כולנו גאים בעצמנו כשחסכנו כמה עשרות שקלים אחרי שהשווינו חבילות סלולר. אלא שדווקא בהלוואות, שהשוואה שלהן תחסוך אלפי שקלים, אנחנו נשארים מאחור. הנה הכלים שיאפשרו לכם לחסוך גם שם.
יוקר מחיה שרק עולה, כניסה של שחקנים חדשים לשוק והדומיננטיות של אתרים בחו״ל שינו את הרגלי הצריכה של כולנו. בין אם מדובר בטלוויזיה, טיסה או אפילו חבילת סלולר, כולנו נוהגים קודם כל לעשות השוואת מחירים בין כמה הצעות ורק אז לבצע רכישה בפועל. אנחנו מומחים לאותיות הקטנות, יודעים להבין את העלות האמיתית וגם לדעת בדיוק מה לדרוש ואיך.
זה עובד לנו, אבל עד גבול מסוים. במקרה של הלוואה, יש לנו עוד הרבה מה ללמוד – ולחסוך. למעשה, גם היום, כשקיימות שורה של אלטרנטיבות, בנקים וגופי אשראי, וקל מתמיד להשוות, רבים מאיתנו לא טורחים לבדוק: הם לוקחים את ההצעה הראשונה – ומשלמים ביוקר. למה זה קורה ואילו הרגלים צריך לשנות? הנה מה שצריך לדעת.
נוחות באה עם מחיר
אחת הסיבות המרכזיות שבגללה אנשים לא משווים הלוואות היא נוחות. קל מאוד לקבל הצעה להלוואה דרך האתר או האפליקציה של הבנק, לחתום דיגיטלית – והכסף בחשבון. הנוחות הזו עולה לא מעט כסף, שכן זו לא בהכרח ההצעה הכי טובה שיכולנו לקבל. תנאי האשראי אינם זהים עבור כולם. גופים פיננסיים מתמחרים הלוואות בהתאם למאפיינים שונים של הלקוח ולרמת הסיכון שהם מייחסים למתן האשראי. לכן העובדה שקיבלנו הצעה מגוף מסוים אינה אומרת בהכרח שגוף אחר לא יציע תנאים שונים. תמיד כדאי לבדוק הצעה מבנק או מחברה אחרת, להתמקח מול הבנק הנוכחי ולזכור שבסוף הכוח כצרכנים הוא בידיים שלנו.
לא רק הריבית
כדי להשוות הלוואות בצורה נכונה צריך להסתכל על התמונה המלאה. מהי הריבית? האם היא קבועה או עשויה להשתנות? לכמה זמן נפרסת ההלוואה? מה יהיה ההחזר החודשי? מהו הסכום הכולל שנחזיר? האם קיימות עמלות או עלויות נוספות? ומה קורה אם נרצה לפרוע את ההלוואה מוקדם?
חשוב גם לבדוק שההלוואות שאנחנו משווים אכן דומות. הצעה ל-50 אלף שקל לשלוש שנים אינה באמת מקבילה להצעה לאותו סכום לחמש שנים. כדי להבין איזו אפשרות עדיפה, צריך לבחון את התנאים כמכלול ולא להיתפס לנתון אחד שנראה אטרקטיבי.
דירוג האשראי נכנס לתמונה
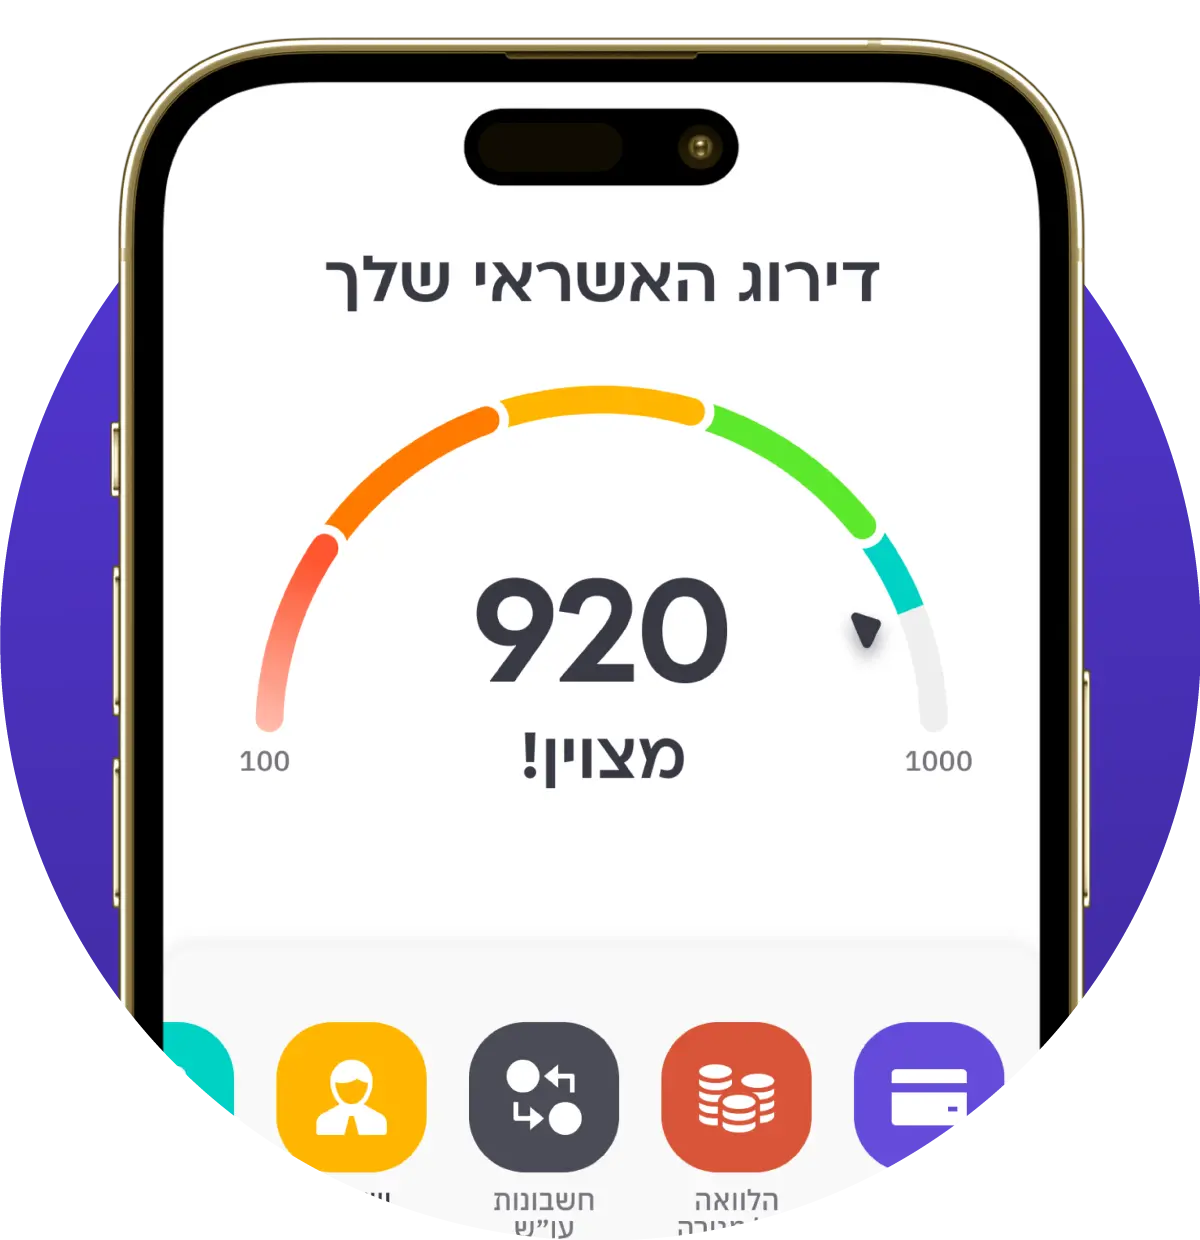
כאן יש עוד נתון שכדאי להכיר: דירוג האשראי שמוצג לכם באפליקציה. באופן כללי, הדירוג מבוסס על האופן שבו אנחנו מתנהלים עם התחייבויות ואשראי, והוא עשוי לשמש נותני אשראי בהערכת הסיכון הכרוך במתן הלוואה. המשמעות לצרכן פשוטה: לפני שלוקחים הלוואה, כדאי להכיר טוב יותר גם את נקודת הפתיחה הפיננסית שלנו. הבנת הדירוג והגורמים שמשפיעים עליו יכולה לספק תמונה טובה יותר של מצבנו ולעזור לנו להגיע לתהליך קבלת ההחלטה כשאנחנו מבינים יותר על עצמנו ועל האפשרויות שעומדות בפנינו. ואם הדירוג נמוך ממה שציפינו, שיפור דירוג האשראי לפני הפנייה לגוף המממן עשוי לשנות את התנאים שיוצעו לנו.
הלוואה לוקחים אחרי שבודקים, לא לפני
הלוואה יכולה להיות כלי פיננסי שימושי כשיש בה צורך וכאשר היא מתאימה ליכולת ההחזר שלנו. אבל העובדה שקל יותר מאי פעם לקבל הצעות אשראי לא צריכה להפוך את ההחלטה לאוטומטית.
אם אנחנו מוכנים להשקיע כמה דקות בהשוואה לפני רכישה של כמה מאות שקלים, יש היגיון גדול עוד יותר לעשות זאת לפני התחייבות של עשרות אלפי שקלים.
בסופו של דבר, השוואת הלוואות אינה רק דרך לחפש ריבית נמוכה יותר. היא דרך להבין מה אנחנו קונים, כמה זה באמת עולה לנו והאם התנאים מתאימים ליכולת הכלכלית שלנו. בעולם שבו האשראי נמצא במרחק של כמה לחיצות, דווקא היכולת לעצור, לבדוק ולהשוות יכולה להיות אחת ההחלטות הפיננסיות החשובות ביותר שנעשה.