השנה החדשה מאפשרת להבין אחת ולתמיד את המצב הפיננסי שלכם ולא להסתפק בהערכות. היצמדות לעקרונות פשוטים ופרקטיים תייצר בהירות, תוזיל עלויות ותחסוך לכם לא מעט כסף
השנה העברית החדשה וזו הזדמנות מצוינת לעשות סדר ולהבין את תמונת המצב הפיננסית שלנו. במידה רבה, אפשר לראות בכך סוג של מתנה לעצמנו, שאמנם לא מגיעה עם עטיפה נוצצת אבל כן יכול לשפר את מצבנו הכלכלי ולהשאיר לנו לא מעט כסף בכיס כל חודש. אחד הדברים המפתיעים בהקשר הזה הוא שרבים יודעים בערך איזה סכום יורד להם מהחשבון מדי חודש. אלא שהם לא יודעים כמה הלוואות שלהן עדיין פעילות, מה הריבית שהם משלמים עליהן וכמה תשלומים רצים בכרטיסי האשראי. מקרה אחר שנפוץ הרבה יותר ממה שחושבים הוא חיוב קטן וקבוע שממשיכים לשלם עליו למרות שהוא כבר לא נחוץ. זו גם בדיוק הבעיה: חוסר בהירות וודאות עולה כסף, סדר פיננסי לעומת זאת, מוזיל עלויות. לשם כך, אלו כמו דברים שיסייעו ביצירת סדר והוזלת עלויות.
פותחים עם דירוג האשראי
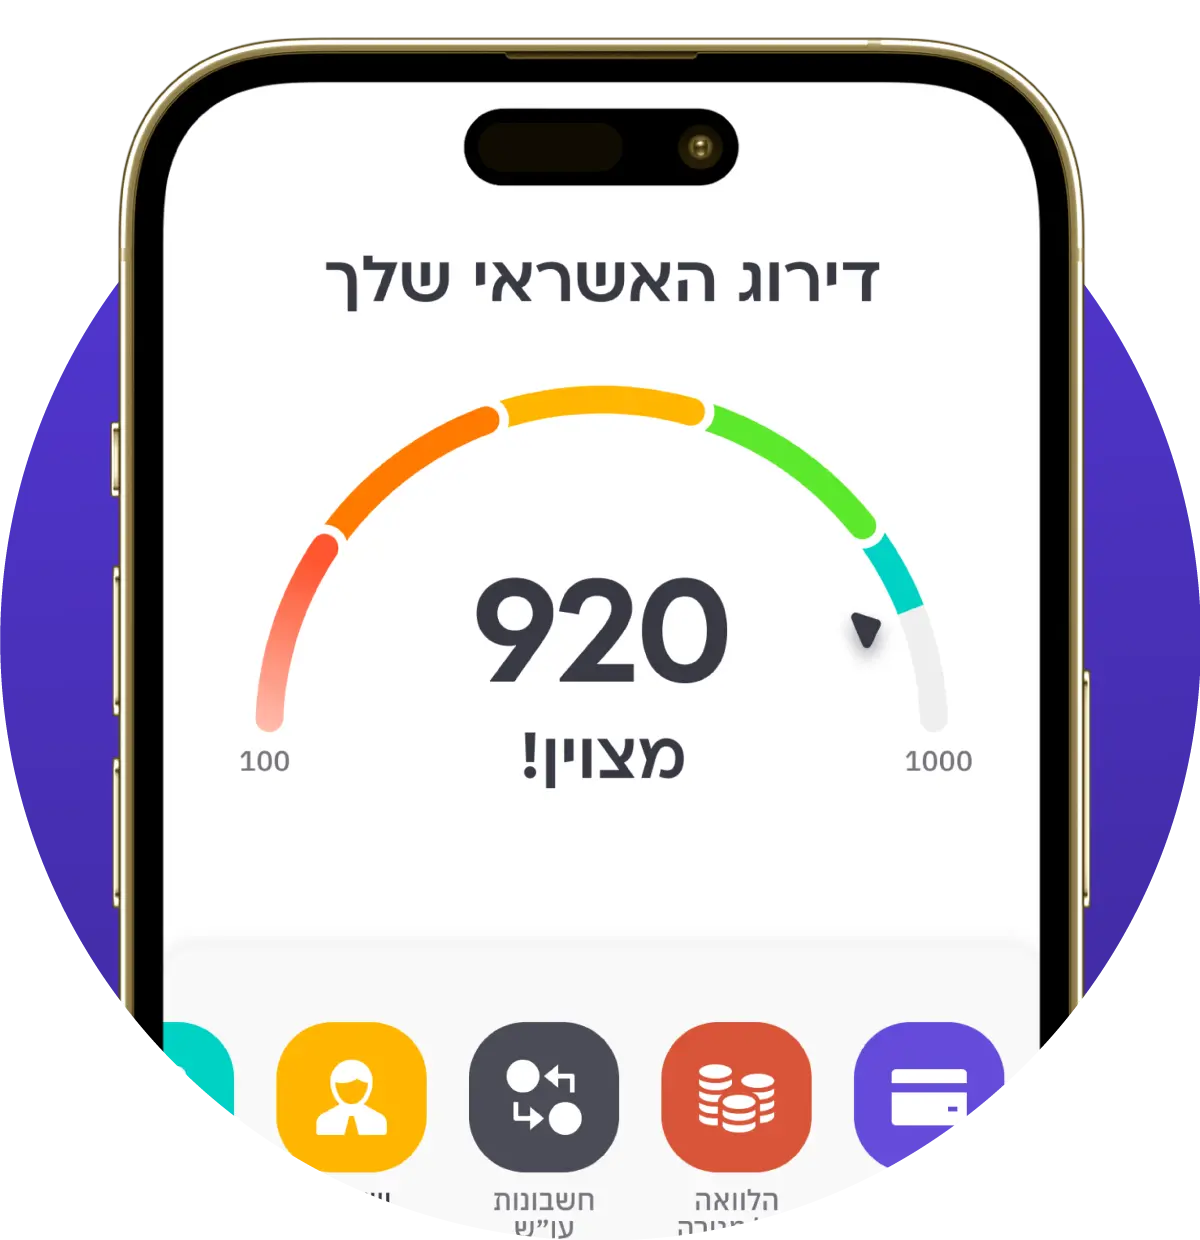
הצעד הראשון לסדר פיננסי הוא דירוג אשראי. דירוג אשראי הוא למעשה כלי שמסייע לכם להבין את רמת הסיכון המשתקפת מהתנהלות האשראי שלכם, ועשוי להשפיע על התנאים שיוצעו לכם בעת בקשת הלוואה, משכנתא או מסגרת אשראי.
הדירוג זמין לכם באפליקציה וניתן לדעת אותו, להבין מה הגורמים שמשפיעים עליו ולבדוק האם הוא עדכני או מדויק. במידה ולא, אפשר לפנות לבנק או לגורם המדווח (חברת אשראי) ולבקש תיקון. במידה והפרטים אכן נכונים, כן חשוב לראות אם יש דברים שאפשר לשפר ולעשות זאת בזמן אמת. למעשה, ככל שמקדימים לפעול, מגדילים את הסיכוי לקבל אשראי בתנאים טובים יותר, ומגיעים למעמד ההלוואה עם יותר כוח מיקוח.
למפות את כל ההתחייבויות במקום אחד
כדי להבין את הפרטים המלאים, צריך לרכז את כל התשלומים הקבועים: הלוואות, מינוס, תשלומים בכרטיסי אשראי, רכישות בתשלומים, מימון רכב, הוראות קבע וכל התחייבות אחרת.
ליד כל אחת מהן כדאי לרשום את יתרת החוב, ההחזר החודשי, מועד הסיום, הריבית והאם היא צמודה למדד או מושפעת משינויים בריבית. בכרטיסי האשראי חשוב לבדוק גם את מועד החיוב, כמה תשלומים עתידיים כבר רצים והאם קיים אשראי מתגלגל שעלול לעלות יותר מהמתוכנן.
המטרה אינה להילחץ מהמספרים, אלא להבין אותם. רק כאשר כל ההתחייבויות נמצאות מול העיניים אפשר לדעת מהו ההחזר החודשי האמיתי, כמה כסף נשאר למחיה ומה יכול להשתנות במקרה של הוצאה בלתי צפויה.
לאתר את המקומות שבהם אפשר לחסוך
סדר באשראי אינו בהכרח קיצוץ כואב. לעיתים מדובר בפעולות קטנות עם השפעה מצטברת: השוואת ריביות על הלוואות קיימות, בדיקת עלות המינוס, בחינת עמלות בכרטיסים, צמצום מסגרות מיותרות או ביטול מנויים שכבר אינם בשימוש.
כדאי גם לזהות הלוואות קטנות ויקרות, במיוחד כאלה שנלקחו לאורך זמן בלי תוכנית סדורה. במקרים מסוימים אפשר לשקול איחוד הלוואות, אבל רק לאחר שמחשבים את העלות הכוללת. החזר חודשי נמוך יותר אינו בהכרח חיסכון אם הוא נובע מפריסה ארוכה יותר שמגדילה את סך הריבית.
להפוך את האשראי לתוכנית, לא לאלתור
אשראי יכול להיות כלי מועיל, כל עוד הוא משרת מטרה ברורה ויש דרך ריאלית להחזיר אותו. לכן, לפני שלוקחים הלוואה חדשה, כדאי לשאול את עצמכם האם זו הוצאה חד פעמית או פער קבוע בתקציב, האם ההחזר משתלב בכל ההתחייבויות הקיימות ומה יקרה אם ההכנסה תקטן או ההוצאות יעלו? אם התשובה אינה ברורה, זו נורת אזהרה. לא תמיד הפתרון הוא עוד הלוואה; לפעמים הוא פריסה מסודרת, קיצוץ זמני, טיפול בהוצאה קבועה או השוואה בין חלופות אשראי.
קיצורי דרך עולים ביוקר
כלל הברזל בהתנהלות פיננסית אחראית ונכונה הוא שאין קיצורי דרך. המפתח הוא התנהלות עקבית: עמידה בתשלומים, מעקב אחר התחייבויות, הימנעות מהפתעות בחשבון וקבלת החלטות על בסיס הנתונים ולא על בסיס תחושת בטן. המטרה, בסופו של דבר, אינה רק לשפר מספר. היא לצמצם אי ודאות, להימנע מאשראי יקר ולשמור על יותר אפשרויות פתוחות בעתיד. זו נקודת המוצא של קפטן קרדיט: דירוג האשראי הוא לא יעד בפני עצמו, אלא כלי שמאפשר להבין את המצב, לעשות סדר ולבחור נכון יותר.