לעסק חדש עדיין אין היסטוריה עסקית ארוכה שאפשר להסתמך עליה, ולכן חשוב להגיע לתהליך המימון מוכנים. כדאי להבין מה הגוף המממן עשוי לבדוק, אילו אפשרויות עומדות בפני העסק ואיך גם המצב הפיננסי האישי של בעל העסק עשוי להיות חלק מהתמונה.
למה קשה יותר לקבל הלוואה לעסק חדש?
עסק חדש עדיין לא צבר נתונים לאורך זמן על הכנסות, ניהול תזרים, עמידה בהתחייבויות או פעילות עסקית שוטפת. לכן לגוף שנותן את האשראי יש פחות מידע שעליו הוא יכול לבסס את הבדיקה.
במצב כזה, הנתונים האישיים של בעל העסק יכולים לקבל מקום משמעותי יותר. התחייבויות קיימות, היסטוריית אשראי ודירוג אשראי יכולים לעזור לגוף המממן להבין כיצד בעל העסק התנהל עד היום מול התחייבויות פיננסיות.
כשפונים לקבלת מימון, חשוב להציג בצורה ברורה למה הכסף נדרש ומה העסק מתכנן לעשות איתו. רצוי להסביר כיצד הכסף ישמש את הפעילות, איזה צורך הוא אמור לפתור ואיך הוא משתלב בתכנון של העסק לתקופה הקרובה.
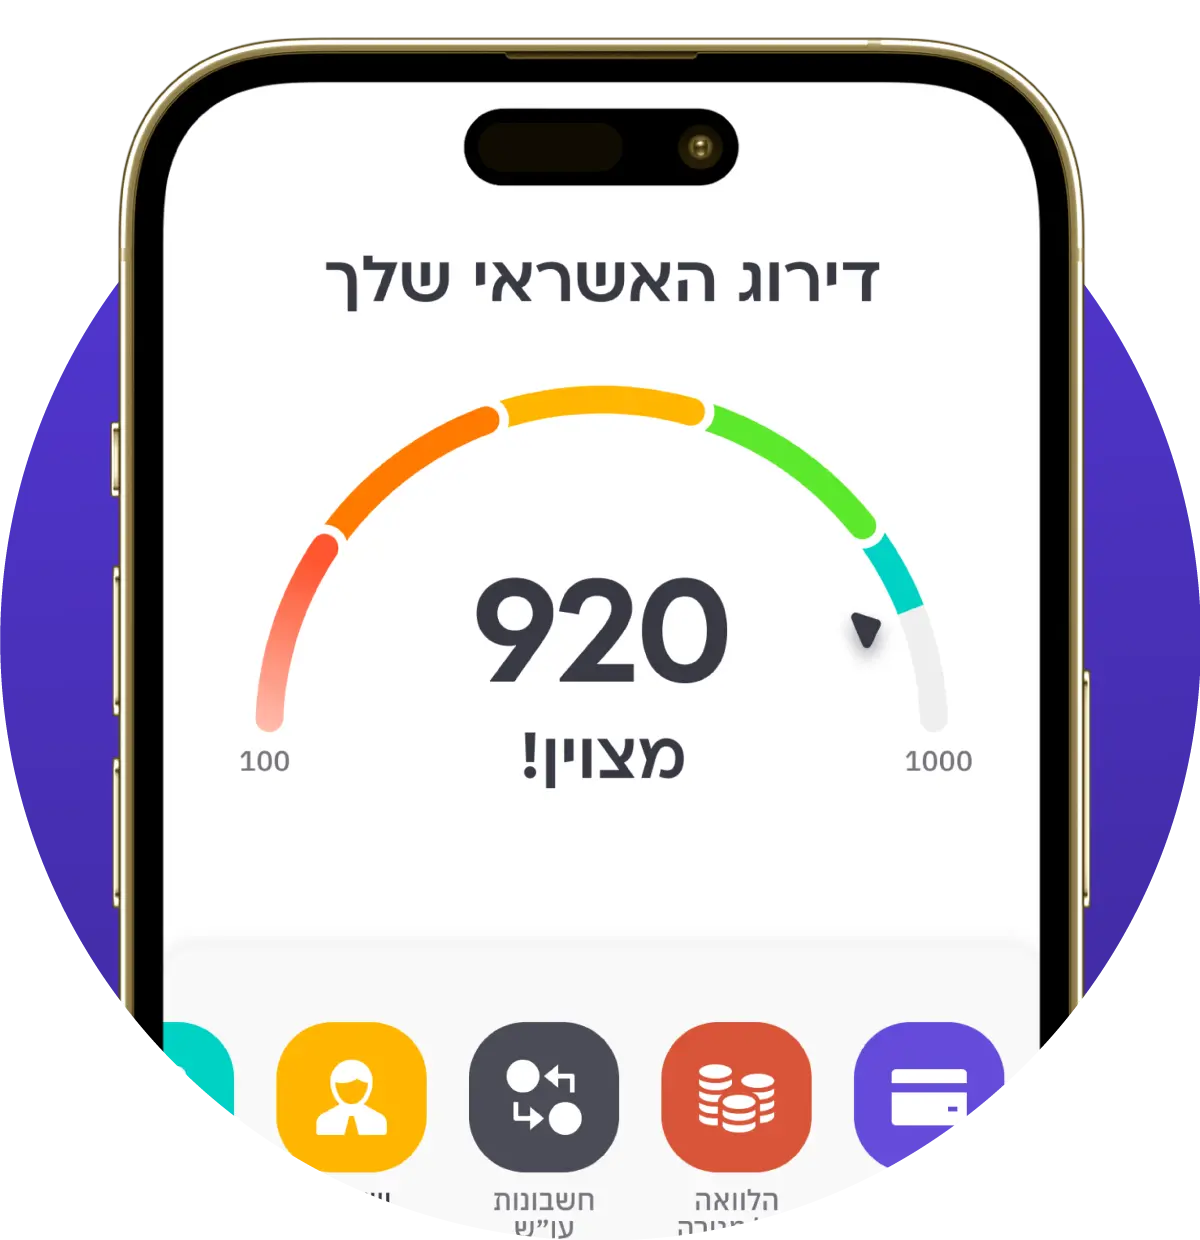
מי שעדיין לא מכיר את המושג דירוג אשראי, כדאי שיבין מהי נקודת הפתיחה שלו לפני הגשת הבקשה. הדירוג אינו הגורם היחיד שנבחן, אבל הוא יכול להיות חלק מהתמונה הכוללת.
מה בודקים לפני שמאשרים הלוואה לעסק חדש?
אחד הדברים המרכזיים הוא ההיגיון העסקי אשר עומד מאחורי הבקשה. תוכנית עסקית יכולה להסביר מה העסק מתכנן למכור, למי, כיצד הוא צפוי לפעול ואילו הוצאות צפויות בתקופה הראשונה. תוכנית עסקית גם מצביעה על מקורות ההכנסה הצפויים ומאפשר לגורם המלווה להבין מאיפה ישלמו לו.
גם תזרים צפוי חשוב. הוא מאפשר להציג כיצד בעל העסק מתכנן להתמודד עם ההוצאות השוטפות ועם ההחזרים בתקופה שבה ההכנסות עדיין נבנות.
בנוסף, עשויים להיבדק הון עצמי והתחייבויות קיימות. הגוף המממן ירצה לקבל תמונה מסודרת של המצב הפיננסי ולבחון אם הסכום המבוקש מתאים ליכולת ההחזר ולצרכים של העסק.
בעסק חדש עשויה להיות חשיבות גם לנתוני האשראי האישיים של הבעלים. לכן רצוי להגיע לתהליך כשמכירים את ההתחייבויות הקיימות ואת דירוג האשראי, ולא לגלות אותם רק לאחר שהבקשה כבר הוגשה.
מסלולי מימון שיכולים להתאים לעסק חדש
אין מסלול מימון אחד שמתאים לכל צורך. עסק בתחילת הדרך עשוי לחפש כסף להקמה, לרכישת סחורה או ציוד, בעוד עסק שכבר פועל יכול להזדקק לאשראי לפעילות השוטפת, לגישור על פער זמני בתזרים או לצורך התרחבות. לכן עדיף קודם להגדיר את המטרה ורק אחר כך לבדוק אילו אפשרויות מתאימות לה.
הלוואה עסקית היא אפשרות לקבל סכום מוגדר לצורך עסקי ולהחזיר אותו לפי התנאים שנקבעו. קיימות הלוואות ממקורות שונים, ולכן חשוב להשוות בין התנאים ולבדוק את ההתאמה למטרה שלשמה נלקח הכסף.
אפיק נוסף הוא הלוואה בערבות המדינה. קפטן קרדיט מציעה ליווי לבדיקת זכאות למימון בערבות המדינה וליווי בתהליך הגשת הבקשה. גם כאן אין בכך כדי להבטיח שהמימון יאושר, ולכן חשוב לבדוק את ההתאמה ואת הדרישות.
אפשרות נוספת היא קו אשראי לעסק. בפועל, מדובר במסגרת אשראי שמאושרת מראש ואפשר למשוך ממנה כסף לפי הצורך, להחזיר סכומים שנמשכו ובהמשך להשתמש שוב במסגרת שהתפנתה. הריבית משולמת רק על הסכום שנוצל בפועל. המבנה הזה יכול להתאים לעסק שצריך גמישות בניהול התזרים ולא בהכרח סכום מלא שמתקבל מראש.
קיימת גם ערבות ללא פיקדון, שמאפשרת לקבל הצעות לערבות לעסק ממספר נותני אשראי בהליך חיתום מהיר, בלי ״לנעול״ כסף בפיקדון.
לצד המסלולים עצמם קיים גם שירות ייעוץ עסקי וליווי בגיוס אשראי על ידי יועצים מומחים. הליווי אינו מבטיח קבלת מימון, אבל יכול לעזור להבין את האפשרויות ולהציג את הנתונים בצורה מסודרת.
בכל אפשרות חשוב לבדוק לא רק את הריבית, אלא גם את העלות הכוללת, תנאי ההחזר והדרישות שנלוות למסלול. הדבר נכון גם כאשר בוחנים הלוואה בערבות המדינה – אין להניח מראש שהיא בהכרח האפשרות הזולה ביותר. חשוב להשוות את הריבית, הדרישות ושאר התנאים מול האפשרויות האחרות שעומדות בפני העסק.
| אפיק מימון | איך הוא עובד | למה הוא יכול להתאים | מה כדאי לבדוק |
|---|---|---|---|
| הלוואה עסקית | קבלת סכום מוגדר והחזר לפי התנאים שנקבעו | הקמה, ציוד, סחורה או צורך עסקי מוגדר | תנאי ההחזר, העלות הכוללת, הדרישות וההתאמה לתזרים |
| הלוואה בערבות המדינה | מסלול מימון בכפוף לבדיקת זכאות ולתהליך אישור | עסקים שעומדים בתנאי המסלול | זכאות, דרישות, ריבית ותנאי המימון |
| קו אשראי לעסק | משיכה מתוך מסגרת ייעודית לפי הצורך | ניהול צרכים משתנים ופערים בתזרים | היקף המסגרת, תנאי השימוש והתאמה לצורך |
| ערבות ללא פיקדון | קבלת הצעות לערבות בלי לנעול כסף בפיקדון | עסק שנדרש להעמיד ערבות | תנאי הערבות ותהליך החיתום |
איך דירוג האשראי האישי משפיע על הלוואה לעסק חדש?
כשלעסק עדיין אין היסטוריה פיננסית ארוכה, דירוג האשראי האישי של הבעלים עשוי להיות חלק מהבדיקה. הדירוג מבוסס על נתוני האשראי של האדם ומשקף את ההתנהלות שלו מול התחייבויות פיננסיות.
לכן היכרות מוקדמת עם הדירוג יכולה לעזור להבין מהי נקודת הפתיחה. היא גם מאפשרת לראות את ההתחייבויות הקיימות ולהגיע לתהליך עם תמונה ברורה יותר. קפטן קרדיט מציגה למשתמש את דירוג האשראי שלו בהתבסס על הנתונים ממאגר נתוני האשראי, הפועל בפיקוח בנק ישראל, ומרכזת את כל ההתחייבויות הפיננסיות במקום אחד, ובנוסף, נותנת המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
בהצעות האשראי שמופיעות באפליקציה, ההתאמה נעשית לפי דירוג ונתוני האשראי העסקיים והפרטיים. כך אפשר לבחון אפשרויות מתוך תמונה שמתייחסת גם לעסק וגם לבעליו.
ההבדל בין הלוואה לעסק חדש להלוואה לעסק קיים
לעסק קיים כבר יש בדרך כלל נתונים על פעילות, הכנסות, תזרים והתנהלות לאורך זמן. בעסק חדש המידע הזה עדיין מוגבל, ולכן הדגש עובר יותר לתכנון קדימה ולנתונים של בעל העסק.
עסק קיים יכול להציג פעילות שכבר התרחשה בפועל. עסק בתחילת הדרך נשען יותר על תוכנית עסקית, תזרים צפוי, הון עצמי והסבר מסודר של מטרת המימון.
הצורך בכסף יכול להיראות אחרת בכל שלב בחיי העסק. בתחילת הדרך הוא עשוי לשמש להקמה, לרכישת ציוד או סחורה, ובהמשך גם לפעילות השוטפת או להתרחבות. לכן עדיף להתחיל מהשאלה למה הכסף נדרש בפועל, ורק אחר כך לבחור את האפשרות שמתאימה לצורך הזה.
טעויות שכדאי להימנע מהן בחיפוש אשראי לעסק
אחת הטעויות היא לבחור הצעה בלי לבצע השוואת הלוואות. הבדלים בין הצעות יכולים להיות בריבית, בעלות הכוללת, בתנאים, בדרישות ובאופן שבו ההחזר משתלב בתזרים העסקי.
בעמוד אשראי לעסקים של קפטן קרדיט אפשר לקבל הצעות ממגוון נותני אשראי מפוקחים, לסנן הצעות לפי התזרים של העסק ולראות את התנאים בשקיפות. התהליך דיגיטלי וללא התחייבות, ולאחר בחירת הצעה נותן האשראי חוזר אל בעל העסק.
חשוב לבחור את סוג המימון לפי המטרה שלשמה הכסף נדרש, ולא רק לפי שם המסלול. הלוואה שנועדה לרכישת ציוד יכולה להיות בנויה אחרת מאשר פתרון שנועד לגשר על פער זמני בתזרים. ההתאמה הזו משפיעה על תנאי ההחזר, על העלות ועל מידת הגמישות של העסק. בחירה במסלול שלא מתאים לצורך עלולה לייקר את העלות או ליצור החזרים שמכבידים על התזרים.
רצוי גם לא להתעלם מהתמונה האישית. בעסק חדש, הנתונים העסקיים עדיין מוגבלים, ולכן חשוב להכיר מראש גם את נתוני האשראי וההתחייבויות של בעל העסק.
שאלות נפוצות
האם אפשר לקבל הלוואה לעסק חדש בלי היסטוריה עסקית?
אפשר לפנות לקבלת מימון גם כאשר העסק רק מתחיל את דרכו. במקרה כזה עשויים להיבדק בין היתר התוכנית העסקית, התזרים הצפוי, מטרת המימון והנתונים הפיננסיים של בעל העסק.
האם דירוג אשראי אישי קובע אם הבקשה תאושר?
לא. דירוג האשראי הוא חלק מהתמונה, אבל הוא אינו הגורם היחיד. גם מטרת המימון, ההתחייבויות, התוכנית העסקית ויכולת ההחזר עשויים להיות חלק מהבדיקה.
האם עדיף לקחת הלוואה או קו אשראי לעסק?
זה תלוי בצורך. הלוואה יכולה להתאים לסכום מוגדר שנדרש למטרה מסוימת, בעוד קו אשראי יכול להתאים לצרכים שמשתנים לאורך הדרך, משום שהעסק מושך ממנו לפי הצורך.
למה חשוב לבצע השוואת הלוואות לפני שמחליטים?
השוואה מאפשרת לראות יותר מאפשרות אחת, לבחון את הריבית, העלות הכוללת ושאר התנאים ולבדוק כיצד כל הצעה מתאימה לתזרים ולצורך העסקי. כאשר הנתונים מוצגים בצורה ברורה, קל יותר לקבל החלטה על בסיס התמונה המלאה.
לפני שפונים לקבלת מימון לעסק חדש, רצוי להגיע עם תמונה ברורה של הצורך העסקי ושל המצב הפיננסי הקיים. בקפטן קרדיט אפשר לצפות בדירוג האשראי בהתבסס על מאגר נתוני האשראי, הפועל בפיקוח בנק ישראל, לראות את ההתחייבויות במקום אחד, לקבל המלצות מותאמות אישית ולבחון הצעות לעסק. ככל שמכירים מראש את הנתונים ואת האפשרויות, אפשר לגשת לבחירת הפתרון בצורה מסודרת ומבוססת יותר.