ההגנה על הפרטיות שלך היא ערך עליון עבורנו.
אנחנו לעולם לא נשתף עלייך מידע ולא נעשה שימוש בנתונים שלך ללא הסכמתך.

כל נתוני האשראי שלך נאספים במאגר הנתונים של בנק ישראל ואנחנו מביאים אותם לכף ידך בצורה בטוחה ונוחה.

- אנו פועלים עפ"י חוק הגנת הפרטיות הישראלי ותקנותיו
- מחזיקים בתקן אבטחה בינלאומי ISO 27001
- מבצעים בקרה פנימית וחיצונית על ידי חברות אבטחת המידע המתקדמות ביותר.

דירוג האשראי והמידע שעליו הוא מבוסס אינם מידע שפתוח לכל אדם או עסק. גורמים שרשאים לקבל מידע ממאגר נתוני האשראי יכולים לעשות זאת רק בהתאם לכללים ולתנאים שחלים על קבלת המידע.
דירוג אשראי הוא לא מידע ציבורי
אי אפשר פשוט להקליד שם של אדם ולראות את דירוג האשראי שלו. המידע הפיננסי שנמצא במאגר נתוני האשראי אינו מאגר ציבורי שפתוח לחיפוש חופשי.
כאשר גוף מבקש להשתמש בנתוני אשראי לצורך בחינת מתן אשראי, קבלת המידע נעשית במסגרת הכללים שחלים על השימוש במאגר ובתנאים הנדרשים לכך. כלומר, עצם העובדה שמישהו מכיר אתכם, עובד אתכם או עושה איתכם עסקה אינה נותנת לו גישה אוטומטית לדירוג שלכם.
באילו מצבים גורם אחר עשוי לבקש מידע?
המצב הרלוונטי בדרך כלל הוא כאשר אתם פונים לקבלת מוצר או שירות שכולל אשראי, והגורם שמולכם צריך לבחון את הבקשה.
לדוגמה, אם אדם מגיש בקשה לקבלת אשראי, ייתכן שהגורם שבוחן את הבקשה ירצה לקבל מידע רלוונטי בהתאם לכללים שחלים עליו. זה שונה לחלוטין מאדם פרטי, מעסיק או עסק אחר שפשוט רוצה לדעת ״מה דירוג האשראי שלו״.
חשוב גם להבדיל בין דירוג האשראי עצמו לבין כל המידע שמופיע בנתוני האשראי. מי שרוצה להבין קודם כול מהו הדירוג ומה הוא מבטא יכול לקרוא על מה זה דירוג אשראי.
איך אפשר לראות את הדירוג שלי?
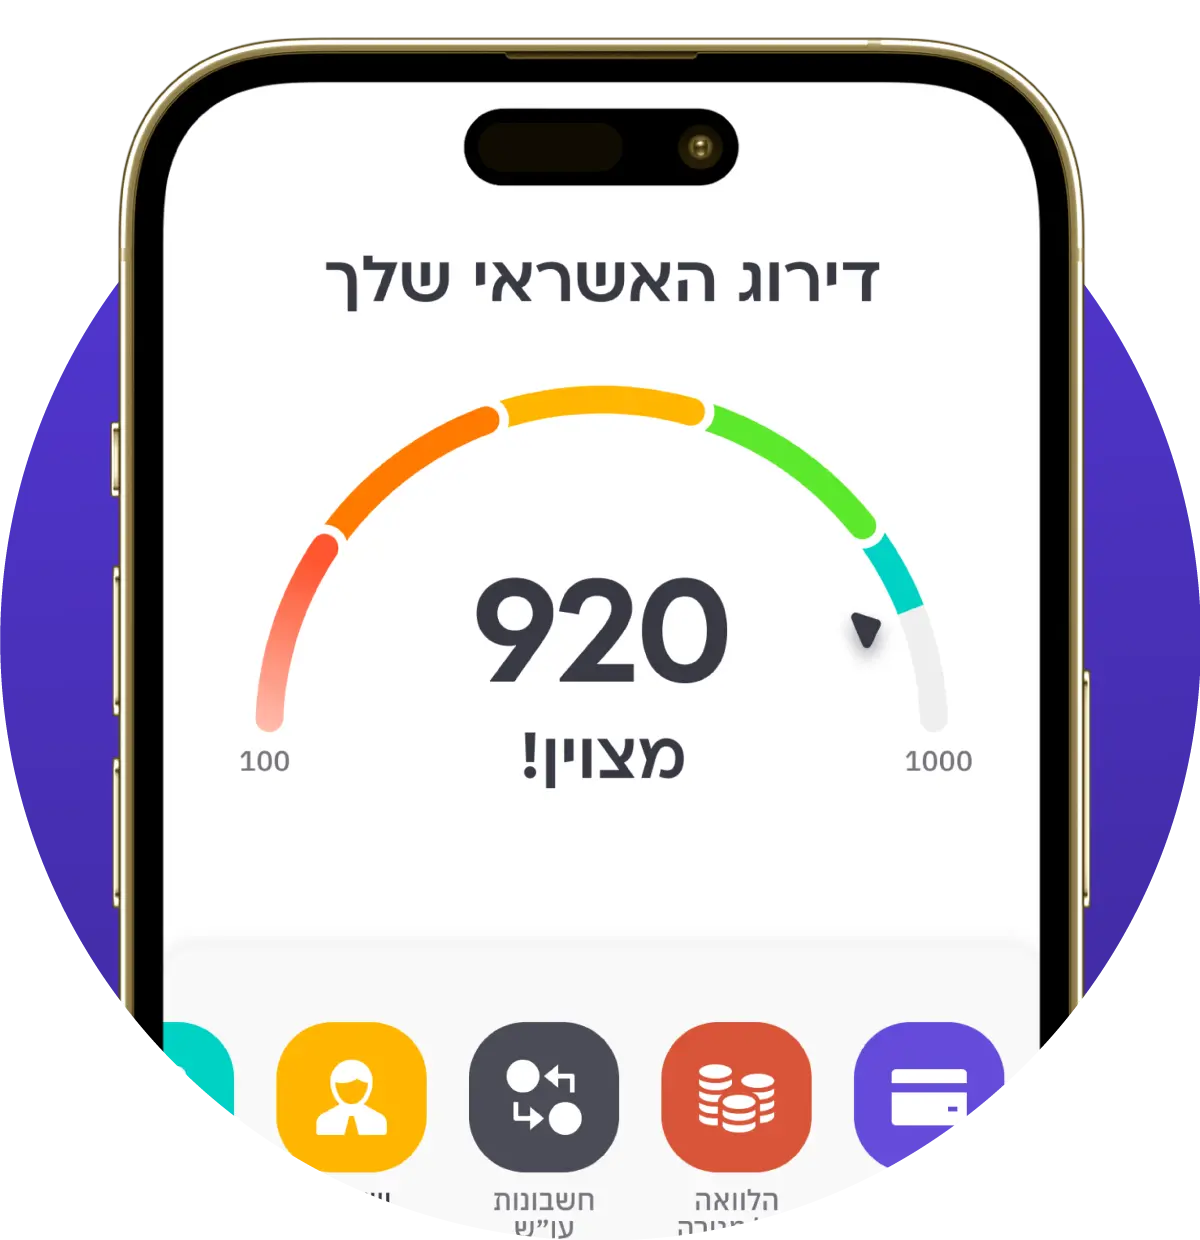
קפטן קרדיט מאפשרת למשתמש לראות באפליקציה את דירוג האשראי שלו מתוך מאגר נתוני האשראי של בנק ישראל. בנוסף, היא מרכזת במקום אחד את ההתחייבויות הפיננסיות ונותנת המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
מי שרוצה להבין לא רק את הדירוג אלא גם את המידע שעומד מאחוריו יכול לקרוא על דוח ריכוז נתונים
. כך אפשר להכיר את התמונה הפיננסית האישית לפני שפונים לקבלת אשראי או מקבלים החלטה פיננסית אחרת.
המידע שמופיע באפליקציה מגיע מתוך מאגר נתוני האשראי של בנק ישראל אליו מדווחת כל המערכת הפיננסית בארץ (בנקים , חברות כרטיסי אשראי , הוצל"פ ועוד...)
האפליקציה היא המקום היחיד שדרכו אתם יכולים להתחבר ולקבל עדכונים באופן שוטף על המידע הפיננסי המרוכז שלכם ולהשתמש בו לטובתכם.
המידע הזה משמש את לשכות האשראי לחישוב דירוג האשראי שלך ואת הגורמים הפיננסיים להחליט האם לתת לך כרטיס אשראי הלוואה או משכנתא ובאיזה תנאים.
רק נותני אשראי אשר מדווחים למאגר נתוני האשראי של בנק ישראל, רשאים לקבל את דירוג האשראי שלכם לאחר הסכמתכם.
את הדירוג הם יכולים לבקש כאשר ביקשתם לעשות עימם עסקה - הם מקבלים מלשכת האשראי דוח הכולל בתוכו את דירוג האשראי שלכם.
הנכם רשאים לבקש מהבנק את הדוח שהם קיבלו אודותיכם.
המידע המלא אודות דירוג האשראי שלך נמצא באפליקציית קפטן קרדיט.
על מנת לדעת ממה הדירוג הושפע, יש לרכוש מנוי פרימיום - ניתן לקנות מנוי בסיסי על מנת לקבל את המידע המלא.
במידה ומצאת תקלה בנתוני האשראי שלך, ניתן לפנות לבנק ישראל על מנת להגיש בקשה לתיקון המידע או לפנות לייעוץ "תיקוני מידע" דרך האפליקציה.
במידה ונתקלת בבעיה או שדרוש לך עוד מידע, ניתן לפנות למרכז שירות הלקוחות שלנו כאן במידה ויש לך השגה על הדירוג ניתן לפנות לפניות הציבור כאן