דירוג אשראי - עידן חדש של תחרות
מאגר נתוני האשראי של בנק ישראל הוקם בעקבות חקיקה של הכנסת ובמטרה לקדם תחרות בענף הפיננסי. דירוג האשראי נקבע על סמך הנתונים הנאספים במאגר.
המאגר והדירוג מאפשרים לנו לשתף את המידע הפיננסי שלנו עם מגוון גופים, כדי שנוכל לקבל יותר הצעות המותאמות לנו. וכשמתחרים עלינו- אנחנו מרוויחים.
אנחנו בקפטן קרדיט מאמינים שהמידע ודירוג האשראי שייכים לכל אחד מאתנו האזרחים, וצריכים להיות זמינים ונגישים עבורנו.

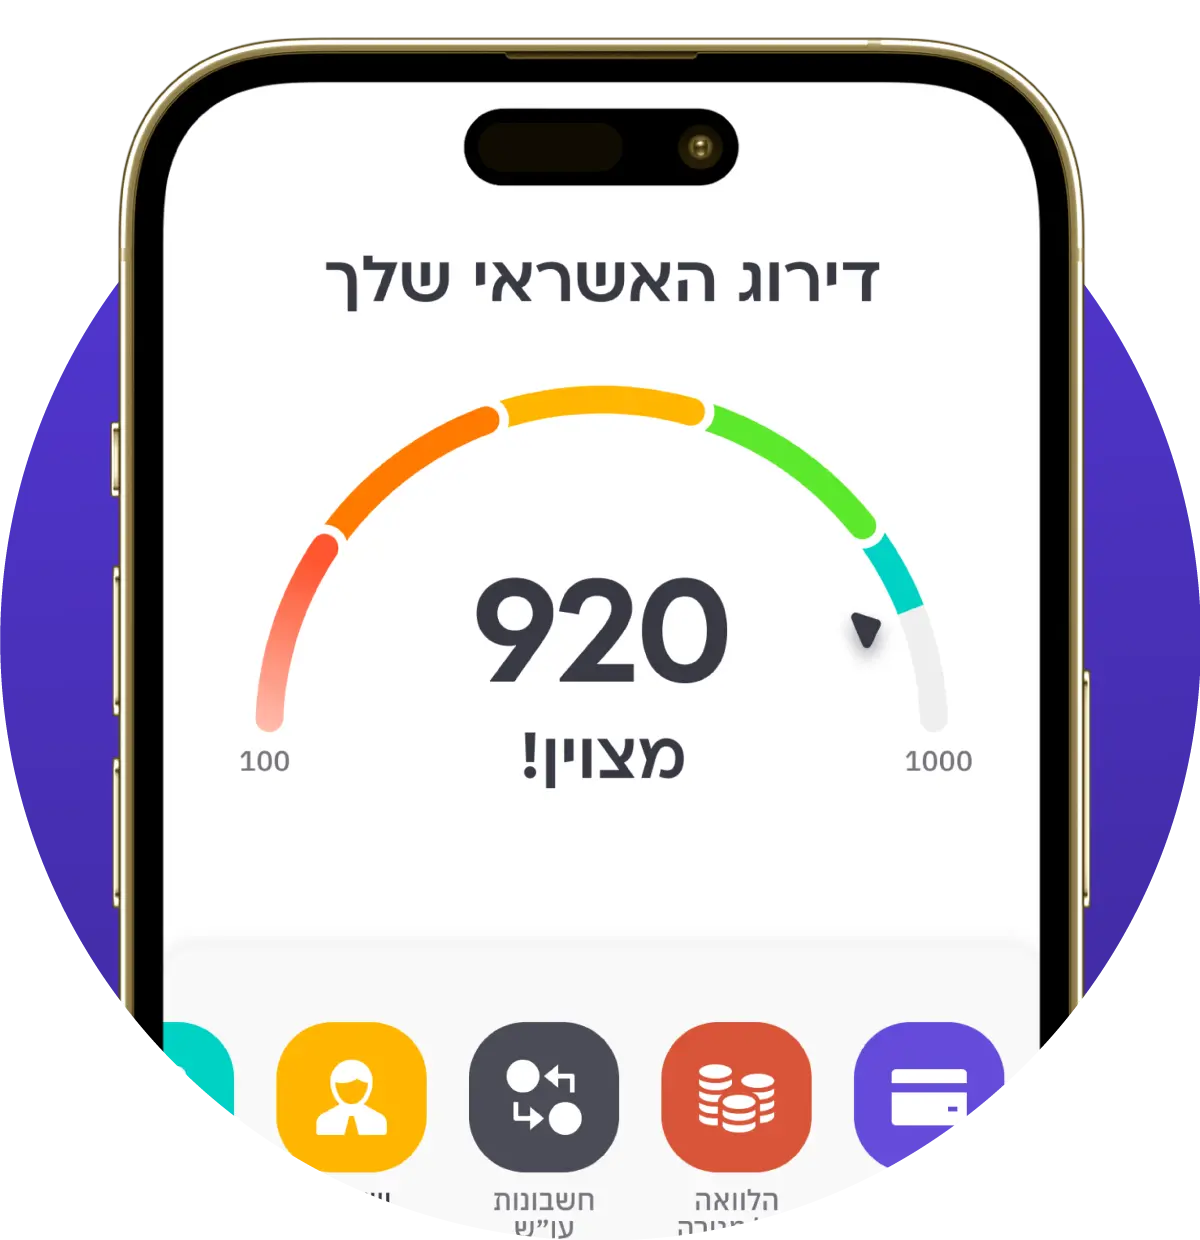
דירוג אשראי הוא ציון הנע בין 0-1000 המעריך את היכולת שלנו לעמוד בהתחייבויות פיננסיות. על סמך הדירוג בנקים ונותני אשראי מחליטים האם לתת לנו הלוואה, כרטיס אשראי או משכנתא ובאילו תנאים נקבל אותם. ככל שהדירוג גבוה יותר, יוצעו לנו תנאים טובים יותר ונוכל להתמקח עליהם בקלות. לכן לפני שלוקחים הלוואה כדאי לעבור דרך השוואת הלוואות ולבחור את ההצעה המשתלמת ביותר.
אנחנו בקפטן קרדיט מנגישים את הדירוג לכל אחד ואחת , ועוזרים לכם להבין מה משפיע עליו ואיך אפשר לשפר אותו. כדי שאתם, הצרכנים, תוכלו לעמוד מול המערכת הפיננסית עם הידע והכוח, להתמקח ולקבל תנאים טובים יותר.
איך משפרים את דירוג האשראי?
הדירוג משקף את ההתנהלות הפיננסית ולכן שיפור הדירוג הוא בהחלט בידיים שלנו. כדי להעלות את דירוג האשראי ולשמור עליו יציב וגבוה חשוב להקפיד על:
- תשלום בזמן של החזרי הלוואות ומשכנתאות
- עמידה בהתחייבויות כרטיסי אשראי
- עמידה במסגרת חשבון העו"ש, מבלי לחרוג ממנה
פירוט מלא וניתוח הפרמטרים שמשפיעים על הדירוג שלכם ממתין באפליקציה
איך הדירוג עוזר לי?
דירוג האשראי הוא כלי להערכת סיכונים שנפוץ במערכת הבנקאית והפיננסית מזה שנים ארוכות אך עד כה הוא לא היה חשוף לציבור.
ידיעה של הדירוג ומעקב אחריו מאפשרת לכל אחד ואחת מאתנו להבין איך הגופים הפיננסיים רואים אותנו. כך אפשר להגיע אליהם עם ידע וכוח, לדעת מה מגיע לנו ולהתמקח.
בנוסף לכך, הדירוג הוא המראה של ההתנהלות הפיננסית שלנו וברגע שהיא מולנו קל לדעת מה לשפר וכיצד נכון לפעול.
מאיפה נולד הדירוג?
השימוש הגובר בדירוג האשראי היא תולדה של הקמת מאגר נתוני האשראי של בנק ישראל. המאגר הוקם בשנת 2019 בעקבות חקיקה של הכנסת ובמטרה לקדם תחרות ואליו מדווחים הבנקים והגופים הפיננסיים בישראל את נתוני האשראי שלנו. נתונים אלו הם הנתונים שלפיהם מחושב הדירוג.
למעשה, בכל פעם שאנחנו מגישים בקשה להלוואה, פתיחת חשבון או כרטיס אשראי אנחנו מאשרים לגורם הפיננסי לגשת לנתונים שלנו – והוא מתאים לנו הצעה. המאגר והדירוג מאפשר לנו לשתף את המידע שלנו עם מגוון גופים וכך נוצרת עלינו תחרות. וכשיש תחרות – אנחנו, הצרכנים, מרוויחים.

כשכל המידע בידכם, אתם מקבלים את הכלים להפוך לקפטן בעצמכם ולקבל את ההחלטות שמשתלמות לכם. על בסיס דירוג האשראי, הנתונים והצרכים שלכם, תוכלו לקבל המלצות והצעות פיננסיות שיחסכו לכם כסף.
במילים אחרות: המידע עלינו, הכובע של הקפטן – עליכם.
באפליקצית קפטן קרדיט תוכלו לראות את הפרמטרים החיובים והשליליים המשפיעים על הדירוג שלכם. ועל סמך מידע זה יחד עם ההמלצות מהקפטן תוכלו לשפר את ההתנהלות הפיננסית שלכם ולשדרג את הדירוג.
האפליקציה מציגה את הגורמים החיובייים והשליליים המשפיעים על דירוג האשראי לרבות המלצות לשיפור הדירוג, בין היתר: התנהלות פיננסית אחראית, עמידה בהחזרים בזמן, המנעות מעיכובים בתשלומים, המנעות מפיגורים ועמידה במסגרת האשראי
כמו-כן, האפליקציה מציגה הצעות למוצרי אשראי שונים המותאמים לדירוג האשראי שלך אשר יכולים לעזור לך לשפר את ההתנהלות הפיננסית שלך- מה שיכול להשפיע ולשפר את דירוג האשראי שלך
הנתונים המשמשים לצורך דירוג האשראי מגיעים מהגופים המדווחים למאגר נתוני האשראי של בנק ישראל. קפטן קרדיט אינה יוצרת את נתוני האשראי, אלא מציגה למשתמש את הדירוג שלו מתוך המאגר.
מהו המאגר שאליו מועברים הנתונים?
מאגר נתוני האשראי הוא המאגר של בנק ישראל שבו נמצאים הנתונים שעליהם מתבססת תמונת האשראי. הגופים המדווחים למאגר מעבירים אליו את נתוני האשראי במסגרת הדיווח למאגר, והמידע שנצבר בו משמש בין היתר כבסיס לדירוג האשראי.
רבים עדיין משתמשים במונח ״בדיקת BDI״ כאשר הם רוצים לבדוק את מצב האשראי שלהם. זהו כינוי ותיק ומוכר לבדיקת נתוני אשראי. כיום, בקפטן קרדיט, דירוג האשראי שמוצג למשתמש מגיע מתוך מאגר נתוני האשראי של בנק ישראל.
למידע נוסף על הנתונים עצמם אפשר לקרוא על דוח ריכוז נתונים.
מה הקשר בין הגופים המדווחים לדירוג?
הדירוג מבוסס על המידע שקיים במאגר. לכן הנתונים שמועברים אליו הם חלק מהבסיס שמאפשר לבנות תמונת אשראי ולהציג דירוג כאשר קיים מספיק מידע.
לדוגמה, כאשר משתמש פותח את קפטן קרדיט ורואה את דירוג האשראי שלו, הוא לא רואה ציון שקפטן קרדיט קבעה באופן עצמאי. קפטן קרדיט מציגה לו את הדירוג מתוך מאגר נתוני האשראי של בנק ישראל, ובמקביל מרכזת עבורו את ההתחייבויות הפיננסיות במקום אחד.
זו הבחנה חשובה גם כשמנסים להבין מה עומד מאחורי שינוי בדירוג או מדוע לא התקבל דירוג.
למה חשוב לדעת מאיפה הנתונים מגיעים?
היכרות עם מקור המידע עוזרת להבין שדירוג אשראי אינו הערכה כללית או חוות דעת על אדם. הוא קשור לנתוני האשראי שנמצאים במאגר ולמידע שעליו מבוסס הדירוג.
בקפטן קרדיט אפשר לראות את הדירוג ולהיעזר בהמלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג. מי שרוצה קודם להבין מה בדיוק מייצג הדירוג יכול לקרוא גם את המדריך מה זה דירוג אשראי.
כך אפשר להסתכל על הדירוג בהקשר הנכון: כחלק מתמונה רחבה יותר של נתוני האשראי וההתחייבויות הפיננסיות.
האפליקציה נותנת לך כלי איכותי לניהול ושדרוג ההתנהלות הפיננסית שלך. היא תיתן לך ידע חשוב בנושא הדירוג ודוח ריכוז הנתונים שלך (כלל ההתחייבות כמו משכנתא הלוואות וכרטיסי אשראי כולל ריביות וניצול מסגרות) ותעניק לך כלים לשדרוג כמו: המלצות פיננסיות מבוססות מודל ייחודי, הצעות אשראי המותאמות בדיוק לדירוג שלך.
את דירוג האשראי שלכם אפשר לראות באפליקציה או באתר של קפטן קרדיט, לאחר תהליך הזדהות קצר שנועד לוודא שרק אתם מקבלים גישה למידע האישי שלכם. לאחר הכניסה תוכלו לראות את דירוג האשראי העדכני שלכם, ובלחיצה על ״למה זה הדירוג שלי״ לקבל פירוט על היסטוריית הדירוגים ועל הגורמים שמשפיעים עליו.
איך צופים בדירוג, שלב אחרי שלב
דירוג אשראי הוא כלי שמסייע להבין כיצד נתוני האשראי שלכם נראים בעיני גופים פיננסיים, למשל כאשר אתם מבקשים הלוואה, מסגרת אשראי או מוצר פיננסי אחר. בקפטן קרדיט תוכלו לצפות בדירוג בצורה פשוטה וברורה, בלי צורך לפענח לבד דוחות ארוכים או מונחים מקצועיים.
אחרי ההזדהות, מוצג לכם הדירוג העדכני, לצד הסברים שמטרתם לעזור לכם להבין מה עשוי להשפיע עליו. לחיצה על ״למה זה הדירוג שלי״ מציגה מידע נוסף, כמו היסטוריית דירוגים ושינויים לאורך זמן. כך תוכלו לראות לא רק מה הדירוג שלכם כרגע, אלא גם האם הוא השתנה בתקופות שונות ומה עשוי להיות קשור לשינוי.
חשוב לזכור שדירוג אשראי אינו נתון קבוע. הוא עשוי להשתנות לאורך זמן בהתאם להתנהלות האשראי שלכם, למידע שמתעדכן במערכת ולפעילות פיננסית רלוונטית.
מה רואים מעבר למספר
לדוגמה, אם יש לכם הלוואה אחת פעילה ואתם משלמים אותה כסדרה, הדבר עשוי להיראות אחרת מאשר מצב שבו יש כמה התחייבויות פתוחות במקביל. גם שימוש קבוע במסגרת אשראי, איחורים בתשלומים או סגירת התחייבות קיימת יכולים להשפיע על האופן שבו הנתונים שלכם מנותחים.
דוגמה נוספת: אם בתקופה מסוימת הופיעו כמה פניות לקבלת אשראי, ייתכן שהדבר יבוא לידי ביטוי בניתוח הנתונים. לעומת זאת, תקופה שבה ההתנהלות יציבה וההתחייבויות מנוהלות כסדרן יכולה לסייע בהבנת התמונה הפיננסית שלכם. ההשפעה המדויקת תלויה במכלול הנתונים ולא בפרט בודד.
ההקשר הישראלי - מאגר נתוני האשראי
בישראל, נתוני האשראי מנוהלים במסגרת מאגר נתוני האשראי של בנק ישראל, בהתאם לחוק נתוני אשראי. המאגר כולל מידע שמתקבל מגופים מדווחים, ומשמש בסיס לשירותים שמטרתם להציג לצרכנים תמונה נגישה יותר של מצב האשראי שלהם.
המשמעות היא שהדירוג שאתם רואים אינו ״תחושת בטן״, אלא תוצאה של ניתוח נתוני אשראי רלוונטיים. יחד עם זאת, כל גוף עשוי להשתמש במידע באופן שונה בעת קבלת החלטות אשראי, ולכן הדירוג הוא כלי חשוב להבנה ולהיערכות, אך אינו מבטיח אישור או תנאים מסוימים.
אם צפיתם בדירוג ורוצים להבין איך ניתן לפעול לשיפורו, היכנסו למדריך של קפטן קרדיט בנושא שיפור דירוג אשראי.