השוואת כרטיסי אשראי עוזרת להבין אם הכרטיס שאתם משתמשים בו היום עדיין מתאים לאופן שבו אתם קונים ומתנהלים. כרטיסים שונים יכולים להציע תנאים, עלויות והטבות שונות, אבל לא כל הבדל ביניהם בהכרח חשוב לכם באותה מידה.
במקום לבחור כרטיס בגלל הטבה שנשמעת אטרקטיבית, או להישאר עם אותו כרטיס רק מתוך הרגל, כדאי להתחיל דווקא מהשימוש שלכם. כמה אתם משתמשים בכרטיס? אילו סוגי רכישות חוזרות אצלכם? אילו הטבות באמת רלוונטיות לכם? ואילו עלויות ותנאים נכון להשוות לפני שמחליטים?
המטרה של השוואת כרטיסי אשראי אינה למצוא כרטיס אחד שהוא ״הכי טוב״ לכולם. המטרה היא להבין איזה כרטיס מתאים יותר לצרכים, לדפוסי הקנייה ולהתנהלות הפיננסית שלכם.
למה בכלל כדאי לעשות השוואת כרטיסי אשראי?
כרטיס אשראי הוא חלק קבוע מההתנהלות הכלכלית של רבים מאיתנו. אנחנו משתמשים בו לקניות שוטפות, להזמנות באינטרנט, לתשלומים ולהוצאות מסוגים שונים. לכן שווה לבחון מדי פעם אם הכרטיס והתנאים שלו, עדיין מתאימים לאופן שבו אנחנו משתמשים בו.
גם אופי השימוש משתנה עם הזמן. הטבה שהייתה משמעותית עבורכם לפני כמה שנים יכולה להיות הרבה פחות רלוונטית היום. מצד שני, יכול להיות שאתם מוציאים כיום חלק גדול מהכסף דווקא בתחום שבו הכרטיס הקיים שלכם לא נותן לכם יתרון מיוחד.
השוואה מסודרת מאפשרת לבחון כמה מרכיבים יחד, לא רק הטבה בולטת אחת, אלא גם את העלויות, תנאי הכרטיס, מסגרת האשראי ואופי השימוש שלכם.
אין צורך לחפש כרטיס אחד שמתאים לכולם. עדיף לחפש כרטיס שמתאים לדרך שבה אתם מתנהלים בפועל.
מה ההבדל בין כרטיס אשראי בנקאי לכרטיס אשראי חוץ בנקאי?
אחת ההבחנות שכדאי להכיר לפני שמשווים בין כרטיסי אשראי היא ההבדל בין כרטיס בנקאי לכרטיס חוץ בנקאי.
כרטיס אשראי בנקאי הוא כרטיס שמונפק על ידי הבנק שבו מתנהל החשבון שלכם. כרטיס אשראי חוץ בנקאי ניתן על ידי חברת אשראי מחוץ למסגרת הבנקאית ויכול לכלול מסגרת אשראי נפרדת.
המשמעות היא שכאשר בוחנים כרטיס חדש, לא מספיק להסתכל רק על גובה המסגרת או על ההטבות שמציע הכרטיס. חשוב להבין איך הוא משתלב עם שאר הכרטיסים, המסגרות וההתחייבויות שכבר קיימות אצלכם.
מסגרת נוספת אינה תוספת להכנסה שלכם. היא עוד מסגרת שצריך להביא בחשבון כחלק מההתנהלות הפיננסית הכוללת.
| מאפיין | כרטיס אשראי בנקאי | כרטיס אשראי חוץ בנקאי |
|---|---|---|
| מי מציע את כרטיס האשראי | הבנק שבו מתנהל החשבון | חברת אשראי |
| מסגרת האשראי | מתנהלת במסגרת התנאים שנקבעו מול הבנק | יכולה להיות מסגרת נפרדת |
| מה כדאי לבדוק | איך הכרטיס משתלב בהתנהלות הקיימת בחשבון | איך המסגרת הנוספת משתלבת עם שאר ההתחייבויות |
| מה חשוב לזכור | לבחון את תנאי הכרטיס ולא רק את עצם היותו בנקאי | מסגרת נוספת אינה הכנסה נוספת, אלא אשראי שצריך לנהל |
מה חשוב לדעת על הטבות ושימושים מיוחדים בכרטיס אשראי
לא כל כרטיסי האשראי מציעים את אותם התנאים או מיועדים לאותו סוג שימוש. לפני שבוחרים כרטיס, כדאי להבין מה מאפיין אותו ומה באמת חשוב לכם.
כרטיסי אשראי עם הטבות
כרטיסים מסוימים כוללים הטבות מסוגים שונים. לפני שבוחרים כרטיס בגלל הטבה מסוימת, שווה לוודא שהיא בכלל מתאימה לאופי ההוצאות שלכם.
הטבה שאתם כמעט לא משתמשים בה לא בהכרח מצדיקה בחירה בכרטיס מסוים. לכן חשוב להסתכל גם על שאר התנאים ולא להסתפק בכותרת השיווקית של ההטבה.
כרטיסי אשראי לשימוש בחו״ל
אם אתם משתמשים בכרטיס במהלך נסיעות או מבצעים רכישות באתרים מחו״ל, חשוב להכיר גם את התנאים החלים על סוג השימוש הזה.
גם כאן אין סיבה לבחור כרטיס רק משום שהוא מוצג כמתאים לשימוש בינלאומי. נכון לעבור על התנאים שלו ולבחון עד כמה הם מתאימים לאופן שבו אתם משתמשים בכרטיס.
מה חשוב להשוות בין כרטיסי אשראי?
השוואת כרטיסי אשראי טובה מתחילה בדברים שמשפיעים עליכם בפועל. נכון להסתכל על כמה מרכיבים יחד ולא לבחור על סמך נתון אחד בלבד.
עלויות
בדקו אילו עלויות עשויות להיות כרוכות בהחזקת הכרטיס ובשימוש בו. התנאים יכולים להשתנות מכרטיס לכרטיס, ולכן חשוב לקרוא את הפרטים הרלוונטיים ולא להסתמך רק על המסר המרכזי בפרסום.
הטבות
כרטיס יכול להציע הטבה שנשמעת אטרקטיבית, אבל השאלה החשובה היא אם אתם באמת צפויים להשתמש בה.
אם ההטבה קשורה לתחום שכמעט אינכם מוציאים עליו כסף, היא כנראה תהיה פחות משמעותית עבורכם מהטבה שמתאימה לקניות שאתם מבצעים באופן קבוע.
מסגרת אשראי
גם מסגרת האשראי היא חלק מההשוואה. אבל גובה המסגרת לבדו לא הופך כרטיס לכדאי יותר.
שווה לבחון איך המסגרת משתלבת עם המסגרות וההתחייבויות האחרות שלכם, ולוודא שאתם לא מסתכלים עליה כאילו מדובר בתקציב חדש שנוסף להכנסה.
תנאי הכרטיס
לפני שמחליטים, כדאי לעבור על התנאים של כל אפשרות שאתם שוקלים. לפעמים ההבדלים החשובים נמצאים דווקא בפרטים הקטנים ולא בהטבה שמופיעה בכותרת.
איך לבחור כרטיס לפי הרגלי הקנייה שלכם?
לפני שמתחילים להשוות בין כרטיסים, אפשר לעשות בדיקה קצרה של ההתנהלות שלכם.
עברו על ההוצאות שחוזרות אצלכם לאורך החודש. איפה אתם משתמשים בכרטיס יותר? בקניות לבית? בקניות אונליין? בהוצאות משפחתיות? בנסיעות? בתחומים אחרים?
אחרי שאתם מבינים איפה הכסף יוצא, הרבה יותר קל להבין אילו תנאים והטבות כדאי לכם לבדוק.
לדוגמה, אין הרבה טעם לבחור כרטיס בגלל הטבה בתחום שאתם כמעט לא משתמשים בו. מצד שני, תנאי שנוגע להוצאה קבועה ומשמעותית אצלכם יכול להיות רלוונטי הרבה יותר.
אותו עיקרון נכון גם למסגרת האשראי. אם אתם שוקלים להוסיף כרטיס, חשוב להבין איך הוא משתלב עם הכרטיסים וההתחייבויות שכבר קיימים.
כרטיס אשראי ודירוג האשראי
כרטיס האשראי אינו עומד בפני עצמו. הוא חלק מההתנהלות הפיננסית הכוללת שלכם, לצד התחייבויות ומסגרות אשראי אחרות.
לכן, כשחושבים על כרטיס נוסף או בוחנים את ההתנהלות הקיימת, נכון להתייחס גם לשאר ההתחייבויות ולא רק להטבות של הכרטיס.
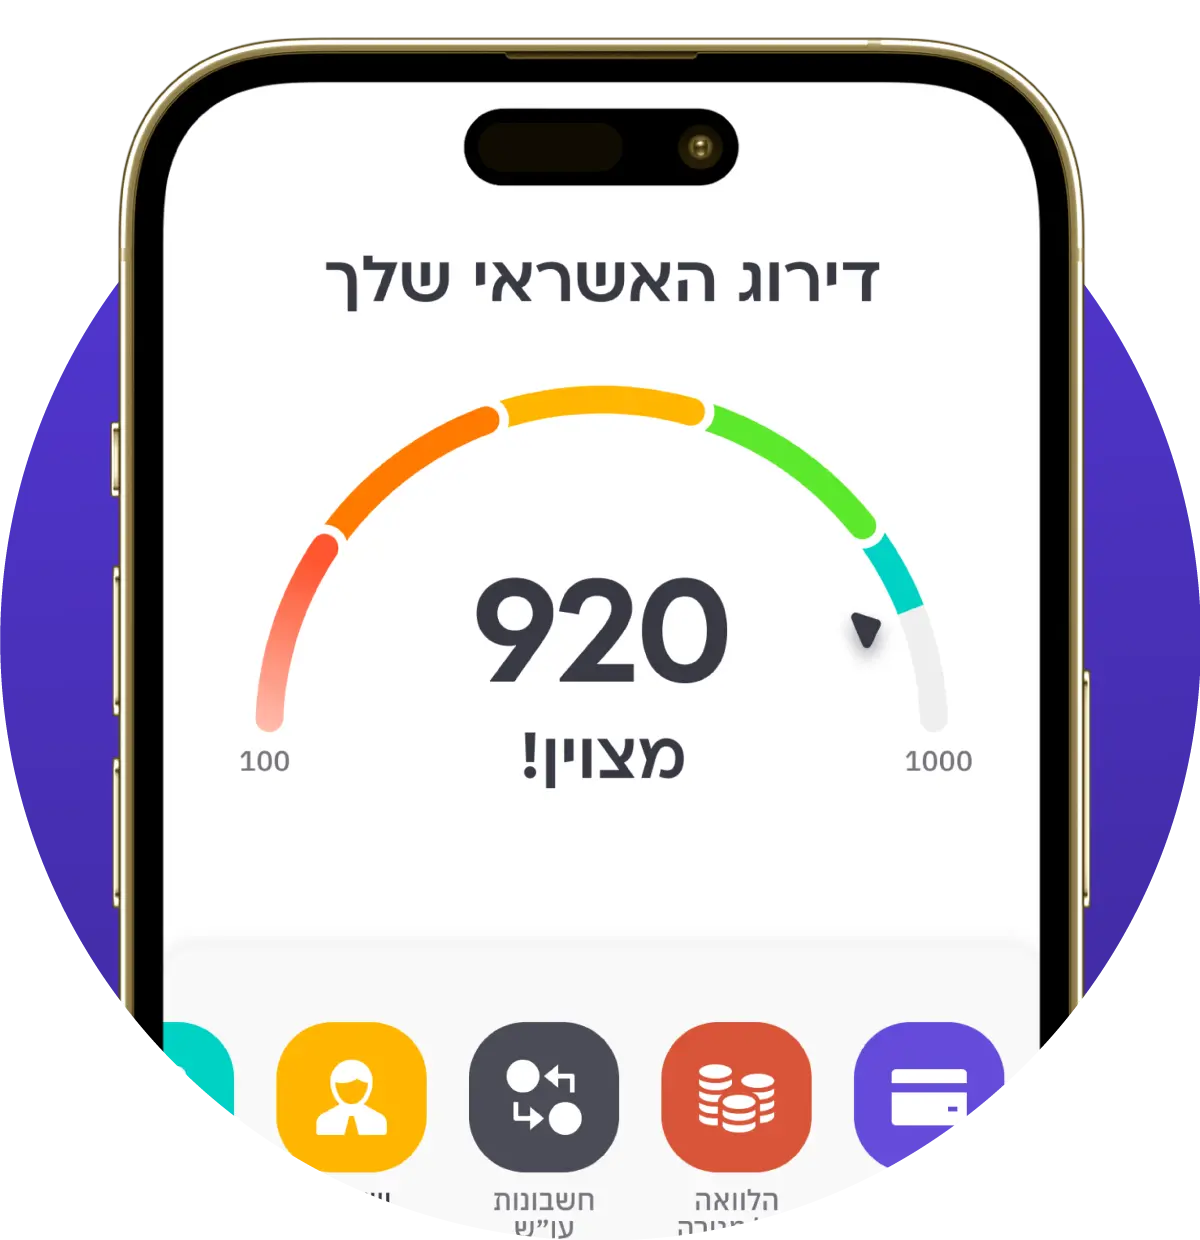
קפטן קרדיט מציגה למשתמש את דירוג האשראי שלו בהתבסס על הנתונים ממאגר נתוני האשראי, הפועל בפיקוח בנק ישראל. אם אתם רוצים להבין טוב יותר את הנושא, תוכלו לקרוא בהרחבה על מה זה דירוג אשראי.
בנוסף להצגת דירוג האשראי, קפטן קרדיט מרכזת את ההתחייבויות הפיננסיות שלכם במקום אחד ומספקת המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
היכולת לראות את ההתחייבויות במקום אחד יכולה לעזור להבין איך כרטיס האשראי משתלב בהתנהלות הכלכלית שלכם, במקום להתייחס לכל מסגרת או התחייבות בנפרד.
איך עושים השוואת כרטיסי אשראי בלי ללכת לאיבוד?
כשיש הרבה אפשרויות, קל להתמקד בפרט אחד ולפספס את מה שבאמת חשוב.
לכן אפשר להתחיל מרשימה קצרה של הדברים שרלוונטיים לכם. למשל:
• העלויות והתנאים של הכרטיס
• ההטבות שאתם באמת צפויים להשתמש בהן
• מסגרת האשראי
• סוגי הרכישות שאתם מבצעים לעיתים קרובות
• האופן שבו הכרטיס משתלב עם שאר ההתחייבויות שלכם
לאחר שהגדרתם מה חשוב לכם, אפשר להיכנס לעמוד השוואת כרטיסי אשראי של קפטן קרדיט ולבחון את האפשרויות הרלוונטיות.
העיקרון פשוט: אל תתחילו מהכרטיס. התחילו מהצרכים שלכם.
כך ההשוואה הופכת מרשימה של הצעות, לבדיקה הרבה יותר ממוקדת של מה שיכול להתאים להתנהלות שלכם.
שאלות נפוצות
מה צריך לבדוק לפני שבוחרים כרטיס אשראי?
חשוב לעבור על העלויות, התנאים, סוגי ההטבות ומסגרת האשראי, ולבחון עד כמה הם מתאימים לאופן שבו אתם משתמשים בכרטיס. אפשר לקרוא גם על מסגרת אשראי ולהבין כיצד היא משתלבת בהתנהלות הפיננסית שלכם.
מה ההבדל בין כרטיס אשראי בנקאי לכרטיס אשראי חוץ בנקאי?
כרטיס בנקאי מונפק על ידי הבנק שבו מתנהל החשבון, בעוד כרטיס חוץ בנקאי ניתן על ידי חברת אשראי ויכול לכלול מסגרת אשראי נפרדת. בשני המקרים חשוב להכיר את תנאי הכרטיס ולהבין איך המסגרת משתלבת עם שאר ההתחייבויות שלכם.
האם כדאי להחזיק יותר מכרטיס אשראי אחד?
אין תשובה אחת שמתאימה לכולם. כרטיס נוסף יכול להתאים לצרכים מסוימים, אבל הוא גם מוסיף מסגרת ותנאים שצריך לעקוב אחריהם. לפני שמוסיפים כרטיס, שווה להבין מה הצורך בו ואיך הוא משתלב עם שאר ההתנהלות הפיננסית שלכם.
איך יודעים אם כרטיס מסוים באמת מתאים לי?
מתחילים בדפוסי הקנייה ובהעדפות שלכם. לאחר מכן בודקים את העלויות, התנאים, ההטבות והמסגרת של האפשרויות השונות. המטרה היא לבחור לפי השימוש האמיתי שלכם ולא לפי שם הכרטיס או הטבה בודדת.
איך קפטן קרדיט יכולה לעזור לי להבין את התמונה הפיננסית שלי?
קפטן קרדיט מציגה את דירוג האשראי שלכם מתוך מאגר נתוני האשראי של בנק ישראל, מרכזת את ההתחייבויות הפיננסיות במקום אחד ומספקת המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
באתר קפטן קרדיט תוכלו למצוא גם עמוד להשוואת כרטיסי אשראי. אפשר להיעזר בו כחלק מהבדיקה שלכם, לצד בחינת ההתנהלות הפיננסית הכוללת.
השוואת כרטיסי אשראי טובה מתחילה בשאלה מה אתם באמת צריכים. כשבוחנים יחד את העלויות, התנאים, ההטבות והמסגרות, קל יותר להבין אילו אפשרויות שווה לבדוק ואילו פחות רלוונטיות עבורכם.