תקופת החגים כרוכה בלא מעט הוצאות, ולעיתים רבים שוקלים לקחת הלוואה. אלא שלא תמיד זה בהכרח הצעד הנכון וגם אם עושים אותו לבסוף יש דברים שחשוב להכיר
תחילת שנה היא זמן טבעי להחלטות גדולות: שיפוץ, רכב, לימודים, מעבר דירה או פשוט רצון לסדר את החשבון אחרי תקופה עמוסה. במצבים כאלה, הלוואה זמינה יכולה להיראות כמו פתרון מהיר. אלא שהשאלה החשובה אינה רק אם אפשר לקבל אותה, אלא אם אפשר להחזיר אותה בלי להפוך את החודשים הבאים למרוץ הישרדות. אשראי אינו בהכרח דבר שלילי. הוא יכול לאפשר להתמודד עם הוצאה חד פעמית, לממן צורך מהותי או לרכז התחייבויות קיימות בצורה נכונה יותר. אבל הוא חייב להתחיל בתוכנית ומטרה ולא בתחושת לחץ. אלו הנקודות שכדאי להתייחס אליהם לפני שלוקחים הלוואה או אשראי נוסף.
לפני הכל, להגדיר בבירור: מה בדיוק ההלוואה אמורה לפתור
לפני שמבקשים כסף, כדאי לנסח את מטרת ההלוואה במשפט אחד. האם מדובר בהוצאה חד פעמית ומוגדרת, כמו טיפול רפואי, שיפוץ הכרחי או החלפת רכב? או שמא מדובר בכיסוי של הוצאות שוטפות, מינוס מתמשך ותשלומים שכבר קשה לעמוד בהם? ההבחנה הזו קריטית. הלוואה למטרה ברורה, עם סכום מוגדר ומועד סיום, יכולה להיות כלי ניהולי. הלוואה שנועדה לסגור פער קבוע בין ההכנסות להוצאות עלולה רק לדחות את הבעיה. אם גם אחרי קבלת ההלוואה צפוי להיווצר פער חודשי, צריך לעצור ולבחון את התקציב כולו, ולא להוסיף עוד התחייבות.
לחשב את כלל ההחזרים, לא רק את ההלוואה החדשה
הטעות הנפוצה היא להסתכל על ההחזר החדש בלבד: “עוד 800 שקלים בחודש, זה אפשרי”. אבל ההחזר הזה מצטרף למשכנתא, להלוואות קיימות, לתשלומי רכב, למסגרת האשראי ולכל הוצאה קבועה אחרת.
נניח שמשק בית מכניס 20 אלף שקלים נטו בחודש. המשכנתא עומדת על 5,500 שקלים, שתי הלוואות קיימות עולות יחד 2,100 שקלים, והלוואה חדשה תוסיף עוד 1,000 שקלים. בסך הכול מדובר ב-8,600 שקלים בחודש, כלומר 43% מההכנסה, עוד לפני שכר דירה אם יש, מזון, חשבונות, חינוך והוצאות בלתי צפויות.
גם במשכנתא לבדה, בנק ישראל מגדיר יחס החזר של מעל 40% מההכנסה כיחס בסיכון גבוה יותר, שעשוי גם לייקר את האשראי. לכן, המבחן האמיתי אינו רק אם הבנק מאשר את ההלוואה, אלא כמה יישאר בבית אחרי שכל החיובים ירדו.
כשיש משכנתא, לא בודקים רק את ההחזר של היום
מי שכבר מחזיק במשכנתא ושוקל לקחת הלוואה נוספת, למחזר או לשעבד את הנכס לצורך מימון, צריך להסתכל רחב יותר. פריסה ארוכה יכולה להקטין את ההחזר החודשי ולהרגיש כמו הקלה, אבל היא עלולה להגדיל משמעותית את סך הריבית שתשולם לאורך השנים.
צריך לבדוק את סוגי המסלולים, האם ההלוואה צמודה למדד, כמה ממנה מושפע מריבית הפריים, מה קורה אם הריבית משתנה ומהו הסכום הכולל שיוחזר. בנוסף, חשוב לבחון קנסות פירעון מוקדם, עלויות נלוות והמשמעות של שעבוד הנכס. נכס יכול לאפשר אשראי זול יותר, אבל הוא אינו סיבה לקחת אשראי בכל מחיר.
מתי איחוד הלוואות יכול לעזור, ומתי הוא רק דוחה את הבעיה
איחוד הלוואות עשוי להיות מהלך נכון כאשר יש כמה הלוואות קטנות, יקרות ולא מסודרות, וכל אחת מהן יורדת במועד אחר. במצב כזה, הלוואה אחת בריבית נמוכה יותר, עם תקופת החזר מוגדרת ותשלום חודשי ברור, יכולה להחזיר שליטה ולחסוך כסף.
אבל איחוד אינו קסם. אם הוא מקטין את ההחזר החודשי רק משום שפרס את החוב לעוד שנים, בלי להפחית את העלות הכוללת, ייתכן שהבעיה פשוט נדחתה. הוא גם לא יעבוד אם אחרי האיחוד חוזרים להשתמש שוב במסגרות ובכרטיסים שהתפנו. איחוד נכון צריך לבוא עם סגירה או צמצום של מקורות האשראי הישנים ועם שינוי אמיתי בהתנהלות.
להשוות: לא רק את הריבית, אלא את העסקה כולה
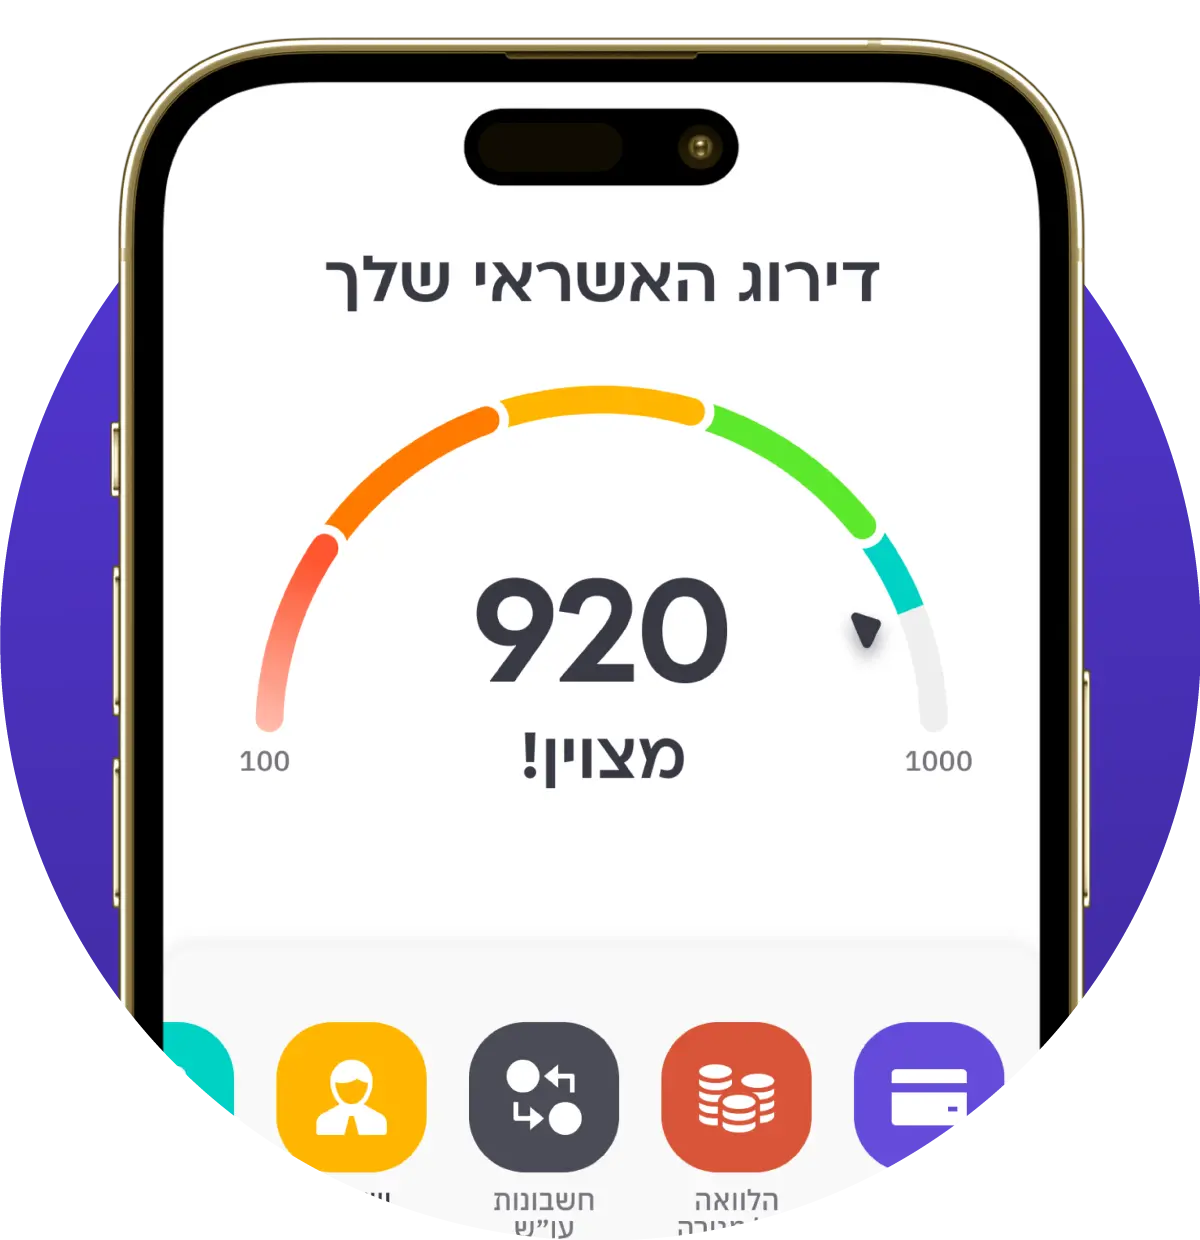
אין סיבה לקחת הלוואה אוטומטית מהגוף הראשון שמציע אותה. כדאי לקבל הצעות מכמה גופים ולהשוות בין הריבית, העלות הכוללת, תקופת ההחזר, ההצמדה, גובה ההחזר החודשי, עמלות ותנאי פירעון מוקדם. תשלום חודשי נמוך יותר אינו בהכרח עסקה טובה יותר. אפשר להיעזר גם בזירת ההשוואות של קפטן קרדיט באתר או באפליקציה כדי לקבל מראש הצעות מותאמות ולהשוות ביניהן בקלות.