ההלוואה כבר אצלכם, אבל האם התנאים עדיין מתאימים לכם?

השוואת תנאי הלוואה קיימת ובדיקת אפשרויות למחזור הלוואה

הלוואה נלקחת בדרך כלל לתקופת זמן לא מבוטלת, שבמהלכה עשויים לחול שינויים ביכולת ההחזר, תנאי הריבית ועוד. לכן כן שווה לבדוק את האופציות ולבחון מחזור, כיסוי מלא או פריסה מחדש הלוואה שנלקחה לפני כמה שנים יכולה להמשיך לרדת מהחשבון מדי חודש, גם כשההכנסה, ההוצאות או הריבית במשק השתנו. זה לא אומר שכדאי למהר להחליף אותה,

סיסמאות לחוד, הוצאות לחוד: מה צריך לדעת על התוכניות הכלכליות לקראת הבחירות

בחינת תוכניות כלכליות לקראת הבחירות והשפעתן על תקציב המשפחה

המפלגות השונות מציגות מצעים ותוכניות כלכליות שונות לקראת הבחירות אך ההשפעה שלהן לא בהכרח תהיה אחידה וכלל לא בטוח שתקרה. איך להתייחס אליהן ולמה חשוב לשים לב? בכל מערכת בחירות, ללא קשר לדעה הפוליטית, קל להתמקד בסיסמאות ובכותרות. אבל לצד הוויכוחים על ביטחון, חינוך ויוקר המחיה, יש החלטות כלכליות שעשויות להשפיע על התקציב המשפחתי: ממסים

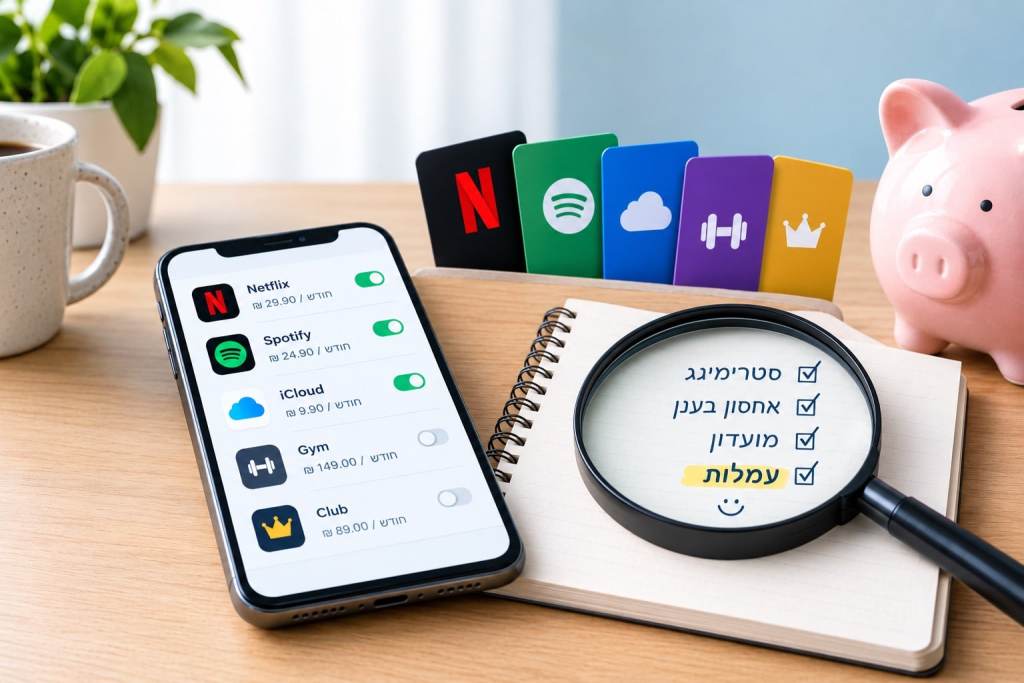
בדיקה קטנה, חיסכון גדול: איך לצמצם את ההוצאות הקטנות

בדיקת הוצאות חודשיות וחיובים קבועים בכרטיס אשראי

כמעט לכולנו יש מנוי לשירות סטרימינג, תשלום עבור אחסון בענן או חברות במועדון מסוים. אלא שלא תמיד אנחנו באמת משתמשים בהם או שמדובר בהצעה שלא משתלמת. כך תבדקו – ותחסכו יש הוצאות שלא מרגישות כמו הוצאה גדולה. הן יורדות מהחשבון מדי חודש, לעיתים בסכום שנראה זניח, ולכן קל להפסיק לשים לב אליהן. אבל כשמצרפים כמה

הלוואה לעסק חדש: מה חשוב לדעת לפני שפונים למימון

בעל עסק חדש מתכנן מימון: מחשב נייד, מטבעות ודגם חנות קטנה על השולחן

לעסק חדש עדיין אין היסטוריה עסקית ארוכה שאפשר להסתמך עליה, ולכן חשוב להגיע לתהליך המימון מוכנים. כדאי להבין מה הגוף המממן עשוי לבדוק, אילו אפשרויות עומדות בפני העסק ואיך גם המצב הפיננסי האישי של בעל העסק עשוי להיות חלק מהתמונה. למה קשה יותר לקבל הלוואה לעסק חדש? עסק חדש עדיין לא צבר נתונים לאורך זמן

שוקלים לקחת עוד הלוואה? זה מה שחשוב לדעת

שוקלים לקחת הלוואה - מה חשוב לדעת

תקופת החגים כרוכה בלא מעט הוצאות, ולעיתים רבים שוקלים לקחת הלוואה. אלא שלא תמיד זה בהכרח הצעד הנכון וגם אם עושים אותו לבסוף יש דברים שחשוב להכיר תחילת שנה היא זמן טבעי להחלטות גדולות: שיפוץ, רכב, לימודים, מעבר דירה או פשוט רצון לסדר את החשבון אחרי תקופה עמוסה. במצבים כאלה, הלוואה זמינה יכולה להיראות כמו

אחרי החגים יתחדש החוב? כך חוזרים לשגרה פיננסית בלי להישאב למינוס

אחרי החגים - חזרה לשגרה פיננסית בלי מינוס

תקופת החגים עשויה להיגמר עם מינוס וקושי פיננסי אמיתי, אבל לא כדאי לומר נואש: אלו הכלים שיעזרו לכם להתנהל היטב ולהימנע מהוצאות מיותרות תקופת החגים משבשת כמעט כל שגרה, ובפרט את הפיננסית. רבים מאתנו מוציאים יותר, עובדים פחות ימים, משלמים בכרטיס ומבטיחים לעצמנו שבחודש הבא נסתדר. אלא שדווקא אז מגיעים החיובים, ולעיתים גם הוצאות קבועות

שנה חדשה, סדר חדש: ככה תבינו את המצב הפיננסי שלכם – ותחסכו

שנה חדשה סדר חדש - סדר פיננסי

השנה החדשה מאפשרת להבין אחת ולתמיד את המצב הפיננסי שלכם ולא להסתפק בהערכות. היצמדות לעקרונות פשוטים ופרקטיים תייצר בהירות, תוזיל עלויות ותחסוך לכם לא מעט כסף השנה העברית החדשה וזו הזדמנות מצוינת לעשות סדר ולהבין את תמונת המצב הפיננסית שלנו. במידה רבה, אפשר לראות בכך סוג של מתנה לעצמנו, שאמנם לא מגיעה עם עטיפה נוצצת

השוואת כרטיסי אשראי: איך לבחור כרטיס שמתאים באמת להתנהלות שלכם

השוואת כרטיסי אשראי

השוואת כרטיסי אשראי עוזרת להבין אם הכרטיס שאתם משתמשים בו היום עדיין מתאים לאופן שבו אתם קונים ומתנהלים. כרטיסים שונים יכולים להציע תנאים, עלויות והטבות שונות, אבל לא כל הבדל ביניהם בהכרח חשוב לכם באותה מידה. במקום לבחור כרטיס בגלל הטבה שנשמעת אטרקטיבית, או להישאר עם אותו כרטיס רק מתוך הרגל, כדאי להתחיל דווקא מהשימוש

סוגי הלוואות: מה באמת ההבדל ביניהן ואיך משווים נכון

ערימות מטבעות בגבהים שונים זו לצד זו

כשמחפשים הלוואה, קל להסתכל קודם על גובה ההחזר החודשי ולבדוק אם הוא ״נכנס בתקציב״. אבל זו רק חלק מהתמונה. סוגי הלוואות שונים מיועדים לצרכים שונים ונבדקים לפי שיקולים שונים. לכן השוואה נכונה מתחילה בהבנת מהות ההלוואה, ורק אחר כך עוברת לתנאים. הלוואה לכל מטרה מול הלוואה ייעודית הלוואה לכל מטרה אינה מחייבת את הלווה להשתמש

מסגרת אשראי: מה זה, איך היא נקבעת ואיך מנהלים אותה נכון

יד מושיטה כרטיס אשראי לתשלום

מסגרת אשראי היא הגבול שמגדיר עד כמה אפשר להשתמש באשראי שהועמד לרשותנו, אבל בפועל יש כמה סוגים. רבים מתבלבלים בין המסגרת בחשבון העובר ושב לבין המסגרת שנקבעת בכרטיס, למרות שכל אחת פועלת אחרת. היכרות עם ההבדלים ועם אופן קביעת המסגרת עוזרת לקבל החלטות מדויקות יותר. מה זו מסגרת אשראי ומה ההבדל בין חשבון לכרטיס? מסגרת

הרבה מעבר לאחוזים: כך חוסכים אלפי שקלים בקלות

קוביות עץ עם סימני אחוז נערמות זו על זו, המחשה לשיעורי ריבית בהצעות אשראי

‏0.05% או 0.15% נשמעים מעט. אבל כשמסתכלים על הסכומים שהם שווים לאורך ההלוואה, זה כבר הופך למאות ואלפי שקלים. זו בדיוק הסיבה שחשוב להשוות ולהתמקח על מה שנראה שולי. אחוזי ריבית הם לא תמיד משהו שאפשר לראות באופן מוחשי. אבל כשהסכומים שלה יורדים לנו מחשבון הבנק באופן קבוע, זה דווקא ברור מתמיד. זו גם בדיוק

לא התחתנתם עם הבנק שלכם, וזה בדיוק הזמן לבדוק עוד אופציות

אדם מחזיק מניפת כרטיסי אשראי לצד מחשבון וחשבונות, המחשה לבחינת עלויות אשראי

הבנק הנוכחי עשוי להיות הגורם הבא שיעניק לכם הלוואה או כרטיס אשראי, אך אין סיבה שהוא יהיה הבלעדי. אחרי הכול, חשוב לזכור מי מביא למי צ׳ק – ועוד משלם על כך. הבנק שלנו מלווה אותנו ברגעים מרכזיים בחיים: החל מרכישות משמעותיות, דרך צעדים גדולים אפילו יותר כמו מימון רכישת דירה, ואפילו כאשר באים להפקיד את

 מתעניין ב

לא התחתנתם עם הבנק שלכם, וזה בדיוק הזמן לבדוק עוד אופציות

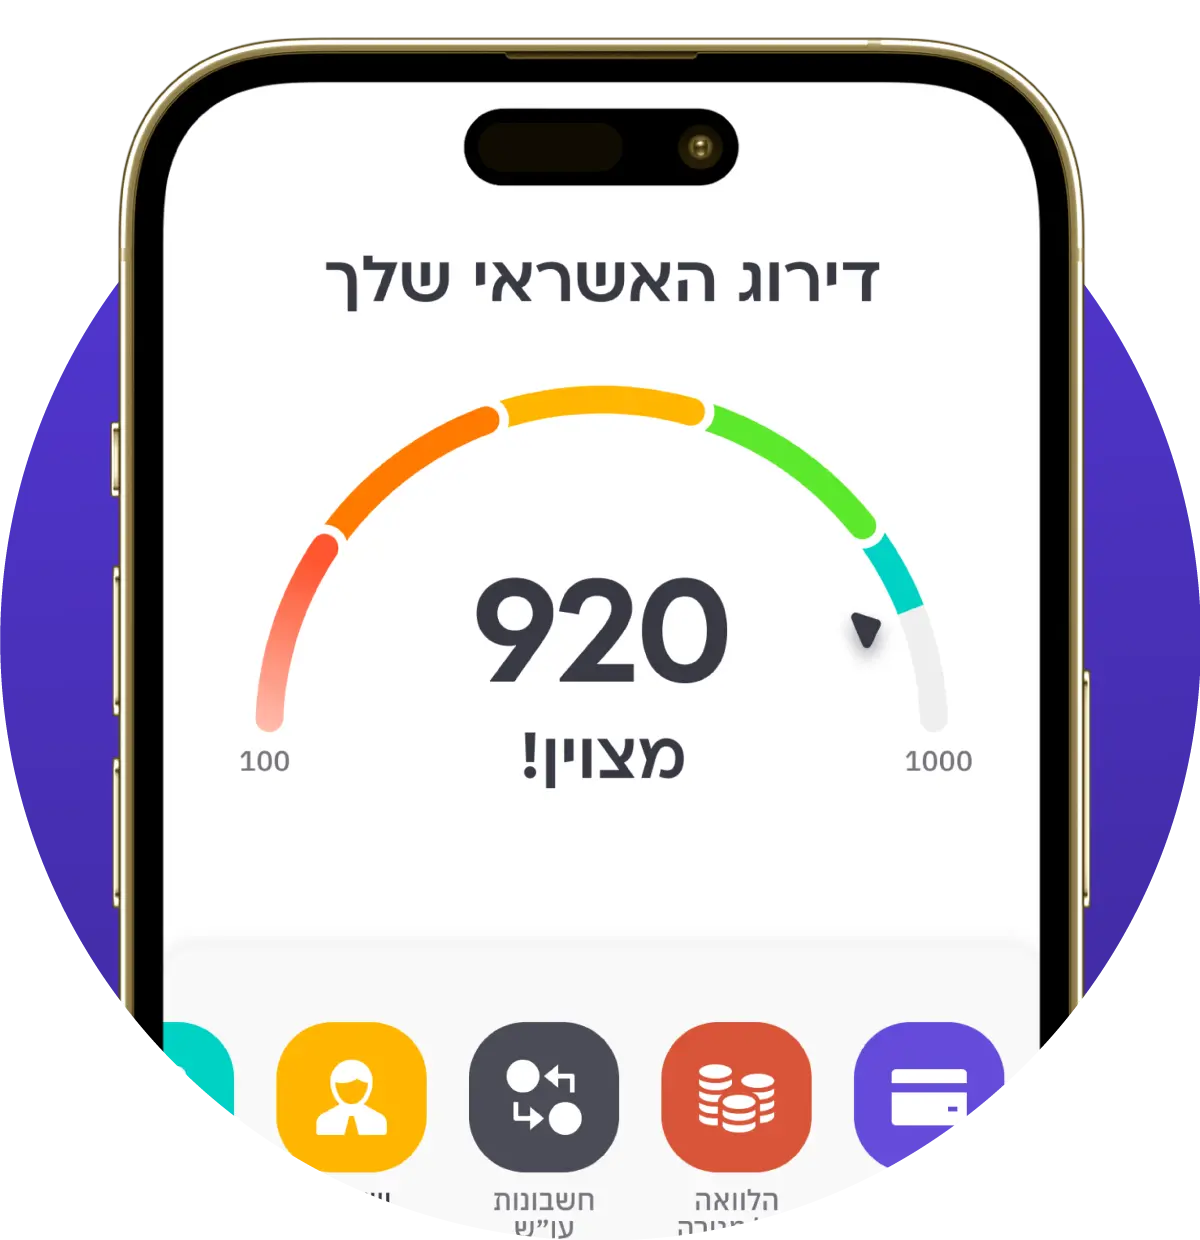
קבל הצעה מותאמת אישית בקפטן קרדיט!

שלח לי קישור לנייד:

    דילוג לתוכן