כרטיסי אשראי השוואת כרטיסים, תנאים והטבות
למה חשוב לבחור כרטיס אשראי שמתאים לאופי השימוש?
בחירת כרטיס אשראי משתלם נקבעת לפי אופי השימוש שלכם ומאפשרת למצות הטבות
למה השוואת כרטיסי אשראי חוסכת כסף לאורך זמן?
השוואה מאפשרת להבין את העלויות של הכרטיסים ובחירה של כרטיס אשראי משתלם
מה משפיע על הריבית על הריבית והאישור?
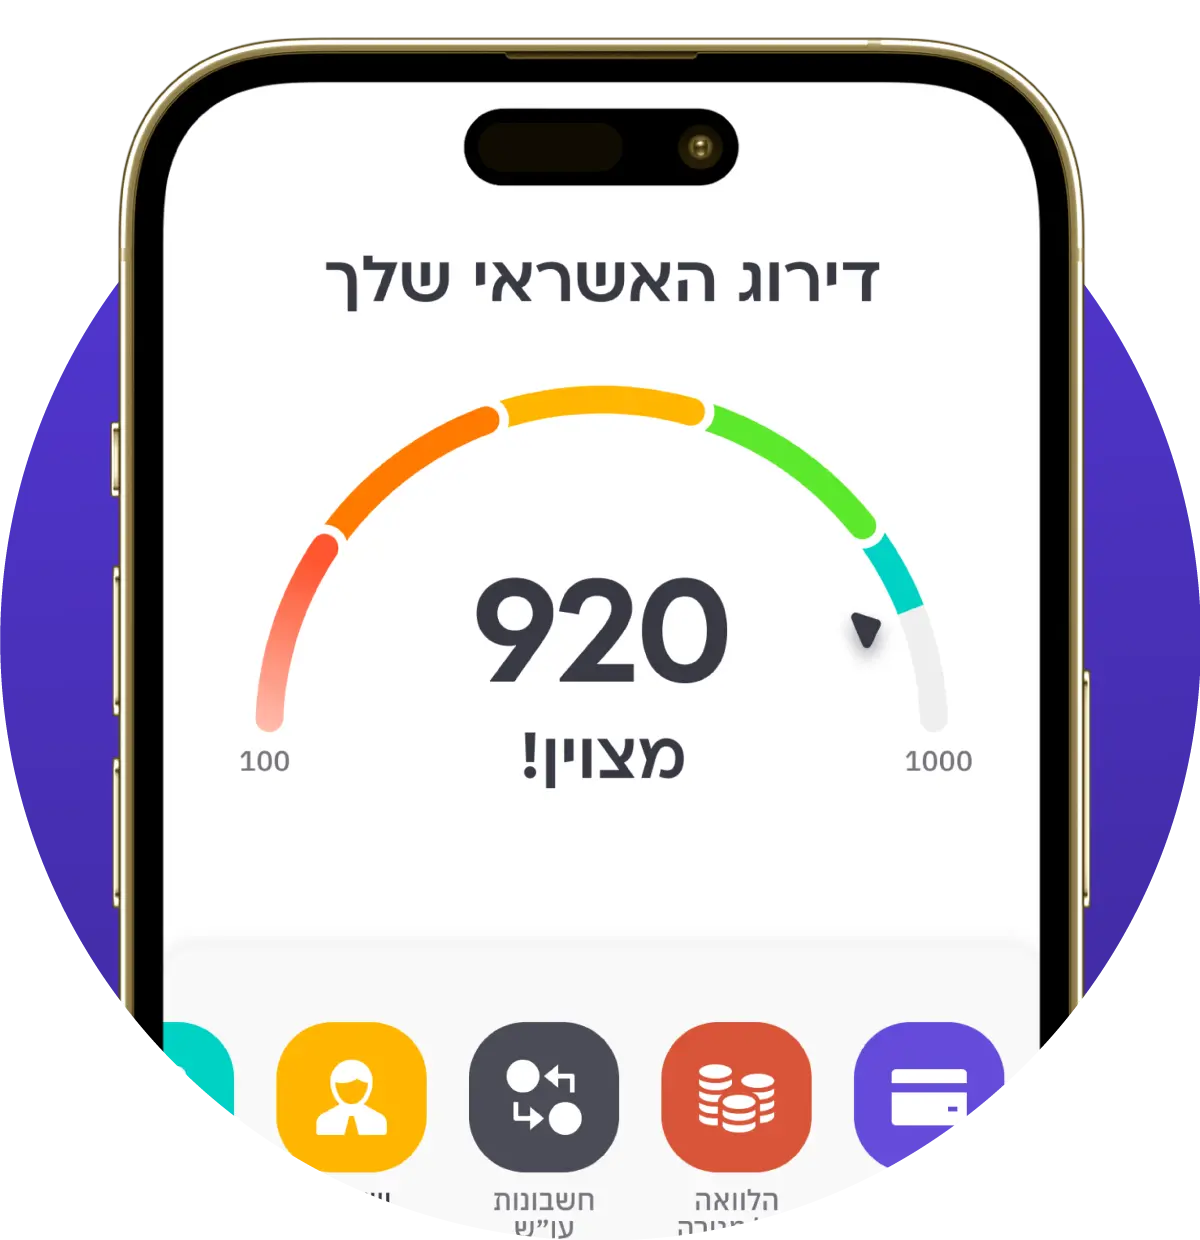
הגופים הפיננסיים בודקים את דירוג ונתוני האשראי של הלווים, ובהתאם קובעים האם לתת הלוואה ובאילו תנאים
יתרונות בולטים
חברות אשראי מציעות מגוון רחב של כרטיסי אשראי ולצידם יש כרטיסי אשראי של חברות חוץ בנקאי. באמצעות השוואה בין החברות השונות, אפשר להבין בקלות כמה כל כרטיס יעלה ולהבין איזו חברת אשראי הכי מתאימה עבורכם הוא איזה כרטיס אשראי חוץ בנקאי מומלץ לכם.
קרא הכולחברות אשראי מציעות מגוון רחב של כרטיסי אשראי ולצידם יש כרטיסי אשראי של חברות חוץ בנקאי. באמצעות השוואה בין החברות השונות, אפשר להבין בקלות כמה כל כרטיס יעלה ולהבין איזו חברת אשראי הכי מתאימה עבורכם הוא איזה כרטיס אשראי חוץ בנקאי מומלץ לכם.
לכל אחד ואחת מאתנו יש הרגלי קנייה שונים שמבוססים על צרכים והעדפות אישיות. לכן כרטיס אשראי מומלץ עבור אדם אחד לא בהכרח מתאים לשני. בחרו את כרטיס האשראי לפי הרגלי הקנייה שלכם
קרא הכוללכל אחד ואחת מאתנו יש הרגלי קנייה שונים שמבוססים על צרכים והעדפות אישיות. לכן כרטיס אשראי מומלץ עבור אדם אחד לא בהכרח מתאים לשני. בחרו את כרטיס האשראי לפי הרגלי הקנייה שלכם
שימוש בכרטיס בנקאי או כרטיס חוץ בנקאי מצריך תשלום בעמלות. בקפטן קרדיט אפשר לראות בבירור את העמלות על כל פעולה, להשוות ולהבין איזה כרטיס אשראי הכי משתלם
קרא הכולשימוש בכרטיס בנקאי או כרטיס חוץ בנקאי מצריך תשלום בעמלות. בקפטן קרדיט אפשר לראות בבירור את העמלות על כל פעולה, להשוות ולהבין איזה כרטיס אשראי הכי משתלם
קיומה של הטבה כזו או אחרת לא בהכרח אומר שנשתמש בה. בדקו איזה כרטיס אשראי הכי משתלם (כרטיס אשראי קאש בק, כרטיס שמעניק הטבות ברשתות מסוימות).
קרא הכולקיומה של הטבה כזו או אחרת לא בהכרח אומר שנשתמש בה. בדקו איזה כרטיס אשראי הכי משתלם (כרטיס אשראי קאש בק, כרטיס שמעניק הטבות ברשתות מסוימות).
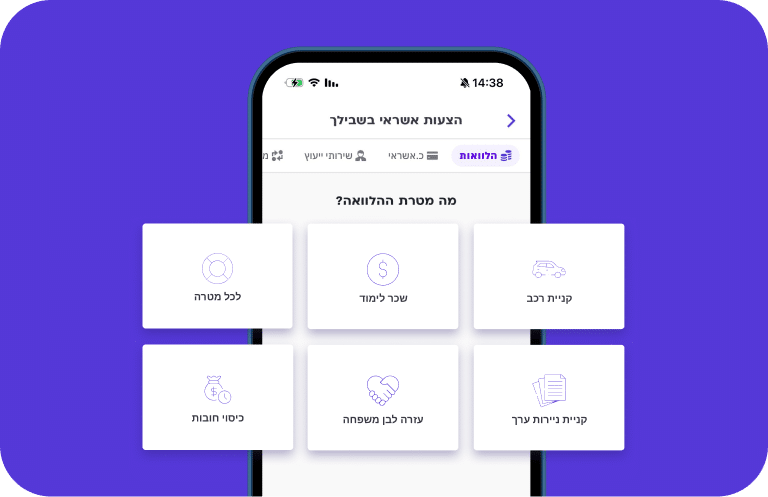
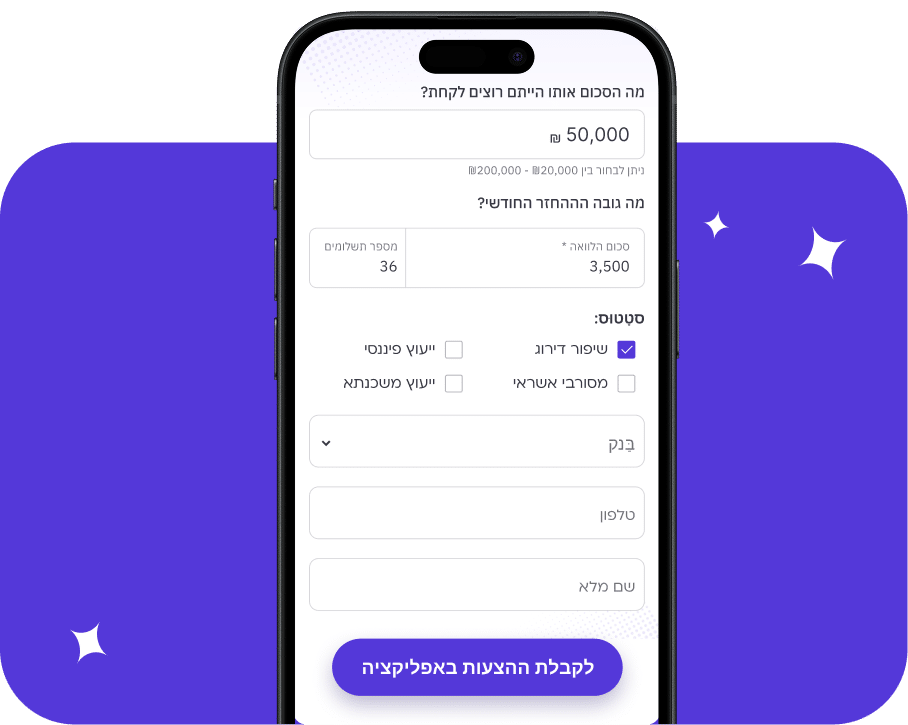
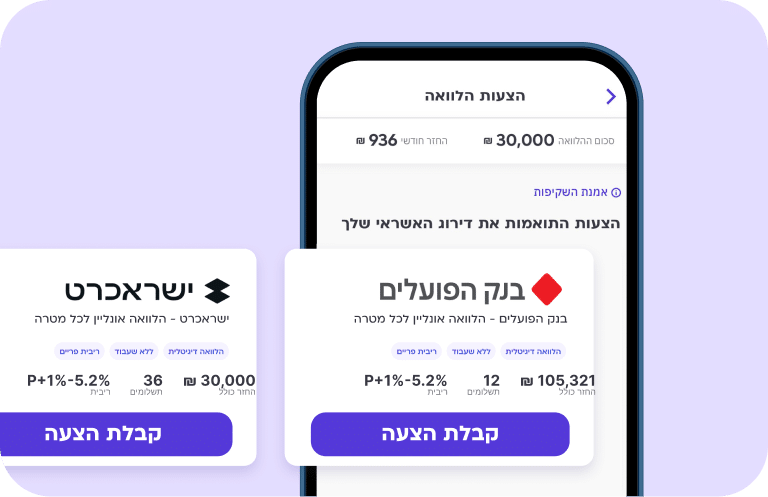
בחירת כרטיס האשראי שהכי משתלם עבורכם בקפטן קרדיט מתבצעת ללא התחייבות. לאחר הבחירה, נציג מחברת האשראי או הגורם הפיננסי יצור אתכם קישור לסגירת התהליך.
קרא הכולבחירת כרטיס האשראי שהכי משתלם עבורכם בקפטן קרדיט מתבצעת ללא התחייבות. לאחר הבחירה, נציג מחברת האשראי או הגורם הפיננסי יצור אתכם קישור לסגירת התהליך.
מה זה כרטיס אשראי ולמי הוא מתאים?
כרטיס אשראי הוא כלי לתשלום המחובר לחשבון בנק או חברה חוץ בנקאית, ומאפשר לרכוש מוצרים ושירותים ללא כסף מזומן. לרוב, החיוב עבור ההוצאות בכרטיס אשראי מתבצע בתאריך קבוע מראש (5,10,15 בחודש ועוד) וניתן גם לשלם באמצעותו בתשלומים (לפרוס הוצאה גדולה למספר חודשים). כרטיס אשראי בנקאי מחובר לחשבון בנק של לקוח, וחיוביו יורדים מדי חודש מחשבון הבנק. כרטיס אשראי חוץ בנקאי מחובר לחברה חוץ בנקאית שמחייבת את הלקוח מחוץ למסגרת העו"ש. בשוק ניתן למצוא כרטיס אשראי מטעם חברות אשראי או גורמים חוץ בנקאיים, אך חשוב לבחור, לבדוק את התנאים של כל אחד ורק אז להבין אילו כרטיסי אשראי מומלצים עבור כל אחד מאתנו.
סוגי כרטיסי אשראי בישראל
כרטיס אשראי בנקאי
כרטיס אשראי בנקאי שהונפק על ידי הבנק שבו מתנהל החשבון. בהתאם, מסגרת כרטיס האשראי קשורה למסגרת העו"ש והיוב...
קרא הכולכרטיס אשראי בנקאי
כרטיס אשראי בנקאי שהונפק על ידי הבנק שבו מתנהל החשבון. בהתאם, מסגרת כרטיס האשראי קשורה למסגרת העו"ש והיובים נגבים ממנו. הכרטיס מאפשר תשלום מקומי ובינלאומי, תשלומים מקוונים ומשיכת מזומנים – בהתאם ליתרה בחשבון הבנק
כרטיס אשראי חוץ בנקאי
כרטיס אשראי חוץ בנקאי מונפק על ידי חברת אשראי ולא דרך הבנק, ומספק ללקוחות מסגרת אשראי נוספת – שאינה תלויה בחשב...
קרא הכולכרטיס אשראי חוץ בנקאי
כרטיס אשראי חוץ בנקאי מונפק על ידי חברת אשראי ולא דרך הבנק, ומספק ללקוחות מסגרת אשראי נוספת – שאינה תלויה בחשבון הבנק. הכרטיס מאפשר גם הוא לשלם בארץ ובחו"ל.
כרטיסי אשראי עם הטבות
שימוש בכרטיס אשראי כולל הטבות שונות שמתעדכנות בהתאם לגוף או החברה המנפיקה. על פניו יש כרטיסי אשראי מומלצים אך ...
קרא הכולכרטיסי אשראי עם הטבות
שימוש בכרטיס אשראי כולל הטבות שונות שמתעדכנות בהתאם לגוף או החברה המנפיקה. על פניו יש כרטיסי אשראי מומלצים אך כפי שצוין קודם לכן חשוב לבדוק אילו הטבות הכי מתאימות ומשתלמות עבורכם. רק אז תוכלו להבין איזה כרטיס אשראי מומלץ במקרה שלכם
כרטיסי אשראי בינלאומיים
כרטיסי אשראי בינלאומיים מאפשרים תשלום בחו"ל וכן בהזמנה מאתרים גלובליים. לפי פרסומים שונים, כרטיס אשראי חו...
קרא הכולכרטיסי אשראי בינלאומיים
כרטיסי אשראי בינלאומיים מאפשרים תשלום בחו"ל וכן בהזמנה מאתרים גלובליים. לפי פרסומים שונים, כרטיס אשראי חוץ בנקאי מומלץ במקום כאלו, אך כמו שהוזכר קודם לכן חשוב להשוות את כל האופציות, להבין עלויות אמיתיות – ורק אז לבחור.
כרטיסי אשראי לפרימיום
כרטיסי אשראי לפרימיום מציעים הטבות או תנאים לקבוצת לקוחות ספציפית עם הטבות ייחודיות. כדי לא להתפתות, מומלץ לה...
קרא הכולכרטיסי אשראי לפרימיום
כרטיסי אשראי לפרימיום מציעים הטבות או תנאים לקבוצת לקוחות ספציפית עם הטבות ייחודיות. כדי לא להתפתות, מומלץ להבין שאכן תשתמשו בהן ולא לבחור כרטיס אשראי רק בגלל שם או מיתוג מסוים
הרגלי השימוש
האם כרטיס האשראי נותן מענה להרגלים ולצרכים שלכם או מגביל אתכם? בחרו בזה שהכי מתאים לכם
עמלות
האם השימוש בכרטיס כרוך בתשלום עמלה ובמיוחד בעסקאות מט"ח ואם כן – מהי? כמו כן מומלץ לבדוק את גובה העמלות על עסקאות שונות ולבחור באופציה הכי משתלמת
הטבות
האם ההטבות באמת מתאימות לכן או שמדובר בהטבות שלא רלוונטיות
מסגרת
האם עדיף שחיוב האשראי ירד מחשבון העו"ש עצמו או באופן אחר?
נסיעות לחו"ל
האם תדירות הנסיעות לחו"ל וההטבות שמוצעות במסגרות זו שוות את העלות של השימוש בכרטיס?
חברות אשראי וכרטיסים מובילים בישראל
Max
כרטיס אשראי מקס מבית חברת האשראי MAX הוא אחד מכרטיסי האשראי השונים המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
כאל
כרטיס אשראי כאל גם הוא אחד מכרטיסי האשראי המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
ישראכרט
כרטיס אשראי ישראכרט הוא אחד מכרטיסי האשראי המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
אמריקן אקספרס
כרטיס אשראי אמריקן אקספרס גם הוא אחד מכרטיסי האשראי המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
דיינרס
כרטיס אשראי דיינרס הוא אחד מכרטיסי האשראי המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
וואן זירו
כרטיס אשראי וואן זירו הוא אחד מכרטיסי האשראי המוצעים בקפטן קרדיט. ניתן לראות את התנאים המלאים לשימוש באתר או באפליקציה
כרטיס אשראי קאש בק והטבות
כרטיס אשראי קאשבק הוא כרטיס המעניק החזר כספי על רכישות. לרוב מדובר בצבירה של נקודות שניתנות לשימוש בקניות עתידיות. הטבת קאשבק מתאימה ללקוחות שמשלמים רבות באשראי אך חשוב לזכור כי ההטבות עשויות להיות מוגבלות לרשתות מסוימות ובכל מקרה מדובר באחוזים נמוכים מאוד מערך הקנייה עצמו. לכן, חשוב להבין האם כרטיס אשראי קאש בק אכן מתאים לכם ומצדיק את התשלום.
עמלות חודשיות
עמלות חודשיות על כרטיס אשראי הן למעשה "דמי הכרטיס" – תשלום קבוע הנגבה על ידי חברות האשראי או הבנקים עבור החזקת הכרטיס, ניהולו, והשירותים הנלווים אליו. עמלות אלו נגבות בדרך כלל ללא קשר להיקף השימוש בכרטיס, אם כי ישנם כרטיסים המציעים פטור חלקי או מלא תמורת עמידה בתנאים (למשל, ביצוע רכישות בסכום מסוים)
עמלות המרה
עמלות הן תוספת תשלום באחוזים מערך העסקה בעת רכישה או תשלום בדולר, יורו או מט"ח אחר. העמלה מייקרת את גובה העסקה עצמו ונגבית בעת קניות בחו"ל או תשלום באתרי אינטרנט בינלאומיים.
ריבית על עסקאות קרדיט
ריבית על עסקאות קרדיט בכרטיס אשראי שנגבית עבור פריסת רכישה למספר תשלומים דחויים. למעשה, מדובר הלוואה לכל דבר שניתנת מטעם חברת האשראי או הגוף הרלוונטי.
מסגרת אשראי
מסגרת אשראי בכרטיס האשראי היא למעשה "תקרה" להיקף ההוצאות שניתן לבצע בכרטיס אשראי. כך למשל אם מסגרת כרטיס האשראי היא 2,000 שקל בחודש הרי שמעבר לכך לא ניתן יהיה לחייב עסקאות נוספות בכרטיס עד סוף החודש.
פריסת תשלומים
פריסת תשלומים מאפשרת לחלק הוצאה מסוימת בכרטיס אשראי למספר חודשים. כך למשל עסקה של 2,000 שקל נפרסת לאורך חמישה חודשים כאשר בכל חודש ירדו 400 שקל. כך ניתן לבצע עסקאות גדולות יחסית ולא להעמיס בבת אחת על החשבון. לרוב הפריסה לתשלומים מבוצעת ללא תוספת ריבית.
טעויות נפוצות בבחירת כרטיס אשראי
בחירה רק לפי מותג
התעלמות מעמלות
חשוב להשוות כל כרטיס אשראי מטעם חברת אשראי, בנק או גורם חוץ בנקאי על בסיס דמי הכרטיס, גובה עמלות מט״ח או עמלות אחרות, התאמה לאופי השימוש האישי שלכם ומידת ההתאמה של ההטבות המוצעות במסגרתו. השוואה נכונה אינה מסתכמת בשם החברה, אלא בודקת את העלות הכוללת, תנאי השימוש, מסגרת האשראי, השירותים הנלווים והערך האמיתי שתקבלו בפועל.
ממה מתחילים את ההשוואה
כדי להשוות בין חברות אשראי בצורה מקצועית, כדאי להתחיל מהשאלה איך אתם משתמשים בכרטיס: קניות שוטפות בארץ, רכישות אונליין, נסיעות לחו״ל, פריסת תשלומים, משיכת מזומן או שימוש בהטבות. לכל דפוס שימוש יש משמעות אחרת: מי שקונים הרבה במט״ח יתמקדו בעמלות מט״ח, ומי שמחזיקים כמה כרטיסים צריכים לבדוק את דמי הכרטיס ואת ההטבות שהם באמת מנצלים.
בדקו גם את תנאי המסגרת והאשראי המתגלגל, אם מוצע לכם כזה. חשוב להבין מתי מדובר בכרטיס חיוב רגיל, מתי מדובר באשראי נוסף, ומה העלות האפשרית של דחיית תשלומים או פריסה. אל תסתפקו בכותרת של ההטבה; קראו את התנאים, מגבלות המימוש, תוקף ההטבות והאם הן רלוונטיות להרגלי הצריכה שלכם.
איך מחשבים עלות אמיתית
דרך פשוטה להשוואה היא לחשב עלות שנתית: דמי כרטיס חודשיים כפול 12, בתוספת עמלות שאתם צפויים לשלם לפי אופי השימוש שלכם. אם יש פטור זמני מדמי כרטיס, השוו את העלות גם לאחר סיום תקופת הפטור, כדי לא להסתמך רק על החודשים הראשונים.
במט״ח, אל תבדקו רק אם יש ״הטבות לחו״ל״, אלא מהי עמלת ההמרה בפועל וכמה רכישות אתם מבצעים במטבע זר. בהטבות, נסו להעריך כמה מהן באמת תממשו: הטבה שאינה מתאימה לכם שווה פחות מהנחה או תנאי שימוש שמתאימים לצריכה הקבועה שלכם.
ההקשר הישראלי - מאגר נתוני האשראי
בישראל, פעילות האשראי מושפעת גם ממאגר נתוני האשראי של בנק ישראל ומחוק נתוני אשראי. נתונים על התנהלות האשראי שלכם עשויים לשמש גופים מורשים בעת בחינת בקשות אשראי, בהתאם להוראות הדין ולהסכמות הנדרשות. לכן, מעבר להשוואת הכרטיסים עצמם, כדאי להכיר את דירוג האשראי והנתונים הפיננסיים שלכם לפני שבוחרים הצעה.
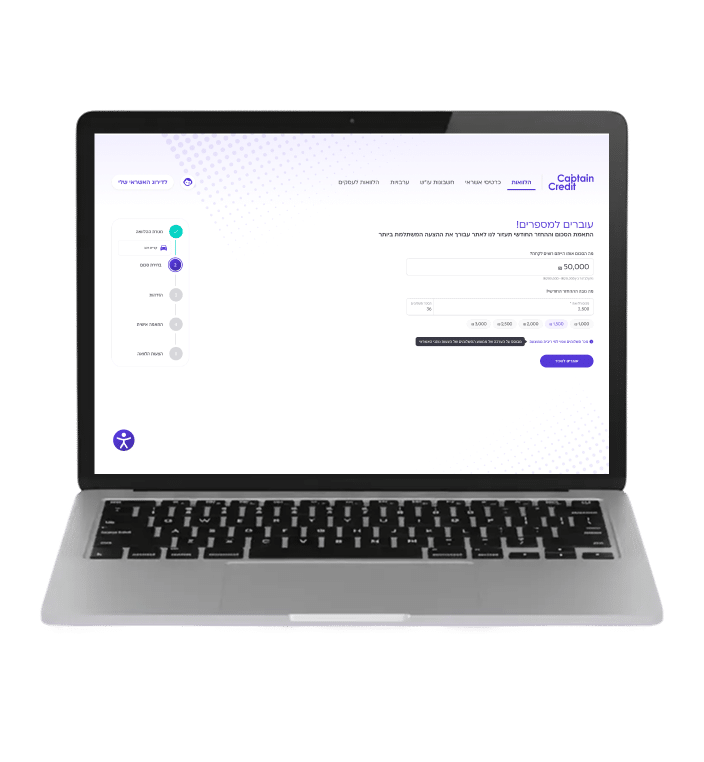
כדי לבצע השוואה מסודרת ומותאמת לצרכים שלכם, היכנסו לעמוד השוואת כרטיסי אשראי של קפטן קרדיט.
כרטיס אשראי בנקאי מונפק על ידי הבנק ומחובר לחשבון הבנק שלכם, כך שחיובי הכרטיס יורדים מחשבון העו״ש ומסגרת הכרטיס קשורה בדרך כלל גם להתנהלות ולמסגרת בחשבון. כרטיס חוץ בנקאי מונפק על ידי חברת אשראי או גורם חוץ בנקאי, ולכן הוא אינו מנוהל כמסגרת אשראי בנקאית רגילה של הבנק. בפועל, ההבדל המרכזי הוא מי נותן לכם את מסגרת האשראי, מי מנהל אותה, ואיך היא משתלבת בתזרים החודשי שלכם.
ההבדלים המרכזיים
בכרטיס בנקאי, הבנק הוא הגורם שמציע או מאשר את הכרטיס, והמסגרת נבחנת לרוב כחלק מהתמונה הכוללת של חשבון העו״ש שלכם: הכנסות, התחייבויות, מסגרת בחשבון, היסטוריית פעילות ועוד. לכן, שינוי במסגרת הכרטיס, הגדלה שלה או סירוב לבקשה עשויים להיות קשורים גם לשיקולי הבנק לגבי החשבון.
בכרטיס חוץ בנקאי, ההתקשרות נעשית מול גורם שאינו הבנק שלכם. הכרטיס יכול לשמש אתכם גם אם הוא מחויב בסופו של דבר מחשבון הבנק שבחרתם, אך מסגרת האשראי עצמה ניתנת ומנוהלת על ידי מנפיק חוץ בנקאי. לעיתים הכרטיס מגיע עם מועדוני לקוחות, הטבות, אפשרויות פריסה או תנאי שימוש שונים, ולכן חשוב לבדוק לא רק את שם הכרטיס אלא גם את העלויות, המסגרת, מועד החיוב ותנאי האשראי.
מה זה אומר בבחירה בין הכרטיסים
נניח שיש לכם כרטיס בנקאי עם מסגרת מסוימת, ובנוסף אתם שוקלים כרטיס חוץ בנקאי עם מסגרת נוספת. מצד אחד, מסגרת נוספת יכולה לעזור בניהול תזרים, למשל כאשר יש הוצאה גדולה לפני כניסת משכורת. מצד שני, יותר מסגרות עלולות להוביל לשימוש גבוה יותר באשראי, ולכן חשוב לוודא שההחזרים החודשיים מתאימים ליכולת ההחזר שלכם.
בדוגמה אחרת, אם אתם מחזיקים כרטיס בנקאי אחד בלבד וכל החיובים מרוכזים בו, קל יותר לעקוב אחרי התזרים במקום אחד. לעומת זאת, כמה כרטיסים יכולים לאפשר הפרדה בין הוצאות שוטפות, קניות אונליין או הוצאות משפחתיות, אך דורשים מעקב מסודר יותר אחר מועדי חיוב ועמלות.
ההקשר הישראלי - מאגר נתוני האשראי
בישראל פועל מאגר נתוני האשראי של בנק ישראל, בהתאם לחוק נתוני אשראי. נתוני אשראי מסוימים על התנהלות פיננסית, לרבות התחייבויות ופירעונות, עשויים לשמש גופים נותני אשראי בעת בחינת בקשות. לכן, בין אם מדובר בכרטיס בנקאי ובין אם בכרטיס חוץ בנקאי, שימוש אחראי במסגרת, עמידה בתשלומים וניהול נכון של התחייבויות יכולים להיות משמעותיים בעתיד.
כדי לבדוק איזה כרטיס מתאים לצרכים שלכם, היכנסו לעמוד השוואת כרטיסי אשראי של קפטן קרדיט והשוו אפשרויות בצורה מסודרת.
בחירה של כרטיס אשראי היא פעולה שאולי נשמעת יומ-יומית אך בפועל עשויות להיות לה עלויות לא מבוטלות. השוואה של כרטיסי אשראי, בדיקה של גובה העמלות, התאמה לצרכים ולאופי השימוש וכן וידוא שההטבות אכן מתאימות לכם יכולה לחסוך לא מעט ולאפשר התנהלות פיננסית חכמה ואחראית.