שירלי פנתה אליי כשהיא אוטוטו אמורה ללדת תאומים – תזמון מרגש מאוד אך כזה שגם עשוי להלחיץ ולעורר לא מעט דאגה. היא אמנם השתכרה יפה, אך הדירוג שלה היה נמוך במיוחד והיא סורבה לבקשות אשראי שהגישה. הוראת קבע שחזרה בשל חוסר תשומת לב ומספר הלוואות פתוחות היו הסיבות המרכזיות.
נפגשנו והתחלנו לעשות סדר. הקו המנחה היה ברור: לייצר מצב שבו שירלי לא מנצלת את המסגרות שלה עד למקסימום כפי שהתרחש.
הצעד הראשון היה סדר בהוצאות, תעדוף שלהן והבנה על מה מוותרים, מה דוחים לשלב מאוחר יותר ואיך מתנהלים בצורה נכונה שמותאמת לצרכים אך גם להכנסות עצמן.
לאחר מכן, ניגשנו לבנק במטרה לקדם צעד של איחוד הלוואות. הבנק בדק את הדירוג וסירוב, אבל לא אמרנו נואש. האמנתי מאוד בשירלי ופניתי למנהלי הסניף והאזור הרלוונטיים עם הנשק הסודי: תוכנית כלכלית מדוקדקת ומפורטת, שכוללת הוכחה מובהקת ליכולת ההחזר של שירלי. עמדתי על כך גם שההלוואה לא תסווג כהסדר (צעד שעשוי לפגוע בדירוג) ושמטרתה היא לשפר את מצבה הפיננסי של שירלי ולקדם אותה. איחוד ההלוואות יצא לפועל, ובמסגרתו נלקחה הלוואה אחת גדולה במקום כל הקטנות – מה שחסך כפל ריביות ואפשר מעקב והתנהלות מסודרת יותר.
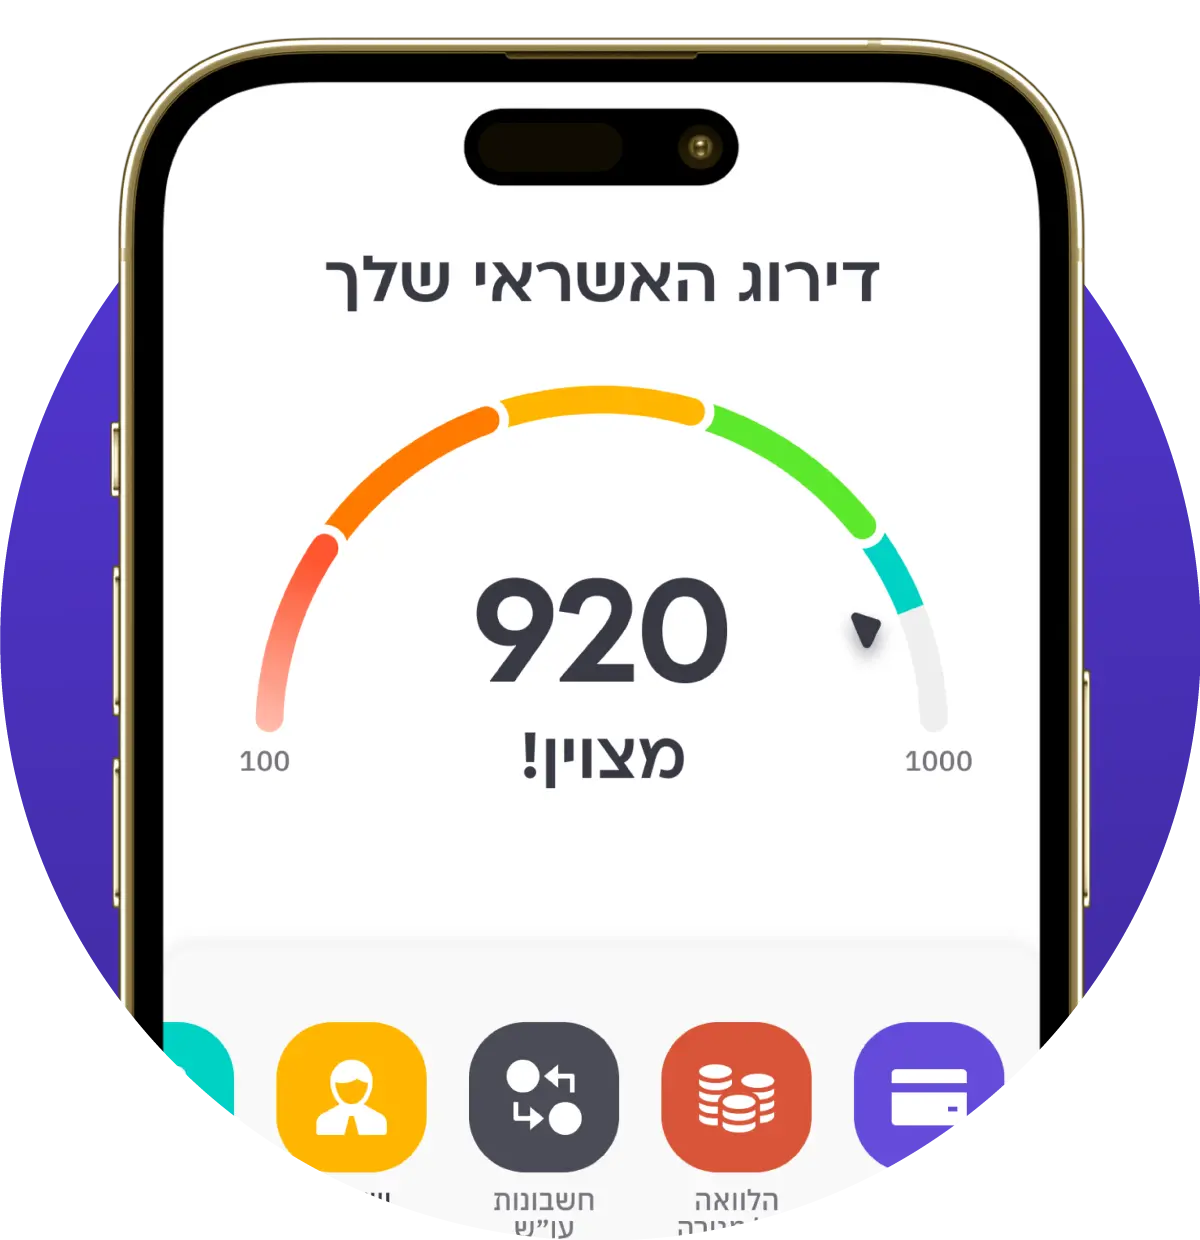
חודשים ספורים לאחר מכן, הצעדים עשו את שלהם. דירוג האשראי זינק ל-815 (דירוג טוב) ובין לבין שירלי ילדה תאומים בריאים ושלמים. עודדתי אותה גם למצות את זכויותיה ובעקבות כך היא קיבלה החזר של 2,500 שקל מביטוח לאומי.
אין לי ספק שהשנה הקרובה של שירלי תעצים אותה מבחינה אישית, אך גם מבחינה כלכלית!
מה אפשר לקחת מהסיפור של שירלי
הכנסה גבוהה היא לא חזות הכל – זה לא סוד שהכנסה גבוהה מקנה יותר יכולות כלכליות, אך כשזה מגיע לאשראי ההתנהלות הפיננסית היא המפתח.
תשומת לב חוסכת צרות וגם כסף – במקרה של שירלי הוראת קבע חזרה בשל חוסר תשומת לב וזה עשוי היה לעלות לה ביוקר. שימו לב למכתבים ולהתראות שנשלחות מהבנק.
לא להגזים עם ניצול – עצה שנכונה לחיים עצמם (🙂)אך גם למסגרת העו"ש שלכם. ניצול מסגרת העו"ש משפיע מאוד על הדירוג וחשוב לדעת שבסופו של דבר זו הלוואה לכל דבר מהבנק ולא כסף ששייך לנו.