הלוואות הפכו להיות משהו שקל ונוח לקחת אך מאחורי הבקשה באתר מתקיימות שורה ארוכה של בדיקות ותהליכים. מה הם ואיך הם משפיעים על התנאים שנקבל? כל התשובות כאן
רבים מאיתנו מכירים את הרגע הזה: ממלאים בקשה להלוואה באתר, באפליקציה או מול נציג, לוחצים על "שליחה" וממתינים לתשובה. לעיתים האישור מגיע בתוך דקות, לפעמים מתקבלת הצעה בריבית גבוהה מהצפוי, ובמקרים אחרים הבקשה נדחית לחלוטין.
אבל מה בעצם קורה מהרגע שבו הגשתם את הבקשה? אילו נתונים הגופים הפיננסיים בודקים, מהו חיווי אשראי, ומה גורם לאדם אחד לקבל הלוואה בתנאים מצוינים בעוד שאדם אחר יקבל הצעה יקרה יותר או ייתקל בסירוב? הנה הצצה לתהליך שמתרחש מאחורי הקלעים.
השלב הראשון: בדיקת חיווי אשראי
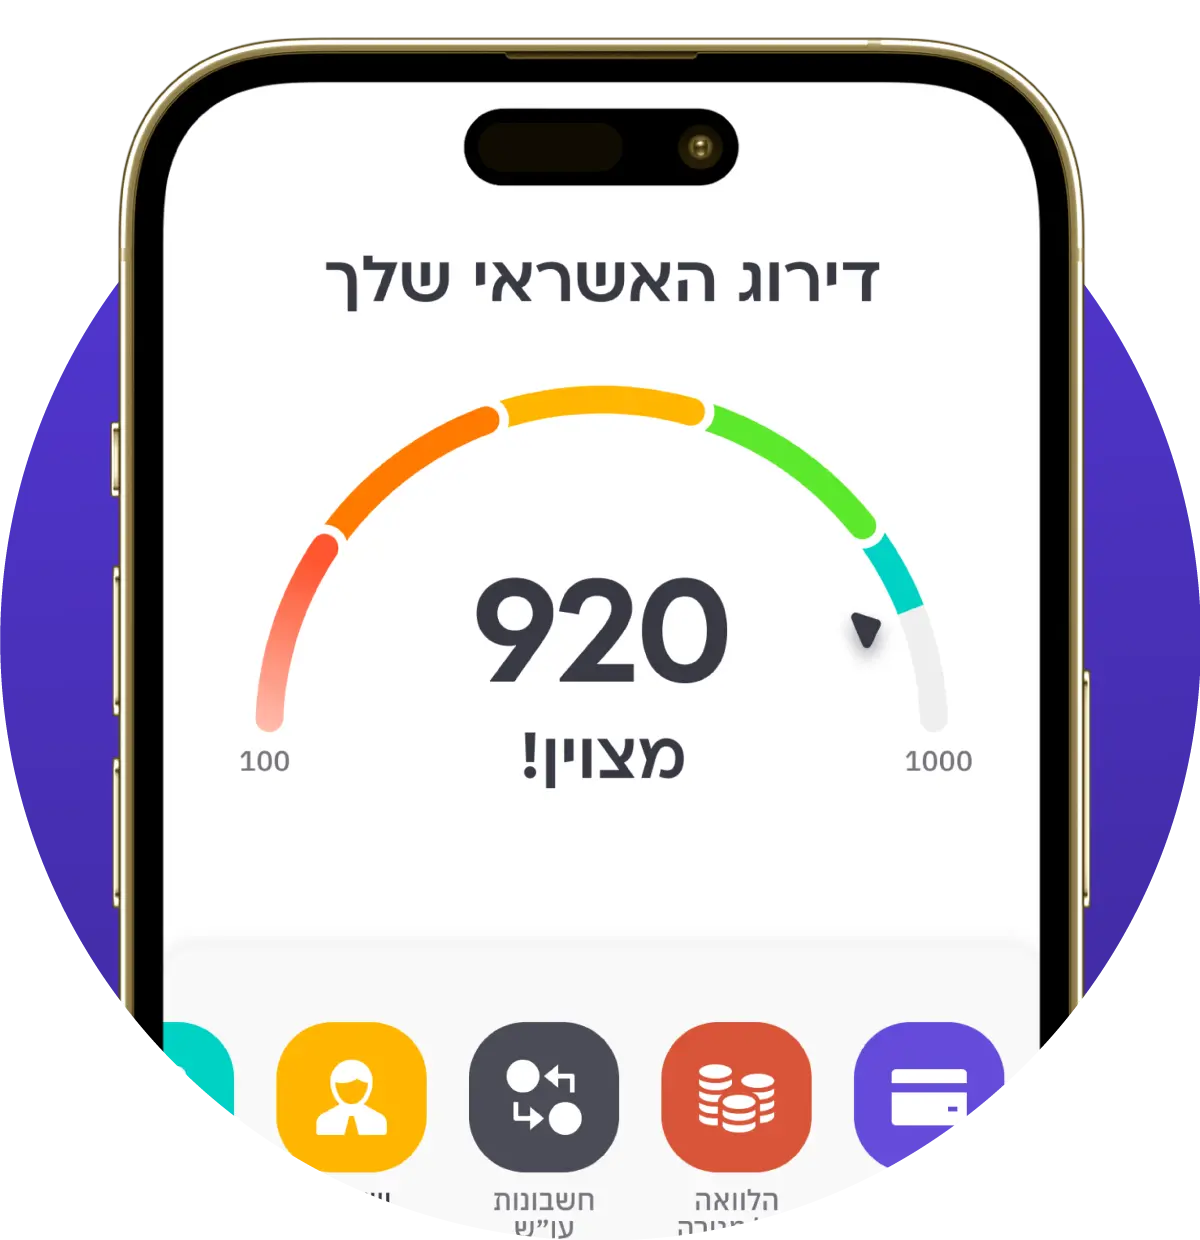
כאשר גוף פיננסי בוחן בקשת הלוואה, אחד הכלים המרכזיים שעומדים לרשותו הוא חיווי אשראי. חיווי אשראי הוא למעשה הערכת סיכון ראשונית שלפיה מתקבלת המלצה ראשונית: האם לתת אשראי (חיווי ירוק) או לא (חיווי אדם). מטרת החיווי היא למעשה לסייע לנותני האשראי להבין מה ההסתברות שהלווה יעמוד בהתחייבויותיו ויחזיר את ההלוואה בזמן. חשוב להבין שחיווי אשראי אינו החלטה בפני עצמה. הוא לא קובע אם תאושר הלוואה או לא, אלא מספק לגוף המממן אינדיקציה לגבי רמת הסיכון הכרוכה במתן האשראי.
אילו נתונים נבדקים?
בניגוד למה שהבדיקה אינה מתמקדת רק בגובה המשכורת או במצב החשבון הנוכחי.
המערכות בוחנות מגוון רחב של נתונים שיכולים להעיד על דפוסי ההתנהלות הפיננסית של המבקש, ובהם:
- עמידה בתשלומי הלוואות קודמות
- החזרי כרטיסי אשראי
- צ'קים שחזרו
- הגבלות בחשבון, אם היו
- היקף ההלוואות הקיימות
- ניצול מסגרות אשראי
- ותק והיסטוריית אשראי
- אירועים פיננסיים חריגים מהעבר
המטרה אינה לבחון אירוע בודד, אלא לקבל תמונה רחבה על ההתנהלות הפיננסית לאורך זמן
למה בקשות להלוואה נדחות?
סירוב להלוואה לא תמיד מעיד על בעיה חמורה. לעיתים מדובר בשילוב של מספר גורמים שמעלים את רמת הסיכון בעיני הגוף המממן.
בין הסיבות הנפוצות לסירוב ניתן למצוא:
עומס התחייבויות גבוה
גם אדם שמרוויח היטב עשוי להיתקל בסירוב אם כבר קיימות לו הלוואות רבות או התחייבויות חודשיות משמעותיות. מבחינת המלווה, השאלה אינה רק כמה כסף נכנס לחשבון, אלא כמה כסף נשאר פנוי לאחר כל ההוצאות וההחזרים.
היסטוריית אשראי בעייתית
צ'קים שחזרו, פיגורים בתשלומים או הגבלות שהיו בעבר עשויים להשפיע על הערכת הסיכון גם זמן רב לאחר שהאירוע עצמו הסתיים.
חוסר במידע
באופן מפתיע, גם היעדר היסטוריית אשראי יכול להקשות על קבלת הלוואה. כאשר אין מספיק מידע על ההתנהלות הפיננסית של המבקש, הגוף המממן מתקשה להעריך את רמת הסיכון.
למה אנשים שונים מקבלים ריביות שונות?
גם כאשר שתי בקשות מאושרות, התנאים יכולים להיות שונים לחלוטין. הסיבה לכך היא שהריבית משקפת במידה רבה את רמת הסיכון שהמלווה מייחס ללווה. ככל שהערכת הסיכון נמוכה יותר, כך גדל הסיכוי לקבל הצעה אטרקטיבית יותר. ככל שהסיכון גבוה יותר, הגוף המממן עשוי לדרוש ריבית גבוהה יותר כדי לפצות על הסיכון שהוא לוקח.
מה הופך הלוואה לזולה יותר?
בדרך כלל, הגורמים הבאים עשויים לשפר את תנאי ההלוואה:
- היסטוריית אשראי חיובית לאורך זמן
- עמידה עקבית בתשלומים
- מספר נמוך של התחייבויות קיימות
- ניצול מתון של מסגרות אשראי
- הכנסה יציבה וקבועה
- ותק פיננסי משמעותי
כאשר כל הנתונים הללו מצטרפים יחד, הגוף המממן רואה מולו לקוח שנחשב בסיכון נמוך יחסית.
ומה מייקר את ההלוואה?
מנגד, ריבית גבוהה יותר עשויה לנבוע ממצבים כמו:
- דירוג אשראי נמוך או בינוני
- עומס הלוואות קיים
- ניצול גבוה של מסגרות אשראי
- אירועים פיננסיים שליליים בעבר
- חוסר יציבות בהכנסות
- היסטוריית אשראי קצרה או חלקית
גם כאשר ההלוואה מאושרת, גורמים אלה עשויים להשפיע על המחיר שתשלמו עבורה.
השורה התחתונה: ההלוואה מתחילה הרבה לפני בקשת האשראי
רוב האנשים חושבים שההחלטה מתקבלת ברגע שבו הם מגישים את הבקשה. בפועל, חלק גדול מהתשובה כבר נקבע הרבה קודם לכן, דרך ההתנהלות הפיננסית היומיומית שלהם. כל תשלום שמבוצע בזמן, כל הלוואה שמוחזרת כראוי וכל ניהול אחראי של מסגרות האשראי מסייעים לבנות פרופיל פיננסי חזק יותר. וכאשר מגיע הרגע שבו באמת זקוקים למימון, הפרופיל הזה עשוי להיות ההבדל בין סירוב לאישור, ובין הלוואה יקרה להלוואה בתנאים טובים יותר.