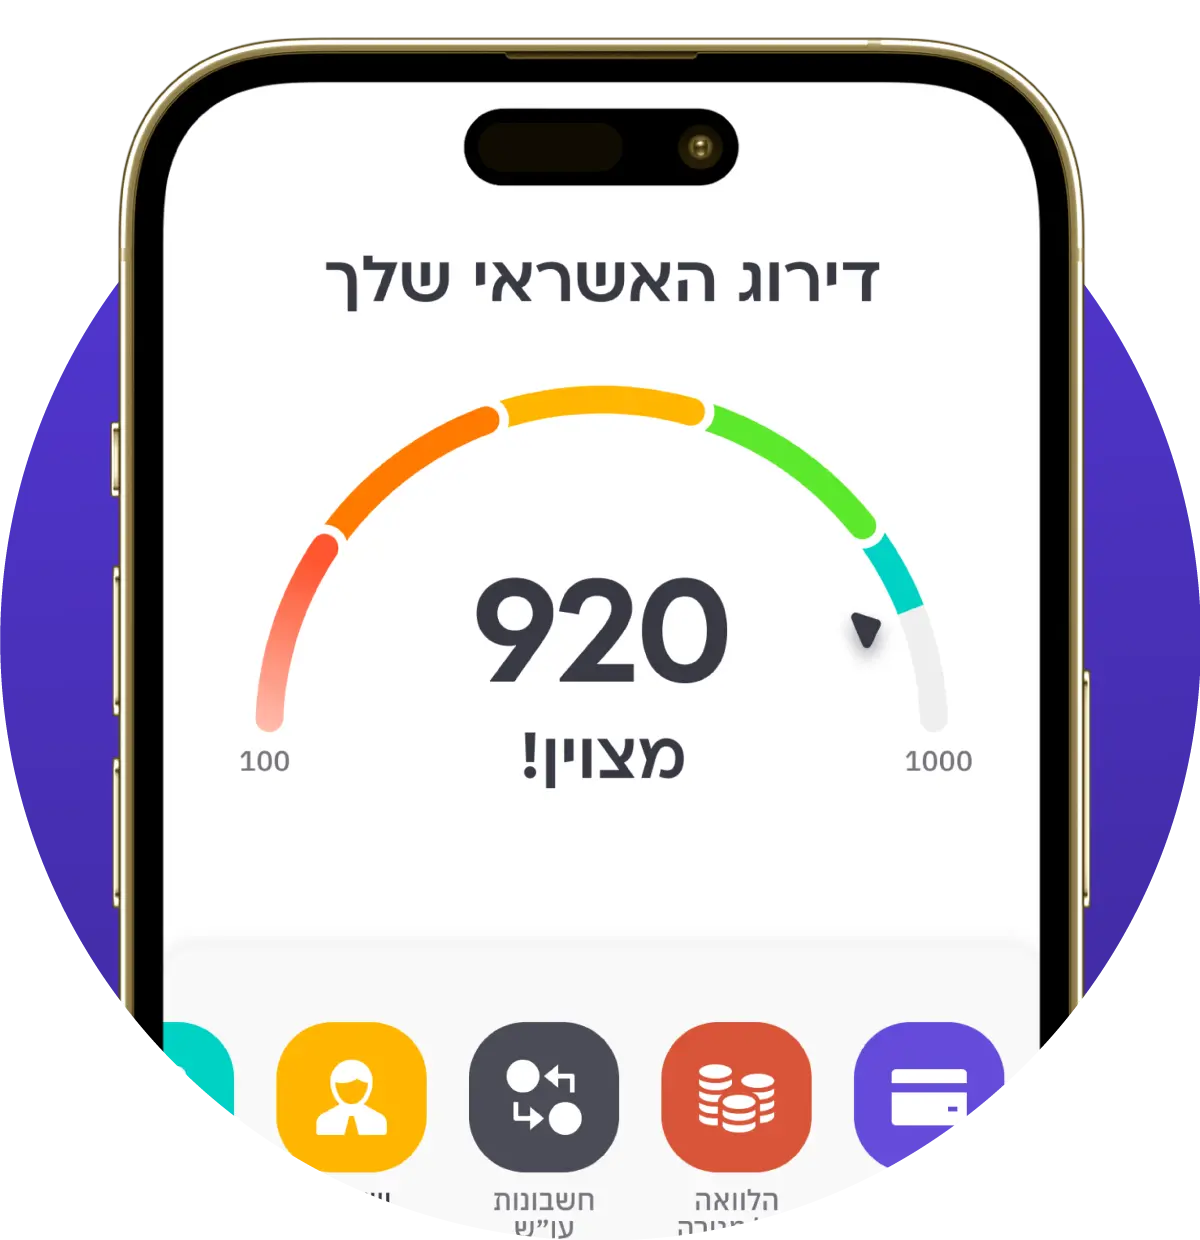
מבלי שנשים לב, הלוואות וחשבונות שסגרנו עשויים להיות מוצגים כפעילים ולפגוע בדירוג האשראי שלנו. זו הסיבה שאנחנו מציגים אותם בבירור באפליקציה, ומאפשרים לעקוב ולתקן במידת הצורך
סיפור אמיתי מהשטח: כשהדירוג גבוה, אבל משהו עדיין לא מסתדר
נטלי, תושבת רמת גן בשנות ה-40 לחייה, פנתה לאחרונה ליועצים הפיננסיים שלנו זמן קצר לאחר שהורידה את האפליקציה. היא הופתעה לגלות שהלוואה שאותה סיימה להחזיר לפני כשנה עדיין מוצגת כפעילה. בדומה, גם החשבון הנוסף שפתחה לטובת אותה הלוואה מופיע בנתוני האשראי שלה כפעיל. הדירוג שלה אמנם גבוה (793) אך היא לא הבינה מדוע הוא לא גבוה יותר. לדבריה, ההתנהלות הפיננסית שלה אחראית, שקולה, אין לה התחייבויות פיננסיות כלשהן וגם את אלו שהיו, כאמור, סיימה להחזיר.
איך נתוני האשראי בכלל מגיעים למערכת
המקרה של יעל הוא מקרה שחשוב לשים לב אליו. כמעט תמיד נתוני האשראי שלנו מדויקים ומדווחים בקפדנות על ידי המערכת הפיננסית. למעשה, על פי חוק, הבנקים מעבירים למאגר נתוני האשראי של בנק ישראל, דיווח על הפעילות הפיננסית שלנו – ללא פרטים מזהים. על סמך אותו מידע ודיווחים מחושב הדירוג בלשכת האשראי והוא גם מוצג באפליקציה. אלא שכמו תמיד, לעיתים עשויות לצוץ טעויות ולכן כדאי להיות על הדברים.
למה חשוב לעקוב אחרי הנתונים באופן שוטף
המטרה שלנו היא לשקף ולהציג את נתוני האשראי בצורה ברורה ונגישה, כך שבמבט אחד ניתן יהיה להבין את התמונה. זה גם מאפשר לבחון את המידע שהוא מוצג, ואף לוודא שהוא תואם את המציאות הנוכחית.
גיליתם טעות? כך פועלים נכון שלב אחרי שלב
מה עושים אם מגלים שהמידע לא מדויק או שכאמור לא עדכני? קודם כל פונים לבנק או לגורם הפיננסי הרלוונטי ומבקשים לתקן את הפרטים. כמעט תמיד, צעד זה יספיק וייתכן שבעדכון הבא כבר תראו את הנתונים משתנים והדירוג עולה. במידה ונתקלים בקושי, אפשר גם לפנות לבנק ישראל, לצרף אסמכתאות או מסמכים המעידים על הטעות – ואז למעשה נפתח בירור בנושא. זה תהליך שעשוי להימשך מספר שבועות אך גם הוא עשוי לפתור את הסוגיה. במקרים מורכבים או כאשר לא יודעים לעשות זאת עצמאית, אפשר להגיש בקשה לתיקון מידע דרך היועצים הפיננסיים של קפטן קרדיט שמומחים בנושא.
השורה התחתונה: עשויים להיות מקרים שנתוני האשראי שלנו לא יהיו מדויקים, מעודכנים ונכונים. לכן כדאי לעקוב באופן שוטף אחר הנתונים באפליקציה ובמידת הצורך לתקן את מה שנדרש. יועצי הקפטן ישמחו לסייע.