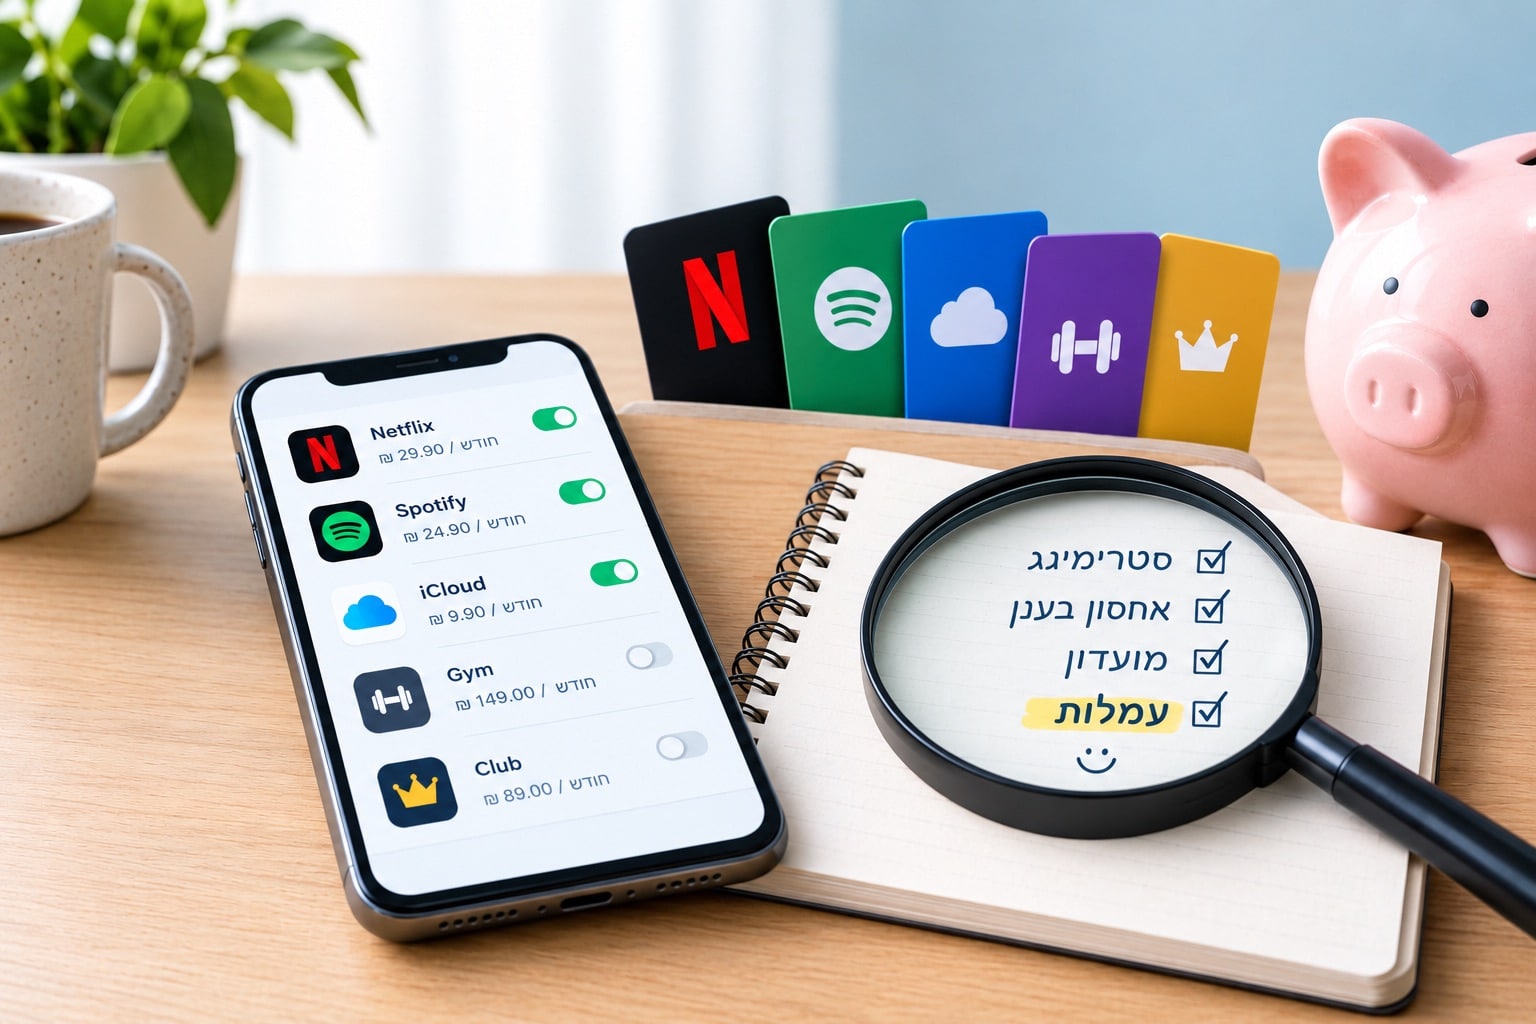
כמעט לכולנו יש מנוי לשירות סטרימינג, תשלום עבור אחסון בענן או חברות במועדון מסוים. אלא שלא תמיד אנחנו באמת משתמשים בהם או שמדובר בהצעה שלא משתלמת. כך תבדקו – ותחסכו
יש הוצאות שלא מרגישות כמו הוצאה גדולה. הן יורדות מהחשבון מדי חודש, לעיתים בסכום שנראה זניח, ולכן קל להפסיק לשים לב אליהן. אבל כשמצרפים כמה חיובים קבועים, הם כבר עלולים לתפוס חלק לא מבוטל מהתקציב. במקרים רבים מדובר בתשלום עבור שירותים שאיננו משתמשים בהם או בכאלו שאפשר בקלות לקבל בתנאים טובים יותר. במקרים אחרים, ייתכן שמדובר בשירות שכלל איננו רלוונטי עבורנו או שאיננו תואם את מצבנו הכלכלי. זו הסיבה שכדאי לבדוק את אותן הוצאות קטנות. המטרה מאחורי הבדיקות המהירות הללו איננה בהכרח לבטל כל דבר, שכן ייתכן שמדובר בשירותים בעלי ערך או כאלו שתורמים לפנאי ולאיכות החיים שלנו. יחד עם זאת, חשוב לבדוק על מה משלמים, מהי התמורה והאם ההוצאה אכן נחוצה. כדי לסייע לכם להבין מה כדאי לבדוק ואיך, הנה חמש דוגמאות.
מנויים לשירותים ואפליקציות
מנויים עבור שירותי טלוויזיה, מוזיקה, אחסון בענן, אפליקציות, מועדוני לקוחות ועוד יורדים מדי חודש בכרטיס האשראי. חלקם הם תולדה של תקופת ניסיון חינמית שהמשיכה לתשלום מלא. מדובר בדרך כלל בסכומים של עשרות או מאות שקלים מדי חודש, אך לא תמיד המנויים הללו אכן בשימוש. לכן, כדאי לבדוק את פירוט החיובים בכרטיסי האשראי ולשאול: מתי השתמשתי בשירות בפעם האחרונה, האם יש לי יותר ממנוי אחד שמספק שירות דומה, האם אפשר לעבור למסלול זול יותר או לשלם רק בתקופות שבהן אני באמת משתמש בו? בהתאם לתשובות הללו קל יותר לקבל החלטות. אם מחליטים לבטל לבסוף, חשוב לוודא שהחיוב הוסר ושלא מדובר רק במחיקת האפליקציה מהמכשיר.
עמלות ודמי ניהול בחשבון
עמלות על פעולות, דמי ניהול או תשלומים אחרים הקשורים לחשבון עשויים להופיע בפירוט הבנקאי בלי למשוך תשומת לב. אלא שאלו בדיוק המקומות שאפשר לחסוך. בדקו אילו חיובים נגבו בחודשים האחרונים, עבור מה והאם הם חוזרים מדי חודש או נגבים על פעולות מסוימות.
אם החיוב אינו ברור, אפשר לפנות לבנק ולבקש הסבר. לאחר מכן כדאי לבדוק אם ניתן לשנות מסלול או להתאים את אופן הפעילות לחשבון. חשוב להשוות את העלות הכוללת ואת התנאים, ולא להסתפק בהבטחה נקודתית להנחה. וכמו תמיד, אל תהססו להתמקח. דירוג אשראי טוב יאפשר לכם לשפר תנאים ולקבל הצעות משתלמות בבנק מתחרה.
ביטוחים וכיסויים חופפים
ביטוחים נועדו לספק הגנה במקרה הצורך, ולכן לא כדאי לבטל פוליסה רק מפני שמצאתם חיוב קבוע שאינכם מזהים. לפני שינוי, בדקו מה הכיסוי כולל, מי המבוטחים, באילו תנאים ניתן לממש אותו ומה תהיה המשמעות של ביטול.
עם זאת, כדאי לוודא שאין כפל ביטוחי או כיסויים שאינם מתאימים עוד לצרכים שלכם. בדקו גם אם חל שינוי במצב המשפחתי, בעבודה או בנכסים מאז שרכשתם את הפוליסה. אם אינכם בטוחים מה ניתן לצמצם, בקשו הסבר והשוו בין הכיסויים והמחירים לפני קבלת החלטה.
דמי כרטיס אשראי
לא כל כרטיס אשראי כרוך באותה עלות, ולעיתים ההטבות או השירותים שמוצעים במסגרתו כבר אינם נחוצים לכם. בדקו אם נגבים דמי כרטיס, מתי הם נגבים והאם יש תנאים לקבלת פטור או הנחה. במקביל, חשבו אם אתם משתמשים בפועל בהטבות שמצדיקות את התשלום.
לפני מעבר לכרטיס אחר, בדקו גם את התנאים הנלווים ואת החיובים הקיימים. כדאי לוודא שהכרטיס החדש מתאים לצורת השימוש שלכם, ולא לבחור בו רק בגלל הטבה אחת. כמו כן בדקו שההטבות שמוענקות בכרטיס אכן תואמות את אורח החיים שלכם ואכן מעניקות לכם ערך. השוואת כרטיסי אשראי יכולה לעזור לבחון את דמי הכרטיס, התנאים וההטבות לפני שמחליטים לעבור.
מתחילים בשלושה חודשים
כדי לקבל תמונה ברורה, עברו על דפי החשבון ופירוטי כרטיסי האשראי של שלושת החודשים האחרונים. סמנו חיובים שחוזרים על עצמם, רשמו ליד כל אחד מה מטרתו ומתי השתמשתם בשירות, ואז בדקו אילו פעולות אפשר לבצע: לבטל מנוי, לברר עמלה, להתאים כיסוי או לקבל מידע על התחייבות. בדיקה כזו לא מבטיחה שכל הוצאה תיעלם וכאמור לא זו המטרה. יחד עם זאת, אותה בדיקה מהירה ופשוטה יכולה להפוך חיובים אוטומטיים לתמונה ברורה יותר – ולעזור לכם להחליט אם הכסף שיוצא בכל חודש עדיין משרת אתכם.