כמעט כל אחת ואחד מאתנו רוצים ושואפים לעצמאות כלכלית. איך מגיעים לזה? הקפטן עם הטיפים שיובילו אתכם קדימה
עצמאות היא לא רק עניין לאומי, וכאשר מדברים עליה בהקשר הפיננסי מדובר בשאיפה משמעותית וחשובה שנפוצה במיוחד. יש לא מעט דרכים ואפשרויות להגיע, כאשר גם ההתנהלות היום-יומית שלנו יכולה להשפיע עליה ולקצר אותה משמעותית. הנה כמה טיפים שאפשר ליישם כבר עכשיו:
לדעת באמת, לא "בערך" – אחד הדברים הבסיסיים ביותר הוא להבין מה קורה אצלנו בחשבון. לא ברמת “בערך אני יודע”, אלא ממש להסתכל. הכנסות, הוצאות, התחייבויות. הרבה אנשים מופתעים לגלות כמה כסף “נעלם” על דברים קטנים שמצטברים. ברגע שרואים את התמונה, כבר יותר קל לשלוט בה.
סדר הוא המפתח – לא צריך להיות רואה חשבון בשביל זה. מספיק להחליט שיש מסגרת כללית: כמה מוציאים, על מה, ואיפה אפשר להתייעל. לפעמים זה מנוי שלא משתמשים בו, לפעמים זו הלוואה יקרה שאפשר למחזר בתנאים טובים יותר. ההבדלים הקטנים האלה הם בדיוק מה שבונה יציבות לאורך זמן.
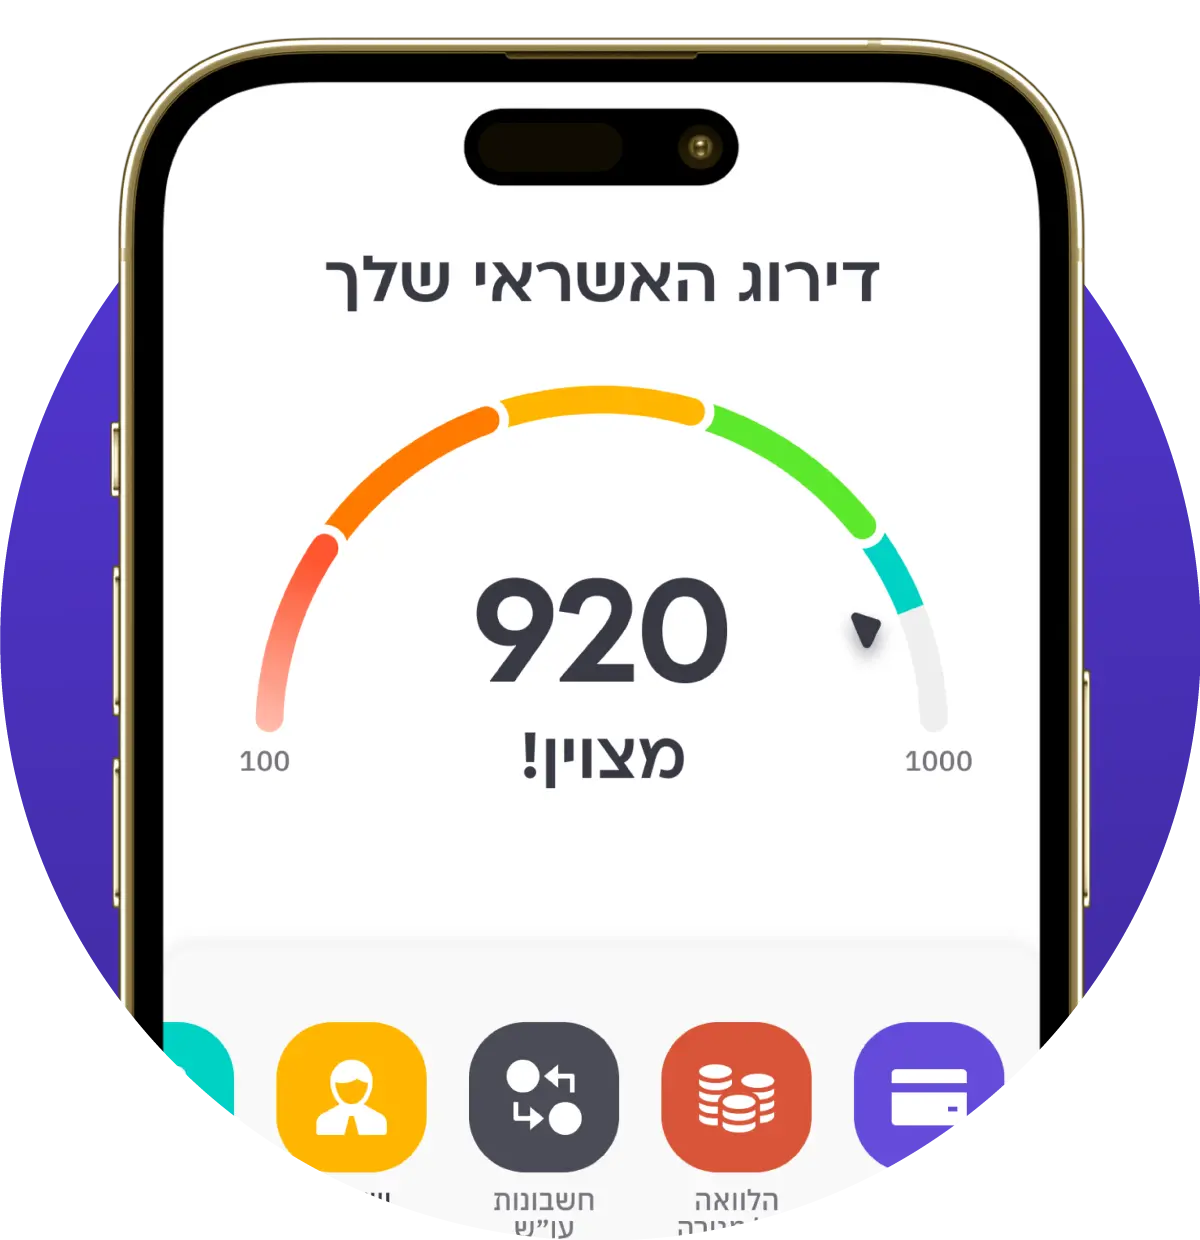
ניהול אשראי – האשראי שלנו הוא לא רק “כמה מינוס יש”, אלא איך אנחנו נראים בעיני הגופים הפיננסיים. התנהלות עקבית, תשלומים בזמן ושימוש נכון במסגרת – כל אלה משפיעים ישירות על התנאים שנקבל בעתיד. במילים פשוטות: מי שמנהל נכון את האשראי שלו ומודע מה משפיע על דירוג אשראי בעצם מקבל אשראי טוב יותר וזול יותר.
כרית ביטחון – כרית ביטחון היא מרכיב קריטי בדרך לעצמאות כלכלית. בניגוד לדעה הרווחת, לא בהכרח מדובר בסכומים דמיוניים אלא חיסכון חודשי קטן שמצטבר ויכול לעשות את ההבדל. זה בדיוק מה שמאפשר להתמודד עם הוצאה לא צפויה בלי להיכנס ללחץ או להלוואה מיותרת.
בדיקת ריביות – רוב האנשים לא יודעים להגיד מה הריבית על ההלוואה שלהם או על המינוס. שיחה קצרה לבנק או בדיקה פשוטה יכולה לגלות שיש לכם כסף יקר שיוצא כל חודש סתם. במקרים רבים אפשר לשפר תנאים או לאחד הלוואות, וזה מתורגם מיד לחיסכון.
חיסכון בכל רבעון – אחת לרבעון מומלץ לבדוק את ההוצאות הקבועות שלכם כמו שכירות, ביטוחים, מנויים, סלולר ועוד. השוק משתנה, מחירים יורדים, ויש לא מעט כפילויות שאנשים פשוט שוכחים מהן. חצי שעה של בדיקה יכולה לחסוך מאות ואפילו אלפי שקלים בשנה.
הדרגתיות – עצמאות פיננסית לא נבנית ביום וגם לא בשנה אבל העקביות משתלמת. אימוץ הרגלים נכונים וגישה פיננסית חכמה יכולים בהחלט לקרב אתכם ליעד ולהשאיר אתכם עם יותר כסף ב