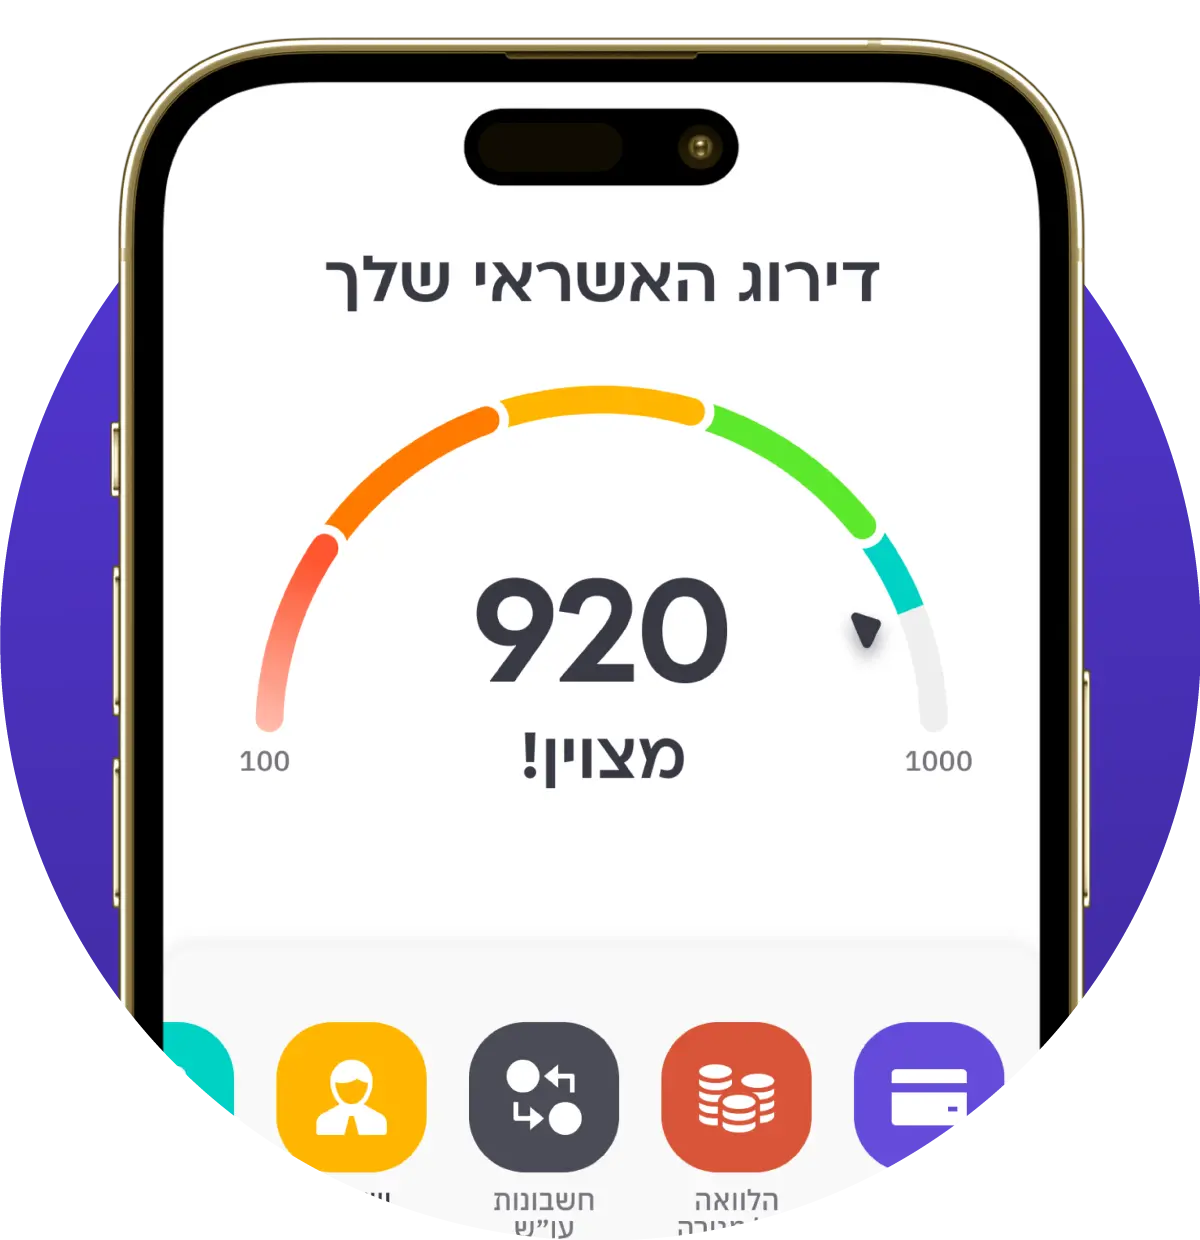
לדירוג האשראי של כל אחד ואחת מאתנו יש אופי מיוחד: במבט ראשון הוא החנון שישב לידכם ועשה הכל לפי הספר. אבל במבט שני תגלו שכבר קשה למצוא פרטנרים כמוהו: חדשניים, יציבים ועומדים במילה שלהם.
תתכוננו להתאהב – ולהשתדרג
אם דירוג האשראי היה בנאדם, סביר להניח שהוא היה החנון הכי גדול שאתם מכירים. אחרי הכל, הוא נובר בכמות נתונים אדירה של 6.5 מיליון ישראליים, לאורך כמה שנים אחורה, במטרה אחת: לנבא האם נעמוד בהחזרי ההתחייבויות הפיננסיות שלנו או לא. כדי לספק את ההערכה הזו הוא עושה התאמות, אבל לא מהסוג שרואים בחתונמי אלא בין פרמטרים ומשתנים רבים שמחזקים או מחלישים את הניבוי.
אבל בדיוק כמו החנון שישב לידנו בכיתה ואחרי שנים עשה אקזיט נוצץ, כדאי להקשיב לדירוג האשראי. מעבר למהימנות הגבוהה בניבוי יכולת פירעון החוב, הוא משמש גם ככלי לשדרוג ההתנהלות הפיננסית ועשוי גם לחסוך לנו כסף. כדי שגם אתם תוכלו להשתדרג, אלו הדברים שחשוב שתדעו על דירוג האשראי:
יש לו אבא, אמא ובנק – השימוש בדירוג אשראי הוא תוצאה של רפורמה של בנק ישראל. ב-2019 הקים בנק ישראל את מאגר נתוני אשראי, המרכז את כל המידע על הפעילות הפיננסית של כל אזרחי ישראל. המאגר נועד לקדם את התחרות בשוק האשראי ולאפשר לציבור לקבל הצעות מנותני אשראי נוספים. בהסכמת הלקוח, נותן האשראי מקבל את הדירוג שלו ויכול להתאים לו הצעת אשראי רלוונטית.
ריכוזיות זה ממנו והלאה – דירוג האשראי שמוצג לכם באפליקציית קפטן קרדיט הוא מספר שמאחוריו יש חלוקת תפקידים ברורה ומסודרת: המידע שלפיו מחושב הדירוג מתקבל ממאגר נתוני האשראי (ראו סעיף קודם), ומי שמחשב את הציון אלו הן לשכות האשראי שהוסמכו לכך מטעם בנק ישראל.
הוא מפרגן למי שעומד במילה שלו, וגם בהתחייבויות – עמידה בהתחייבויות פיננסיות הן הבסיס לדירוג אשראי טוב, והם מספקים את האינדיקציה הברורה לכך שתוכלו לעמוד גם בהתחייבויות עתידיות. לכן, הקפידו לשלם בזמן הוראות קבע, החזרי הלוואות והוצאות כרטיסי אשראי וודאו שיש לכם כיסוי מספק לצ'קים.
מסגרות מדליקות אותו – מסגרת עו"ש היא למעשה הלוואה שאנחנו מקבלים מהבנק והיא מעידה על כך שהבנק מוכן לתת לנו על הלוואה וכן על סבירות גבוהה שנעמוד בהחזר שלה. יחד עם זאת, ניצול גבוה של המסגרת או חריגה ממנה עשויים להצביע על התנהלות פיננסיות לקויה ולהגדיל את הסיכון להחזר ההלוואה. לכן, מבחינת דירוג האשראי, הסוד הוא התאמה של המסגרת וניצול נמוך שלה.
הוא יודע מתי לשחרר – דירוג האשראי נקבע על סמך מידע על ההתנהלות הפיננסית משלוש השנים האחרונות. החדשות הרעות של כך הן שייתכן שאנחנו סוחבים "השפעות שליליות" מהעבר שעדיין משפיעות עלינו. החדשות הטובות: תוך שלוש שנים לכל היותר הן יתפוגגו לחלוטין. החדשות המצוינות: בחלק מהמקרים, הן יעלמו הרבה לפני.
אין הבדל של הכנסה, דת, גזע ומין – כל אחד ואחת מכם, יכולים ליהנות מדירוג אשראי מצוין ללא קשר לגובה ההכנסה, עיר המגורים והמין. הדירוג מראש לא אוסף מידע דמוגרפי או פרטים מזהים ומתבסס אך ורק על מידע הנוגע להתנהלות הפיננסית. ואם זה לא מספיק, אז תדעו שהדירוג מקדם שוויון: ממוצע הדירוג של נשים וגברים זהה.
פנוי להובלה – כמו שאתם רואים, הדירוג מוכן שתובילו אותו, יד ביד, למעלה. זה תלוי בעיקר בהתנהלות שלכם.
מבין שעצמאות באה עם מחיר – כל עצמאי יודע שהוא אמנם אדון לעצמו אולם מצד שני זה כרוך בסיכון פיננסי מסוים שמשפיע על הדירוג.
גמיש ויודע להתאים את עצמו – דירוג האשראי משקלל שורה ארוכה של פרמטרים שנאספים מכלל האוכלוסייה הבוגרת בישראל לכן, לא תמיד ניתן יהיה לבודד פרמטר אחד ספציפי. כדי להבין את הדברים באופן אישי, ניתן להוריד את אפליקציית קפטן קרדיט ולקבל את הדירוג האישי, הניתוח שלו וריכוז של כל ההתחייבויות שלכם במקום אחד. יחד עם המידע האישי שלכם, תקבלו המלצות מותאמות אישית לשיפורו ושיפור ההתנהלות הפיננסית בכלל.
בקיצור, בואו להשתדרג. יש לכם גב מהקפטן.
https://captaincredit.page.link/Jofa