"אני רוצה להגיע למשכנתא עם הדירוג הכי גבוה שאפשר"
ליטל לא הבינה למה הלוואה שאותה סגרה לפני כמה שנים עדיין משפיעה על הדירוג שלה. יועצים פיננסיים של הקפטן בדקו, הבינו שנדרש תיקון מידע – ותוך מספר שבועות דאגו למענה שהקפיץ את הדירוג
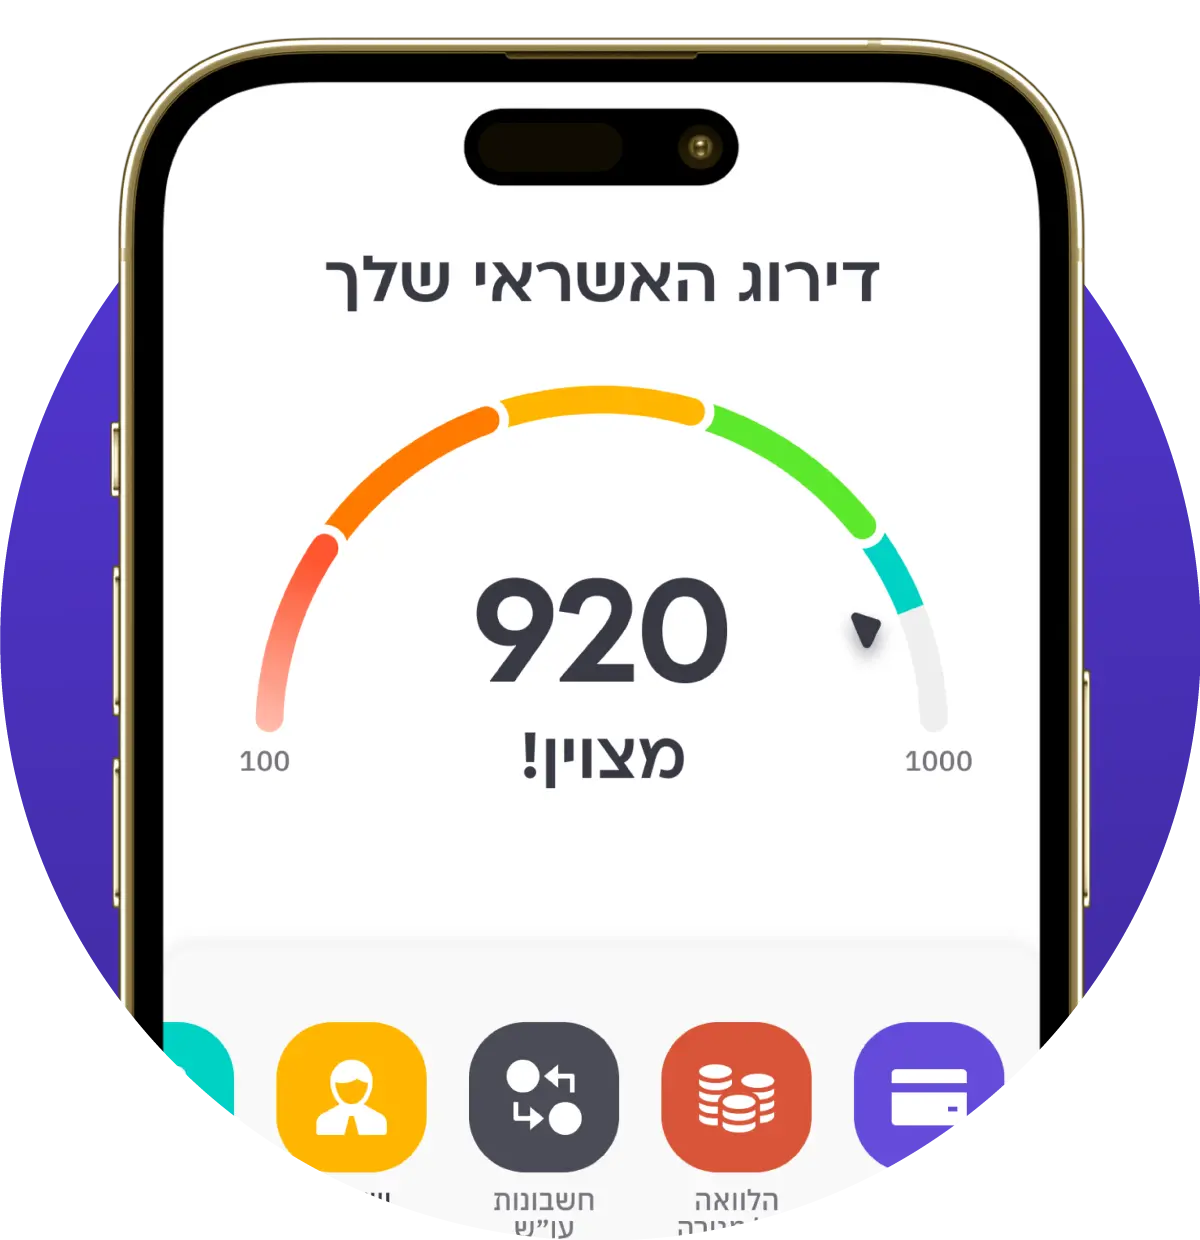
ליטל, בת 34 מראשון חציון, חברה בקהילת הפייסבוק שלנו "מדירוג אשראי לשדרוג פיננסי". היא הצטרפה אליה לאחר שהורידה את האפליקציה והופתעה לגלות שהלוואה שכבר סיימה להחזיר לפני כמעט שנה מוצגת כפעילה. גם החשבון שפתחה לטובת ההלוואה, ושאותו היא דאגה לסגור, הוצג כפעיל. היא חששה שכן היא מתכננת לקחת בקרוב משכנתא ולכן רוצה להגיע אליה עם הדירוג הכי גבוה שתוכל.
בירור מהיר הפיג את חוסר הוודאות שלה. היה מדובר במקרה שבו הבנק, ככל הנראה בטעות, לא דיווח על סיום ההלוואה והחשבון, ולכן הם עדיין השפיעו על הדירוג. עם זאת, עבור ליטל, הפער של אותן עשור נקודות עשוי היה להיות משמעותי ולהגדיל את כושר המיקוח שלה.
כיף לראות אנשים כמו ליטל. כאלה שנמצאים "על זה", רוצים להבין ולא פחות חשוב – ליישם. במקרה הזה, כל שנדרש היה לבצע תיקון מידע. מדובר בהליך שבו פונים לממונה על מאגר נתוני האשראי של בנק ישראל, בבקשה לתיקון המידע ומסבירים שההלוואה לא קיימת ושהמידע שנמסר איננו נכון. הממונה בודק את הנתון מול הגורם הרלוונטי (בנק/נותן אשראי) שמחויב להשיב האם המידע נכון או לא.
כל אחד יכול לבצע את ההליך אך עדיף להיעזר באנשי מקצוע שמומחים בהגשת בקשות מסוג זה וכבר יודעים מה נדרש כדי לקבל תשובה חיובית. יועצי הקפטן כבר הגישו לא מעט בקשות וזוכים לאחוזי הצלחה גבוהים במיוחד.
תוך מספר שבועות הבקשה של יעל התקבלה והדירוג עלה מטוב למצוין, מה שיאפשר לה לקחת את המשכנתא בתנאים אופטימליים.
המקרה הזה מוכיח שעשויים להיות מקרים שנתוני האשראי שלנו לא יהיו מדויקים, מעודכנים ונכונים. לכן כדאי לעקוב באופן שוטף אחר הנתונים באפליקציה ובמידת הצורך לתקן את מה שנדרש. יועצי הקפטן ישמחו לסייע.