ביצוע מחיקה של נתוני אשראי מעתה ואילך לא תאפשר קבלת דירוג למשך שלושה חודשים הופעה מחודשת של דירוג תתאפשר רק לאחר שלושה חודשים רצופים של דיווח (כלומר חזרה למאגר נתוני אשראי) אך גם במקרה הזה המחיקה תשפיע על הדירוג.
ארכיונים: Questions and Answers
מהו מודל דירוג האשראי החדש
לשכת האשראי לישראל מבית דן אנד ברדסטריט, שמפעילה את קפטן קרדיט ומנגישה דרכו את דירוג האשראי לציבור, עובדת בימים אלו על מודל דירוג עדכני. המטרה: להעניק למשתמשים כלים חכמים עוד יותר לקבלת החלטות פיננסיות, להתאים אותו לדפוסים המאפיינים את צריכת האשראי כיום ולאפשר להעריך סיכון בצורה מדויקת וחכמה יותר.
מהם טווחי דירוגי האשראי?
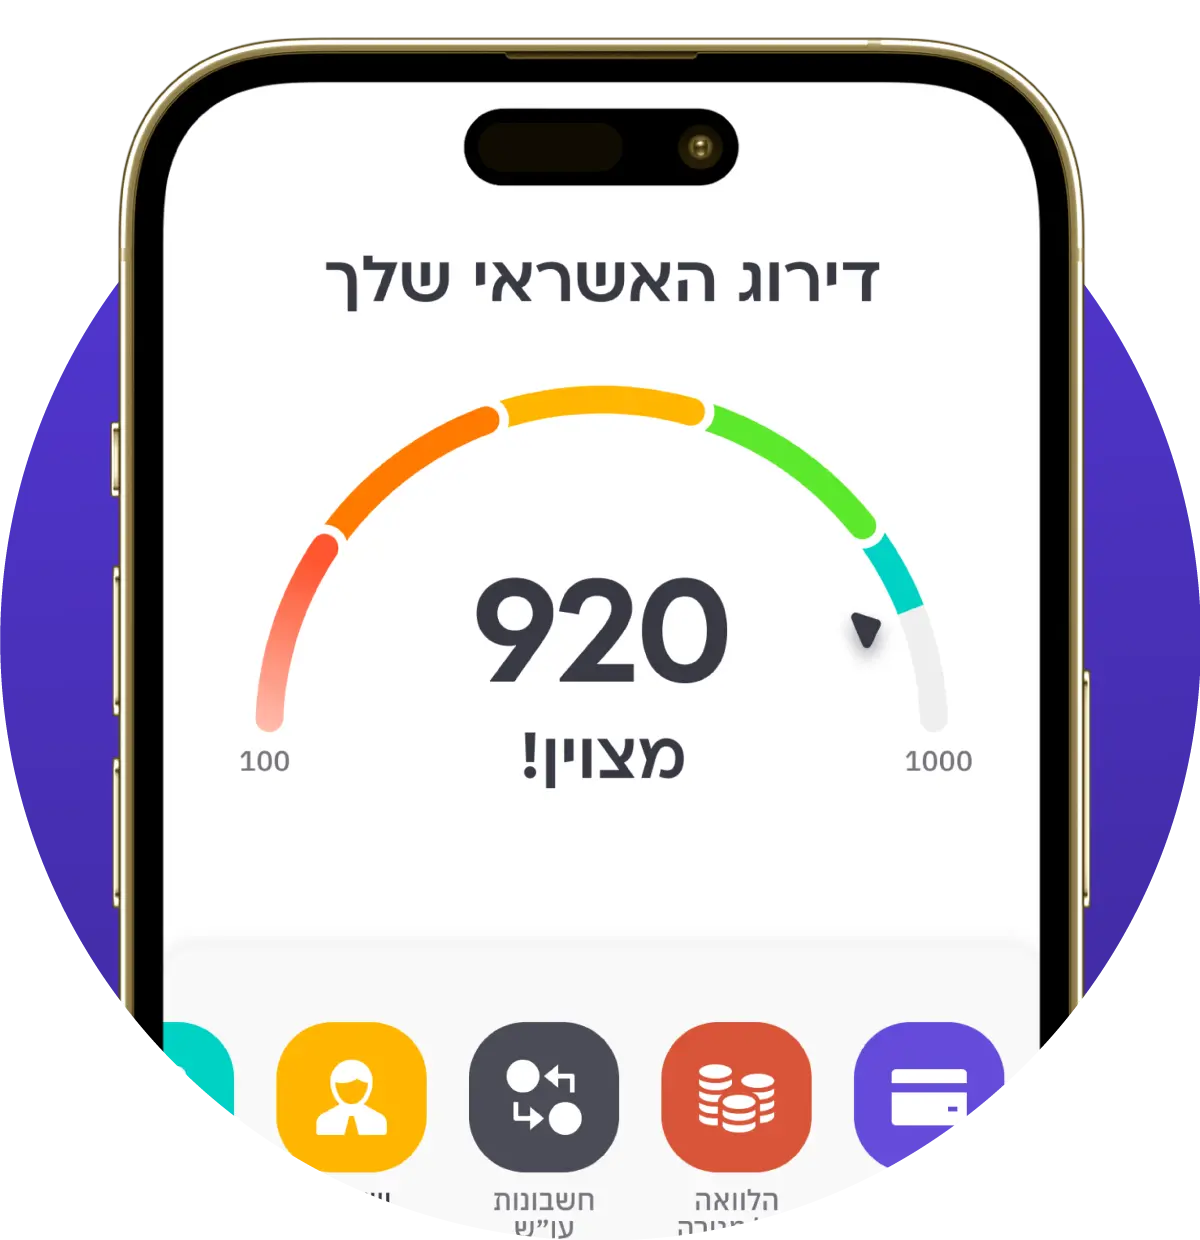
853-1000 מצוין 736-853 טוב 596-736 סביר 320-596 נמוך 0-320 בסיכון משמעות הציונים: ככל שהציון שלך יהיה גבוה כך תנאי האשראי שלך יישתפרו והתשלום יופחת עבור ההחזרים שלך. ציון טוב ומעלה נחשב לדירוג טוב בו ניתן לקבל תנאי אשראי טובים. ציון סביר – עדיין ניתן לקבל אשראי אך בתנאים פחות טובים. בציון נמוך ומטה הסיכון שלך
מהו דירוג אשראי?
דירוג אשראי הוא מדד שמעריך את הסיכוי לעמוד בהתחייבויות כספיות, כמו החזר הלוואה או תשלום בכרטיס אשראי. בקפטן קרדיט הדירוג מתקבל מלשכת האשראי, והוא נע בין 0 ל-1,000: ככל שהציון גבוה יותר, כך התנאים שניתן לקבל טובים יותר. הדירוג משפיע על החלטות של בנקים וגורמים פיננסיים; האם לאשר אשראי, באילו תנאים ובאיזו ריבית. אפשר לבדוק
למה חשוב שהדירוג יהיה גבוה?
דירוג האשראי שלך משפיע באופן ישיר על היכולת שלך לקבל תנאי מימון טובים, בין אם מדובר במשכנתא, הלוואה, מימון לרכב או כל סוג אחר של אשראי. ככל שהדירוג שלך גבוה יותר, תיחשב כלווה אמין ובעל סיכון נמוך, מה שיגדיל את הסיכוי שתקבל אישור להלוואה בתנאים מועדפים: ריביות נמוכות יותר, תקופות החזר נוחות ועוד. לעומת זאת,
איך ניתן לקבל יותר מידע על הדירוג?
המידע המלא אודות דירוג האשראי שלך נמצא באפליקציית קפטן קרדיט. על מנת לדעת ממה הדירוג הושפע, יש לרכוש מנוי פרימיום – ניתן לקנות מנוי בסיסי על מנת לקבל את המידע המלא. במידה ומצאת תקלה בנתוני האשראי שלך, ניתן לפנות לבנק ישראל על מנת להגיש בקשה לתיקון המידע או לפנות לייעוץ "תיקוני מידע" דרך האפליקציה. במידה
מי רשאי לקבל דירוג אשראי מלשכת האשראי ועבור אלו שימושים?
רק נותני אשראי אשר מדווחים למאגר נתוני האשראי של בנק ישראל, רשאים לקבל את דירוג האשראי שלכם לאחר הסכמתכם. את הדירוג הם יכולים לבקש כאשר ביקשתם לעשות עימם עסקה – הם מקבלים מלשכת האשראי דוח הכולל בתוכו את דירוג האשראי שלכם. הנכם רשאים לבקש מהבנק את הדוח שהם קיבלו אודותיכם.
מאיפה יש לכם את כל המידע עלי?
המידע שמופיע באפליקציה מגיע מתוך מאגר נתוני האשראי של בנק ישראל אליו מדווחת כל המערכת הפיננסית בארץ (בנקים , חברות כרטיסי אשראי , הוצל"פ ועוד…) האפליקציה היא המקום היחיד שדרכו אתם יכולים להתחבר ולקבל עדכונים באופן שוטף על המידע הפיננסי המרוכז שלכם ולהשתמש בו לטובתכם. המידע הזה משמש את לשכות האשראי לחישוב דירוג האשראי שלך
איפה אני רואה את דירוג האשראי שלי?
את דירוג האשראי שלכם אפשר לראות באפליקציה או באתר של קפטן קרדיט, לאחר תהליך הזדהות קצר שנועד לוודא שרק אתם מקבלים גישה למידע האישי שלכם. לאחר הכניסה תוכלו לראות את דירוג האשראי העדכני שלכם, ובלחיצה על ״למה זה הדירוג שלי״ לקבל פירוט על היסטוריית הדירוגים ועל הגורמים שמשפיעים עליו.
מה האפליקציה נותנת לי?
האפליקציה נותנת לך כלי איכותי לניהול ושדרוג ההתנהלות הפיננסית שלך. היא תיתן לך ידע חשוב בנושא הדירוג ודוח ריכוז הנתונים שלך (כלל ההתחייבות כמו משכנתא הלוואות וכרטיסי אשראי כולל ריביות וניצול מסגרות) ותעניק לך כלים לשדרוג כמו: המלצות פיננסיות מבוססות מודל ייחודי, הצעות אשראי המותאמות בדיוק לדירוג שלך.
אני כבר מנוי פרימיום בקפטן קרדיט – האם עליי לשלם תוספת עבור שירות בדיקת המשכנתא?
לא. לקוחות פרימיום קיימים של קפטן קרדיט נהנים מהוספת שירות בדיקת המשכנתא ללא עלות נוספת, כחלק מהמנוי שלהם. כלומר, אם כבר יש לכם מנוי פרימיום פעיל, תוכלו למצוא את כפתור "בדיקת משכנתא" בתפריט הפעולות באפליקציה ולהתחיל להשתמש בבדיקת המשכנתא באופן מיידי לאחר אישור הסכם השירות.
איך מבטלים את המנוי?
ניתן לבטל את השירות דרך מוקד שירות הלקוחות ולקבל החזר כספי על הזמן שנותר החל מסיום החודש הנוכחי.