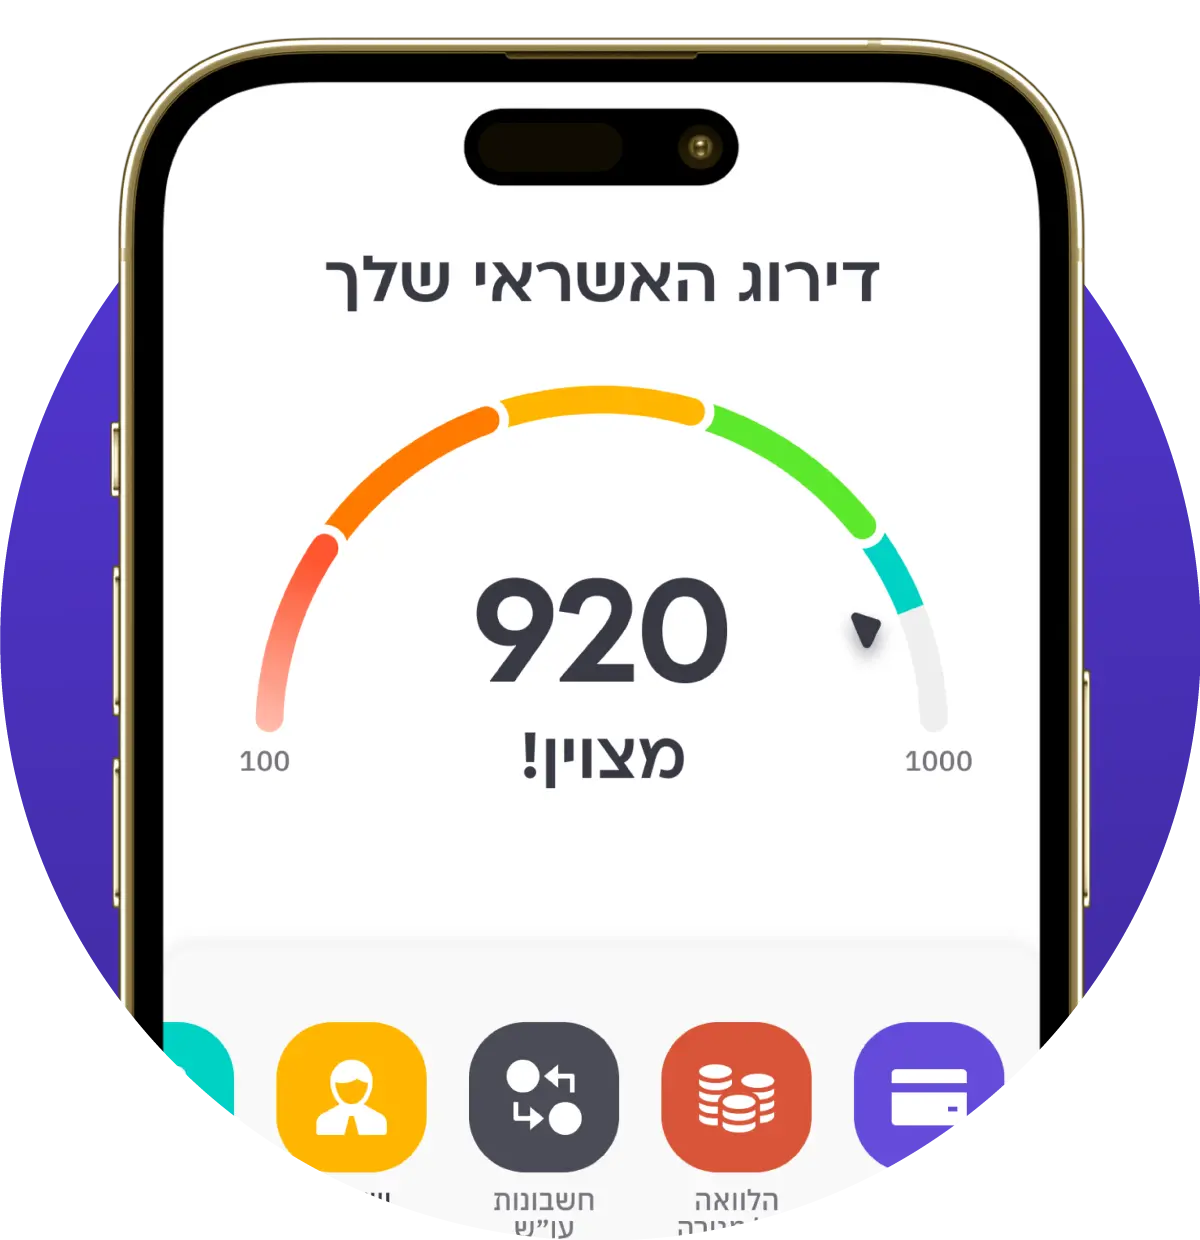
שיפור דירוג אשראי הוא בדרך כלל תהליך הדרגתי. גם לאחר שיפור בהתנהלות הפיננסית, לוקח זמן עד שהשינויים באים לידי ביטוי בדירוג. שמירה על תשלומים בזמן, הפחתת התחייבויות ושימוש אחראי במסגרת האשראי יכולים לסייע לאורך זמן.
ארכיונים: Questions and Answers
האם גם אנשים עם דירוג אשראי בינוני יכולים לקבל הצעות?
כן. גם בעלי דירוג בינוני יכולים לקבל הצעות אשראי. התנאים משתנים בהתאם לנתונים האישיים ולמדיניות של כל גוף מממן.
איך דירוג האשראי עוזר לי להתמקח על הריבית?
כאשר יודעים מהו דירוג האשראי ומהן ההצעות הזמינות בשוק, קל יותר לנהל משא ומתן מול הבנק או מול כל גוף אשראי אחר. כאשר דירוג האשראי גבוה, ניתן להציג זאת לנותן האשראי ולבקש תנאים טובים יותר.
איך אני יודע באיזה דירוג אני צופה החדש או הישן?
ניתן לראות את גרסת המודל בעמוד הגדרות באפליקציה תחת "פרופיל אישי- פרטי האפליקציה" גרסת המודל הישנה היא 1.0 גרסת המודל החדשה היא 2.0
למה דירוג האשראי שלי משפיע על תנאי ההלוואה?
דירוג האשראי מסייע לגופי האשראי להעריך את רמת הסיכון. ככל שהדירוג גבוה יותר, כך ייתכן שתוכלו לקבל תנאים טובים יותר.
ההבדלים בין מודל דירוג אשראי החדש לישן
המודל החדש כולל פרמטרים מעודכנים, הגדרות חדשות לכשל אשראי והתאמות למערכת נתוני האשראי של בנק ישראל ולשוק האשראי בישראל, לדוגמא במודל הקודם התחשבנו בעצם הקיום של מספר חשבונות עו"ש להשפעה על הדירוג ובדירוג החדש נתחשב במספר חשבונות עו"ש בהם קיים ניצול מסגרת . בנוסף במודל החדש לקוחות שמחקו את נתוני האשראי שלהם לא יקבלו דירוג
לא קיבלתי דירוג אשראי
עבור דירוג אשראי, נדרשת כמות מספקת של מידע פיננסי היסטורי כדי להפיק דירוג מדויק, תקף ובעל ערך חיזוי גבוה. לקוחות אשר היסטוריית האשראי שלהם חלקית, לא עקבית או נמחקה לא נוכל לחשב את הדירוג הופעה מחודשת של דירוג תתאפשר רק לאחר שלושה חודשים רצופים של דיווח אך גם במקרה הזה הדירוג ייפגע.
למה לא כדאי למחוק את נתוני האשראי
כדי לחשב דירוג צריך להתבסס על הרבה מידע לצורך קבלת החלטות נכונות. ללא כמות מידע מספקת, כל ציון שיונפק עלול להטעות – גם את המלווים וגם אותך לכן אם יש צורך בניתוח מעמיק לשפר את הדירוג כדאי לפנות לייעוץ מול המומחים של הקפטן ולא למחוק את המידע
אני לא מבין מה ולמה השתנה לי הדירוג
משפטי הדירוג שאתה רואה באפליקציה, החיובים והשליליים הם הפרמטרים שמרכיבים את הדירוג החדש שלך, אם תרצה ניתוח יותר מעמיק על ההשפעות של הפרמטרים החדשים והשינויים מהמודל הקודם ניתן לפנות לייעוץ פרטני מול המומחים שלנו ב"ייעוץ דירוג האשראי"
למה ירד\עלה לי הדירוג?
הפרמטרים שמרכיבים את הדירוג השתנו – התווספו פרמטרים חדשים והחומרה השתנתה בפרמטרים קיימים, כל שינוי שעשינו נבדק ונמצא כשינוי שעוזר לנבא כשל יותר נכון
מתי אני אראה את השינויים בדירוג?
ב 23.2 עלה מודל הדירוג החדש, שיחליף את מודל החישוב הקיים ויתעדכן בהדרגה עד אמצע חודש מרץ. השינוי יישתקף בעת משיכת דוח ריכוז נתונים מעודכן או כחלק מעדכון המידע באפליקציה לקראת סוף חודש מרץ.
למה יש מודל דירוג חדש?
את דירוג האשראי מחשבת לשכת האשראי מבית דן אנד ברדסטריט, כחלק מהמאמץ לשפר את יכולת החיזוי של הדירוג ולהעריך את הסיכון ולהתאים אותו לרמת הסיכון בפועל של הלקוחות, פיתחנו מודל דירוג אשראי חדש הכולל פרמטרים מעודכנים והגדרות חדשות שמתאימות יותר לשוק האשראי בישראל ולשינויים הכלכליים במשק