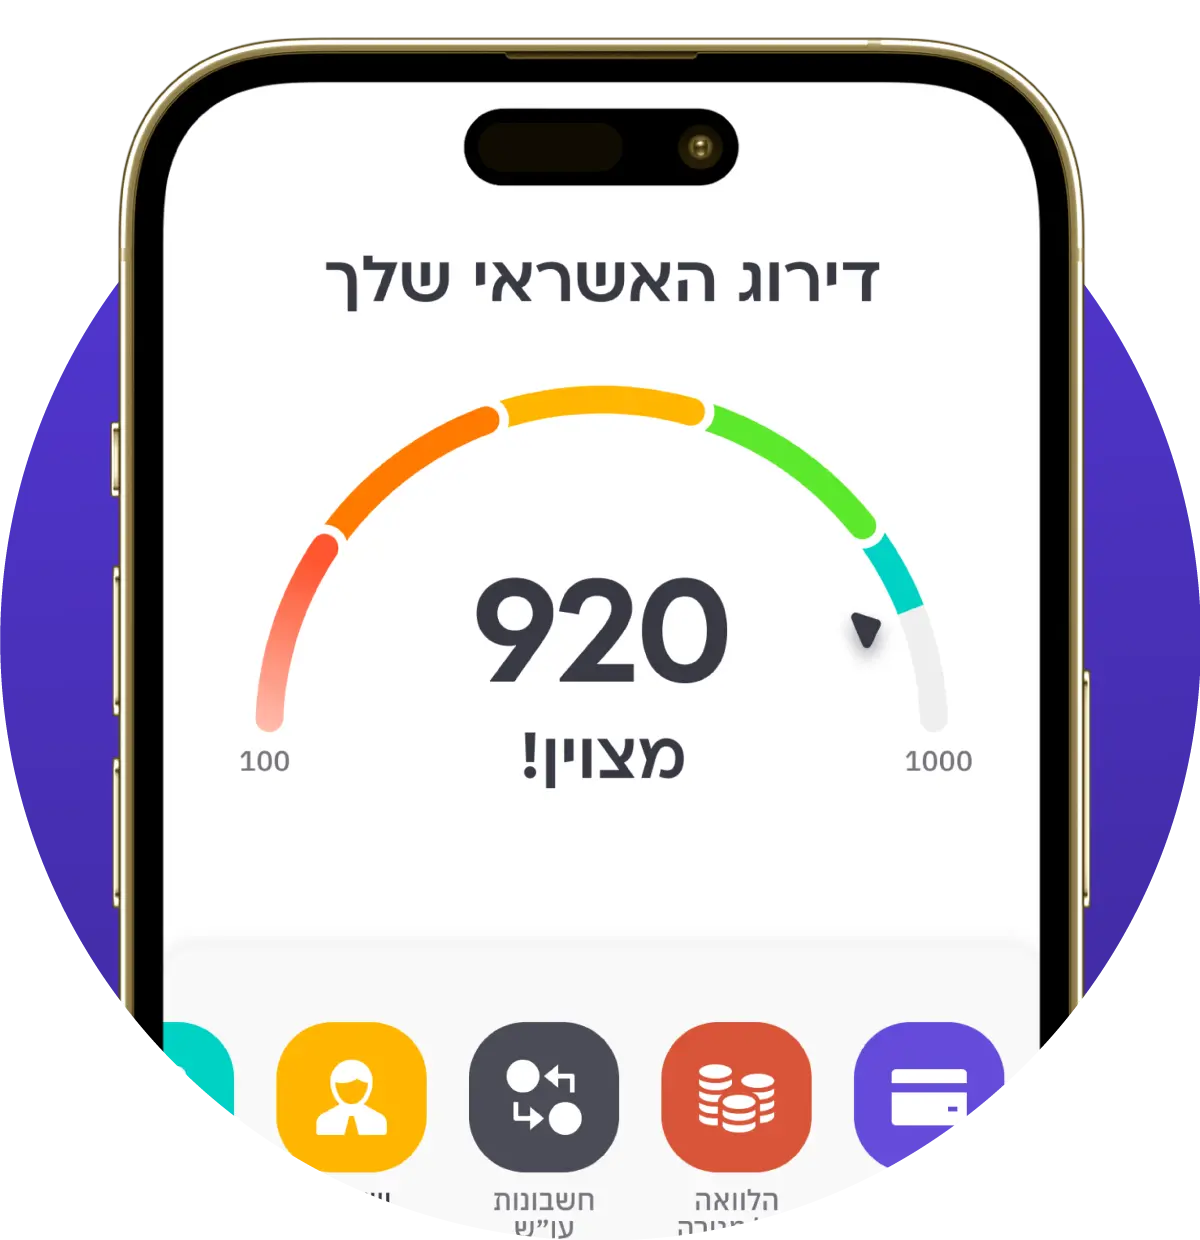
הקשר הוא ש״BDI״ הפך עם השנים לכינוי נפוץ לבדיקת נתוני אשראי, בעוד שדירוג האשראי הוא הציון שמחושב על בסיס נתוני האשראי שנאספים במערכת של בנק ישראל. מאגר נתוני האשראי כולל מידע על ההתנהלות שלכם בתחום האשראי, כמו הלוואות, מסגרות, תשלומים ופיגורים. לשכות אשראי מורשות יכולות להשתמש בנתונים האלה כדי לחשב דירוג אשראי שמסייע לנותני אשראי
ארכיונים: Questions and Answers
מה זה BDI שלילי ואיך מתמודדים איתו?
״BDI שלילי״ הוא כינוי נפוץ למצב שבו קיימים נתוני אשראי שליליים או שדירוג האשראי נמוך. זה אינו סטטוס רשמי שנקרא ״BDI שלילי״, ואין רשימה אחת שבה אדם מוגדר באופן קבוע כחיובי או שלילי. הנתונים יכולים לשקף פיגורים בתשלומים, שיקים שחזרו, חשבון מוגבל, הליכי הוצאה לפועל או התנהלות אחרת שנרשמה במערכת. דירוג האשראי מחושב על בסיס
האם אפשר לעשות בדיקת BDI בחינם?
כן. אפשר לקבל מידע על נתוני האשראי שלכם ללא תשלום, אבל צריך להבחין בין דוח ריכוז נתונים לבין דירוג אשראי. כל אדם שנאספים לגביו נתונים במערכת נתוני האשראי של בנק ישראל זכאי לקבל דוח ריכוז נתונים אחד בחינם בכל שנה קלנדרית. הדוח מפרט את המידע הקיים במערכת, כולל התחייבויות, אופן הפירעון שלהן ומידע נוסף הקשור
איך עושים בדיקת BDI לפי תעודת זהות?
בדיקת BDI לפי תעודת זהות אינה חיפוש פומבי שבו מקלידים מספר תעודת זהות ומקבלים מידע על אדם אחר. תעודת הזהות משמשת כחלק מתהליך הזיהוי שנדרש כדי לקבל גישה לנתוני האשראי האישיים שלכם. אפשר להזמין דוח ריכוז נתונים ממערכת נתוני האשראי של בנק ישראל לאחר הזדהות, או להשתמש בשירות של לשכת אשראי מורשית. בקפטן קרדיט עוברים
מה זה דוח BDI?
דוח BDI הוא כינוי ותיק לדוח שמציג מידע על היסטוריית האשראי וההתנהלות הפיננסית של אדם. כיום הנתונים הרלוונטיים נאספים במערכת נתוני האשראי של בנק ישראל, ולשכות אשראי מורשות יכולות להשתמש בהם כדי להפיק דוחות ודירוגי אשראי. המידע יכול לכלול הלוואות, מסגרות אשראי, עמידה בתשלומים, שיקים שחזרו, חשבונות מוגבלים והליכי גביית חובות. דוח ריכוז הנתונים של
איך צופים בדירוג, שלב אחרי שלב
דירוג אשראי הוא כלי שמסייע להבין כיצד נתוני האשראי שלכם נראים בעיני גופים פיננסיים, למשל כאשר אתם מבקשים הלוואה, מסגרת אשראי או מוצר פיננסי אחר. בקפטן קרדיט תוכלו לצפות בדירוג בצורה פשוטה וברורה, בלי צורך לפענח לבד דוחות ארוכים או מונחים מקצועיים. אחרי ההזדהות, מוצג לכם הדירוג העדכני, לצד הסברים שמטרתם לעזור לכם להבין מה
לכמה שנים כדאי לפרוס הלוואה לרכב?
פריסה ארוכה יכולה להקטין את ההחזר החודשי, אך בדרך כלל מגדילה את סך הריבית שתשלמו לאורך חיי ההלוואה. חשוב לבחור תקופה שמתאימה ליכולת ההחזר שלכם.
מה חשוב לבדוק לפני שלוקחים מימון או הלוואה לרכב?
כדאי לבדוק את הריבית, העלות הכוללת של ההלוואה, גובה ההחזר החודשי, תקופת ההחזר, תנאי הפירעון המוקדם והאם הרכב משמש כבטוחה להלוואה.
איך דירוג האשראי משפיע על מימון לרכב?
דירוג האשראי הוא אחד הנתונים שיכולים להשפיע על אישור המימון ועל תנאי ההלוואה לרכב.
כמה הון עצמי צריך בשביל לקנות רכב?
גובה ההון העצמי תלוי בסוג הרכב, בגוף המממן ובמסלול המימון שנבחר. בחלק מהמקרים ניתן לקבל מימון בשיעור גבוה, ובמקרים אחרים יידרש הון עצמי גבוה יותר.
איך מקבלים מימון לרכב יד שנייה?
גופי מימון רבים מציעים הלוואות גם לרכישת רכב יד שנייה, כאשר תנאי ההלוואה משתנים בהתאם לנתוני הלקוח ולמאפייני העסקה.
איפה כדאי לקחת הלוואה לרכב – בבנק או בגוף חוץ בנקאי?
אין תשובה אחת שמתאימה לכולם. לכל גוף אשראי יש תנאים שונים, ולכן מומלץ להשוות בין מספר הצעות לפני שמחליטים.