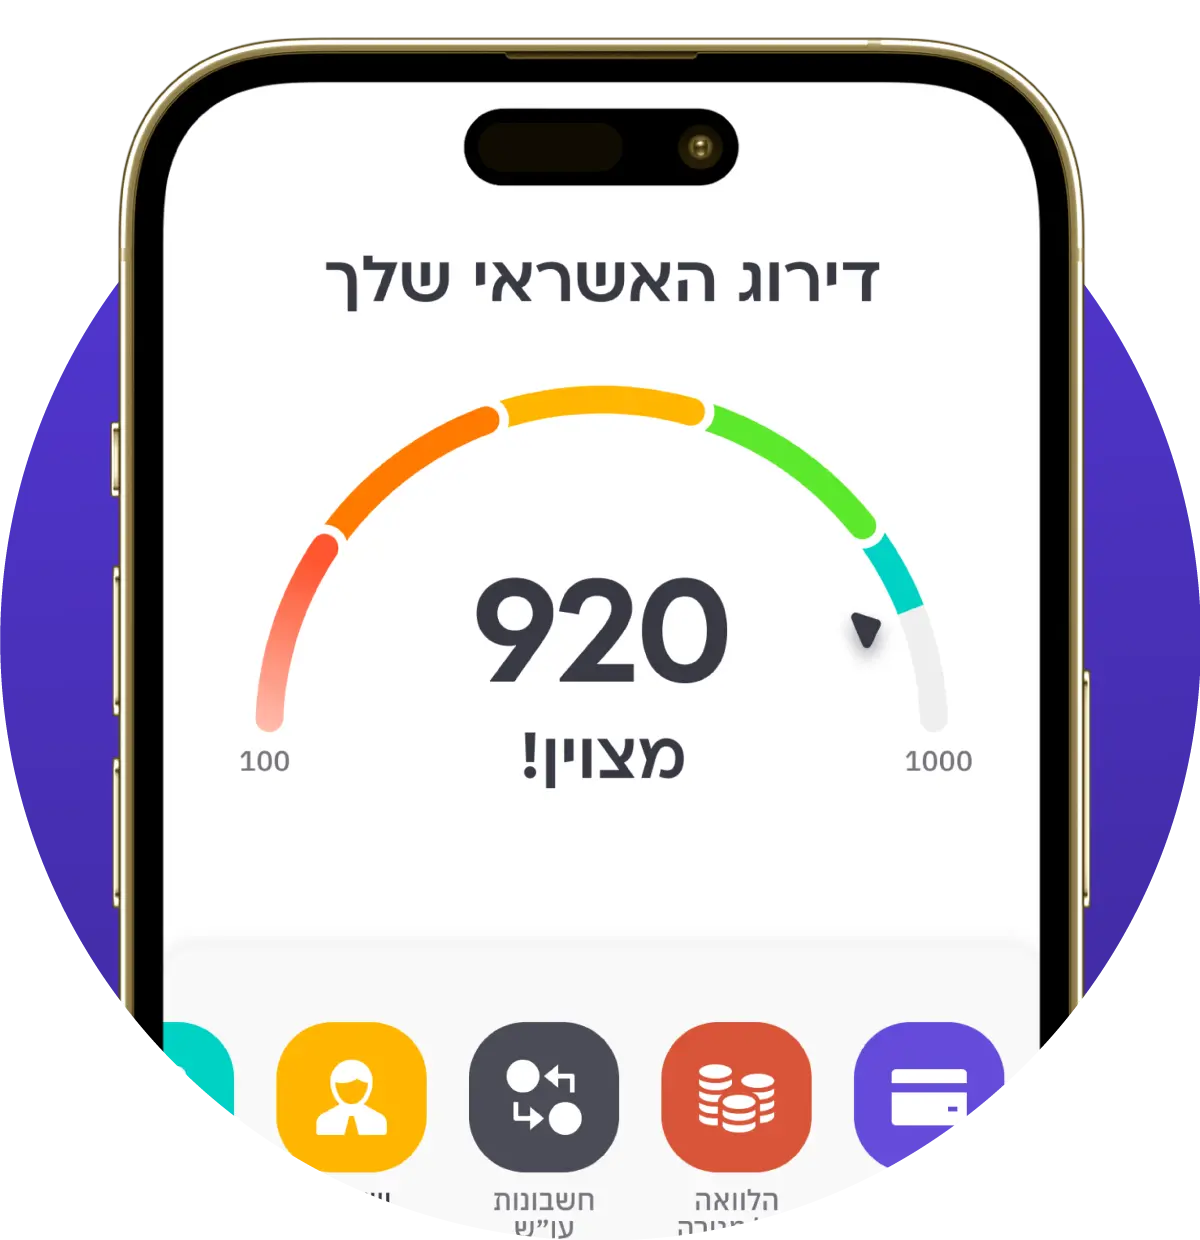
אין פרק זמן אחיד שבו דירוג אשראי משתפר. הקצב תלוי בנתונים הקיימים במאגר, בהתנהלות הפיננסית ובהצטברות של מידע חדש לאורך זמן, ולכן התהליך שונה מאדם לאדם.
למה אי אפשר לקבוע מראש כמה זמן זה ייקח?
דירוג אשראי מבוסס על נתונים שמצטברים לאורך זמן. לכן אי אפשר לבצע פעולה אחת ולדעת מראש שבתאריך מסוים הדירוג יהיה גבוה יותר.
המצב ההתחלתי של כל אדם שונה. יש מי שרוצה לשפר דירוג בעקבות תקופה שבה ההתנהלות הפיננסית הייתה פחות מסודרת, ויש מי שרוצה לחזק תמונה קיימת לקראת בקשת אשראי עתידית.
גם הביטוי ״תיקון BDI שלילי״ משמש לא פעם כדי לתאר את הרצון לשפר מצב כזה. אבל בפועל לא מדובר ב״תיקון״ מיידי של מספר, אלא בתהליך שבו מבינים את הנתונים הקיימים ופועלים לשיפור ההתנהלות.
מה משפיע על קצב השיפור?
השינוי תלוי קודם כול במידע שכבר קיים ובמידע החדש שמצטבר בהמשך. ככל שההתנהלות הפיננסית משתנה, גם התמונה שעליה מבוסס הדירוג יכולה להשתנות.
לדוגמה, אדם שמגלה שהדירוג שלו נמוך מהמצופה יכול להתחיל בכך שיבין אילו התחייבויות קיימות ומה מופיע בנתוני האשראי. לאחר מכן הוא יכול לפעול בהתאם להמלצות שמתאימות למצב שלו ולעקוב לאורך זמן אחר השינויים.
זו גם הסיבה שלא נכון להשוות את הקצב לאדם אחר. שני אנשים יכולים להתחיל עם דירוג דומה, אך הנתונים שמאחוריו וההתנהלות שלהם שונים.
איך מתחילים תהליך מסודר?
השלב הראשון הוא להבין את נקודת הפתיחה. קפטן קרדיט מציגה באפליקציה את דירוג האשראי מתוך מאגר נתוני האשראי של בנק ישראל, מרכזת את ההתחייבויות הפיננסיות במקום אחד ומספקת המלצות מותאמות אישית לשיפור ההתנהלות ולהעלאת הדירוג.
מי שרוצה לקבל ליווי בנושא יכול לקרוא על שירות שיפור דירוג אשראי . אפשר גם לבדוק דוח ריכוז נתונים כדי להבין טוב יותר את המידע הקיים לפני שמחליטים איך לפעול.