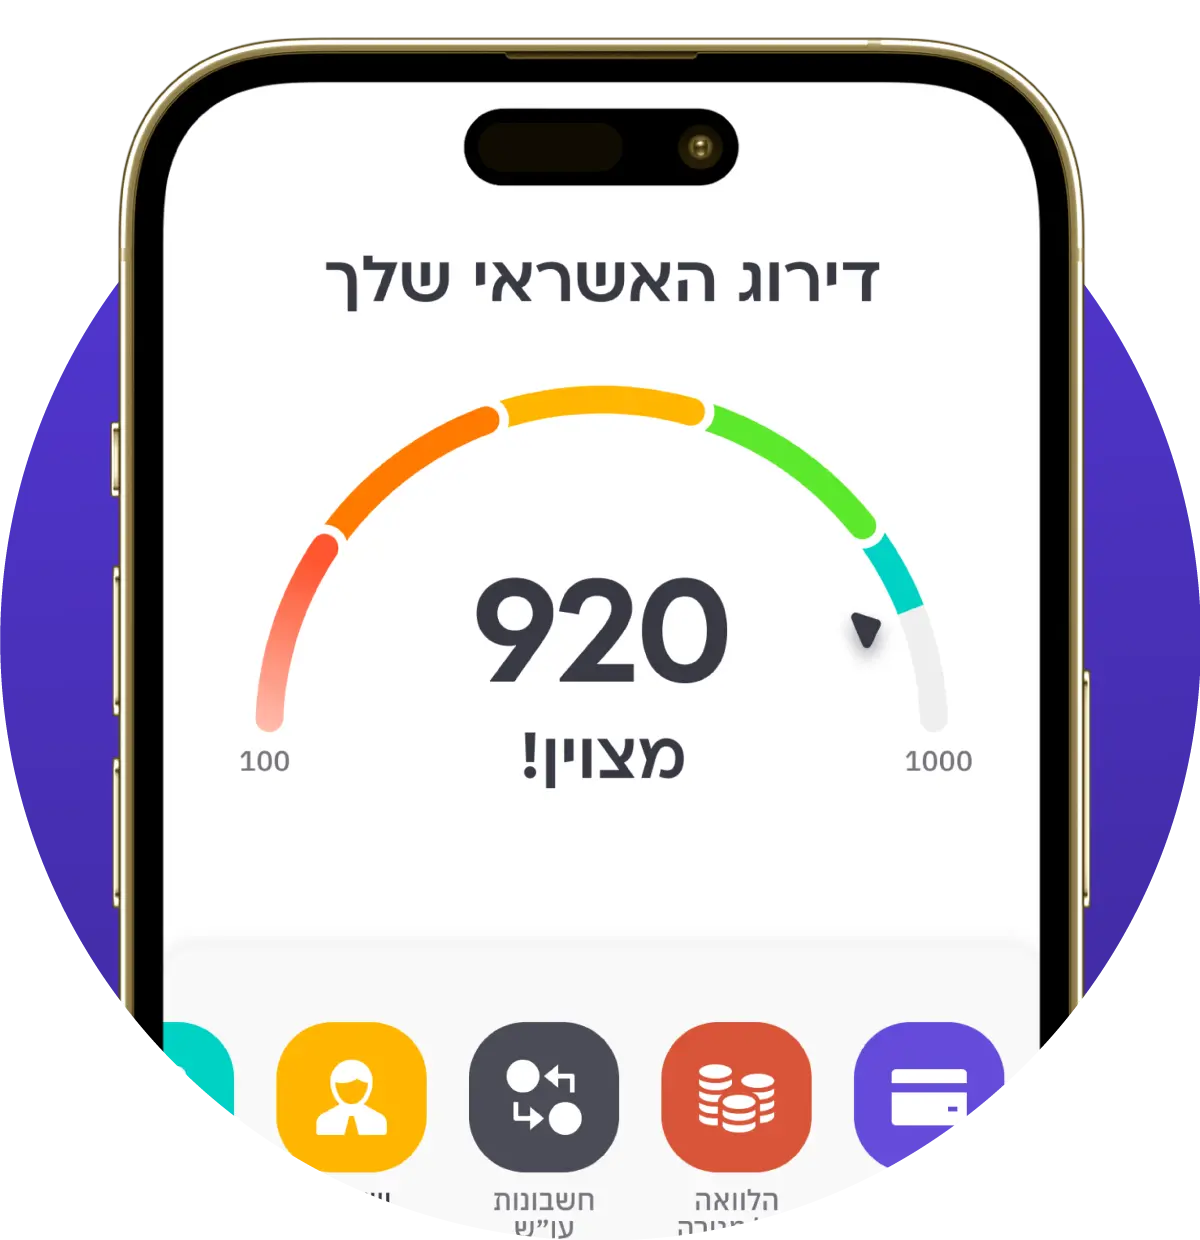
דירוג האשראי יכול להשתנות עם הזמן כאשר נתונים חדשים מתעדכנים במאגר נתוני האשראי ומשנים את התמונה הפיננסית. לכן הוא אינו מספר קבוע, אך אין משמעות הדבר שהוא חייב להשתנות בכל חודש.
למה דירוג האשראי יכול להשתנות?
דירוג אשראי מבוסס על נתונים ולא על הערכה חד-פעמית. כאשר מידע חדש מצטבר ומתעדכן במאגר נתוני האשראי, התמונה שעליה מבוסס הדירוג יכולה להשתנות.
המשמעות היא שהתנהלות פיננסית אינה נבחנת רק לפי מה שקרה בעבר הרחוק. גם מידע עדכני נכנס בהדרגה לתמונה ויכול להשפיע על הדירוג.
מצד שני, אם לא חל שינוי משמעותי בנתונים, אין סיבה להניח שהדירוג חייב להשתנות בכל נקודת עדכון. לכן השאלה החשובה פחות היא ״האם הדירוג משתנה כל חודש?״ ויותר ״האם הנתונים שעליהם הוא מבוסס השתנו?״.
איך זה נראה בפועל?
נניח שאדם בודק היום את דירוג האשראי שלו ולאחר מכן ממשיך לנהל את ההתחייבויות הפיננסיות שלו. עם הזמן, המידע החדש על ההתנהלות שלו מצטרף למידע הקיים.
אם הנתונים החדשים משנים את התמונה, גם הדירוג עשוי להשתנות. השינוי יכול להיות לכיוון חיובי או שלילי בהתאם להתנהלות ולמידע שנצבר. לכן כדאי להסתכל על דירוג אשראי כעל תמונת מצב מתעדכנת ולא כעל ציון שנקבע פעם אחת ונשאר קבוע.
אפשר לקרוא עוד על מה זה דירוג אשראי ועל המשמעות שלו.
מה כדאי לבדוק מעבר למספר עצמו?
הדירוג הוא חלק מהתמונה. כדאי להבין גם אילו התחייבויות קיימות ומה מופיע בנתוני האשראי שלכם.
קפטן קרדיט מציגה באפליקציה את דירוג האשראי מתוך מאגר נתוני האשראי של בנק ישראל ומרכזת את כל ההתחייבויות הפיננסיות במקום אחד. היא גם נותנת המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
אם המטרה היא לא רק לעקוב אחר השינוי אלא גם להבין מה אפשר לעשות, אפשר לקרוא על שיפור דירוג אשראי.