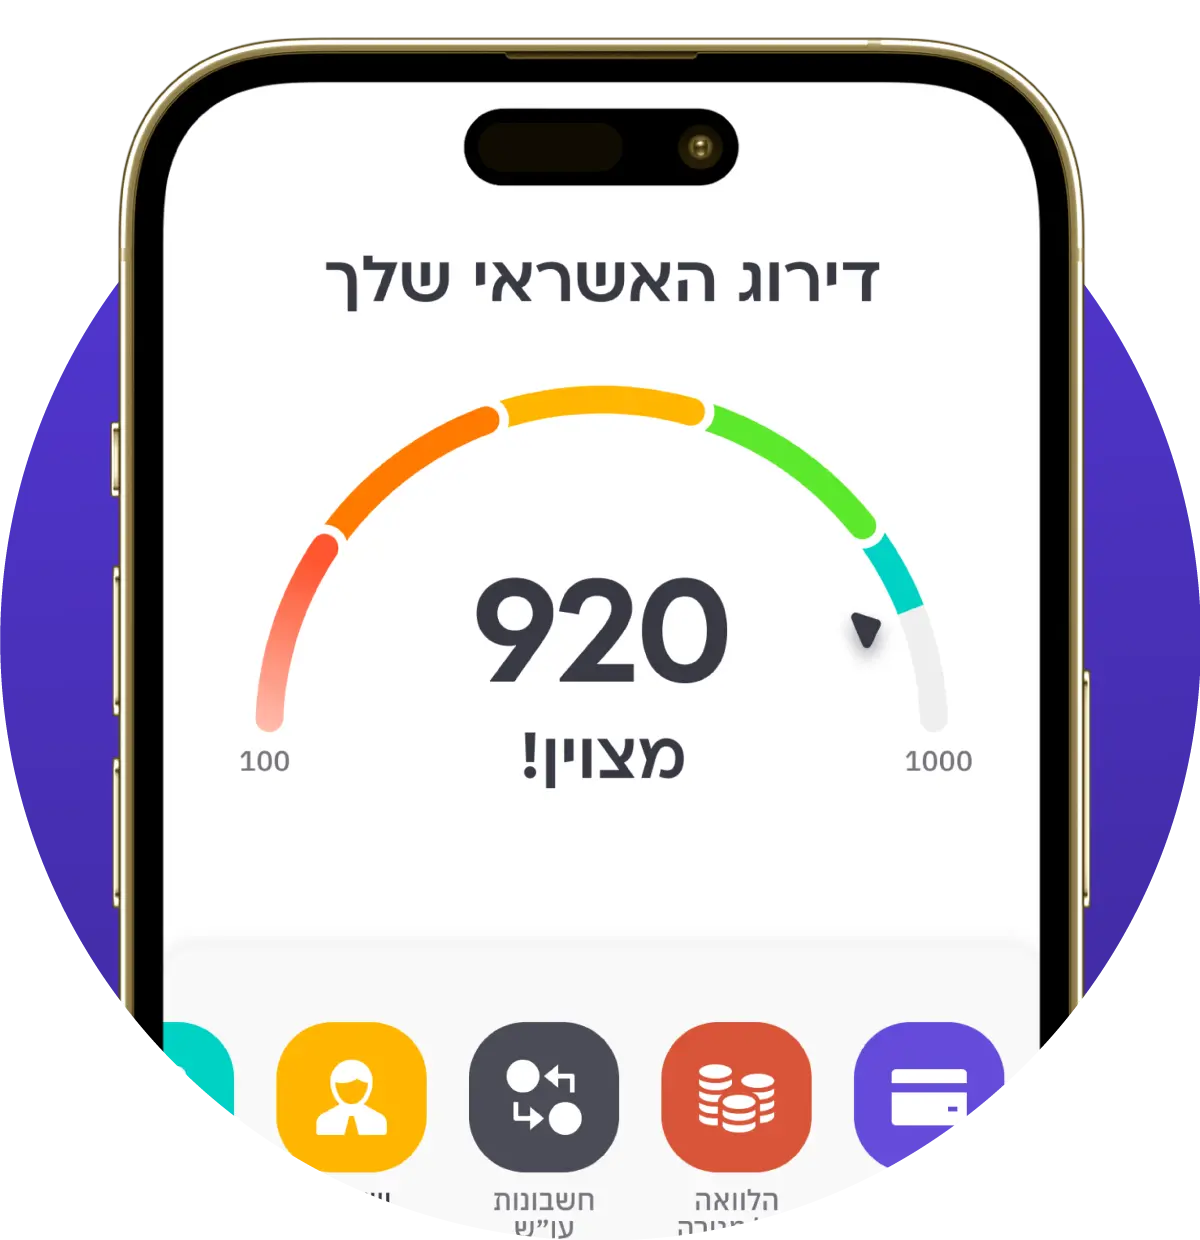
לא בהכרח. דירוג אשראי מבוסס על המידע שקיים על אזרח במאגר נתוני האשראי של בנק ישראל, ולכן במקרים שבהם אין מספיק היסטוריית אשראי, ייתכן שלא יהיה אפשר להציג דירוג.
מאיפה מגיע דירוג האשראי?
דירוג אשראי הוא דרך להציג תמונה של ההתנהלות הפיננסית על בסיס נתוני האשראי שנמצאים במאגר של בנק ישראל. בקפטן קרדיט אפשר לראות את הדירוג שמתקבל מתוך המאגר, לצד ריכוז של ההתחייבויות הפיננסיות במקום אחד.
רבים מכירים את הבדיקה גם בשם ״בדיקת BDI״. זהו כינוי ותיק שהשתרש בשפה כשמדברים על בדיקת נתוני אשראי. כיום, כאשר משתמשים בקפטן קרדיט, הנתונים שעליהם מבוסס הדירוג מגיעים ממאגר נתוני האשראי של בנק ישראל.
אם רוצים להבין טוב יותר מה עומד מאחורי המספר שמופיע, אפשר לקרוא גם על מה זה דירוג אשראי.
למה ייתכן שלאדם אחד יש דירוג ולאחר אין?
כדי להפיק דירוג צריך שיהיה במאגר מספיק מידע שמאפשר לבסס עליו את החישוב. לכן עצם העובדה שלא התקבל דירוג לא אומרת בהכרח שיש בעיה בהתנהלות הפיננסית.
לדוגמה, אדם שיש לגביו היסטוריית אשראי במאגר עשוי לראות דירוג כשהוא מבצע בדיקה. אדם אחר, שאין לגביו מספיק היסטוריה, עשוי לבצע את אותה בדיקה ולא לקבל דירוג כלל.
חשוב להבדיל בין מצב שבו התקבל דירוג נמוך לבין מצב שבו לא התקבל דירוג. אלה שני דברים שונים: במקרה הראשון קיים דירוג, ובמקרה השני אין מספיק בסיס להצגתו.
מה אפשר ללמוד מהבדיקה?
הדירוג הוא רק חלק מהתמונה. בקפטן קרדיט אפשר גם לרכז את ההתחייבויות הפיננסיות במקום אחד ולקבל המלצות מותאמות אישית לשיפור ההתנהלות הפיננסית ולהעלאת הדירוג.
מי שרוצה להעמיק בנתונים שעומדים מאחורי תמונת האשראי שלו יכול לקרוא גם על דוח ריכוז נתונים.
כך אפשר להבין טוב יותר איזה מידע קיים במערכת ולא להסתפק רק במספר שמופיע בדירוג.