את חשבון הבנק הראשון שלכם כנראה פתחתם מזמן. אולי הלכתם לבנק של ההורים, אולי בחרתם בסניף שהיה קרוב לבית, ואולי פשוט קיבלתם הצעה שנשמעה טובה באותו רגע. מאז עברו כמה שנים, ההכנסה השתנתה, ההוצאות גדלו, אבל החשבון נשאר בדיוק באותו מקום. אז איך לבחור חשבון בנק היום, והאם התנאים שקיבלתם פעם עדיין מתאימים לכם?
התשובה נמצאת בכמה סעיפים שרובנו לא ממהרים לבדוק: כמה עולה לנהל את החשבון, מה קורה כשנכנסים למינוס, ואילו תנאים הבנק מוכן לתת לנו כשאנחנו צריכים כסף נוסף.
החשבון שלכם עולה כסף, גם כשאתם לא שמים לב
עמלות עו״ש (עובר ושב) הן התשלומים שהבנק גובה מכם עבור פעולות שגרתיות וניהול שוטף של חשבון הבנק, כגון הפקדות, משיכות, העברות כספים, שימוש בצ׳קים או פנייה לפקיד. הסכום שתשלמו תלוי בין היתר במסלול העמלות שלכם ובכמות הפעולות שאתם מבצעים.
הבנקים מציעים מסלולי עמלות שונים, ולכן כדאי להסתכל על הפעילות שלכם בחודשים האחרונים. אם אתם מבצעים בעיקר פעולות באפליקציה, ייתכן שמסלול שמתאים למי שמגיע לסניף לעיתים קרובות פחות משתלם עבורכם. אפשר גם לבקש מהבנק לעבור למסלול אחר.
ועכשיו לסעיף שעלול להיות יקר יותר: המינוס. כשאתם מוציאים יותר כסף ממה שיש בחשבון, אתם למעשה משתמשים באשראי שהבנק מעמיד לרשותכם. הבנק קובע את מסגרת האשראי בחשבון ואת תנאיה, וגובה ריבית על הסכום שבו השתמשתם.
לכן, אם אתם נמצאים במינוס לעיתים קרובות, השוואת הריבית בין הבנקים עשויה להיות משמעותית יותר מהפרש קטן בעמלות. כדאי לבדוק גם דמי ניהול ותשלומים על שירותים נוספים שמופיעים בדפי החשבון. לפעמים מגלים שם חיוב קבוע שכבר שכחתם ממנו.
הבנק הזול ביותר על הנייר לא תמיד יהיה הנוח ביותר
השוואת חשבונות בנק מתחילה במחיר, אבל כדאי לבדוק גם איך תתנהלו עם החשבון ביום-יום.
אם אתם רגילים לעשות הכול מהטלפון, בדקו אילו פעולות אפשר לבצע באפליקציה בלי לפנות לנציג. לעומת זאת, אם אתם מעדיפים לדבר עם בנקאי כשיש בעיה, כדאי לברר מה זמינות השירות והאם יש סניף שנוח לכם להגיע אליו.
ויש גם את שאלת האשראי. נניח שבעוד כמה חודשים תרצו לקחת הלוואה לשיפוץ הבית. הבנק שבו מתנהל החשבון שלכם מכיר את ההכנסות ואת ההוצאות שלכם, ורואה את ההתנהלות בחשבון כשהוא בוחן בקשת אשראי. אבל זה לא אומר שתקבלו דווקא ממנו את התנאים הטובים ביותר.
כדאי לבדוק הצעות נוספות ולהשוות את הריבית, גובה ההחזר החודשי והעלות הכוללת של ההלוואה. אם אתם כבר בוחנים את האפשרויות, אפשר לקרוא גם על היתרונות בבדיקת הצעות מחוץ לבנק הנוכחי.
עוד דבר שכדאי לשים אליו לב הוא הטבות הצטרפות. בנקים עשויים להציע תנאים מיוחדים ללקוחות חדשים, אבל לפני שמתלהבים מההצעה, בדקו לכמה זמן היא תקפה ומה יהיו התנאים כשהיא תסתיים. הטבה זמנית יכולה להיות נחמדה, אבל אתם מתכננים להישאר עם החשבון גם אחריה.
לעבור בנק כבר לא דורש להתחיל הכול מאפס
פעם, המחשבה על מעבר בנק הייתה מספיקה כדי לדחות את העניין בשנה נוספת. היום אפשר לבצע את התהליך באופן מקוון דרך הבנק החדש, במסגרת שירות שנקרא ניוד חשבון.
ניוד חשבון הוא תהליך שבו מעבירים את הפעילות השוטפת מחשבון אחד לאחר, כולל הוראות קבע וחיובים שנכללים בשירות. ובכל זאת, לפני המעבר כדאי לעבור על החיובים הקבועים שלכם ולבדוק גם אם יש הלוואות פתוחות או התחייבויות שדורשות טיפול נפרד.
אם אתם משתמשים בכרטיס אשראי שמחובר לחשבון, זו יכולה להיות הזדמנות לבחון גם אותו. באמצעות השוואת כרטיסי אשראי תוכלו לבדוק אילו אפשרויות קיימות ומה התנאים שמוצעים.
אבל רגע לפני שאתם מחליטים לעזוב, שווה לפנות לבנק הנוכחי. הציגו את התנאים שמציעים לכם במקום אחר ובקשו לבדוק אם אפשר לשפר את העמלות או את הריבית על המינוס. לפעמים שיחה אחת יכולה לחסוך את הצורך במעבר, גם אם לא בהכרח תוביל להצעה טובה יותר.
מה הבנק רואה כשהוא מחליט אם לתת לכם אשראי?
לבחירת חשבון יש עוד צד שכדאי להכיר: ההתנהלות שלכם בכסף משפיעה גם על האפשרויות שיעמדו בפניכם בהמשך.
חריגה ממסגרת האשראי או חיובים שלא כובדו עלולים להשפיע על דירוג האשראי שלכם. הדירוג מבוסס על נתוני האשראי שלכם ומשמש גופים שנותנים אשראי כשהם בוחנים את הסיכון בהלוואת כסף.
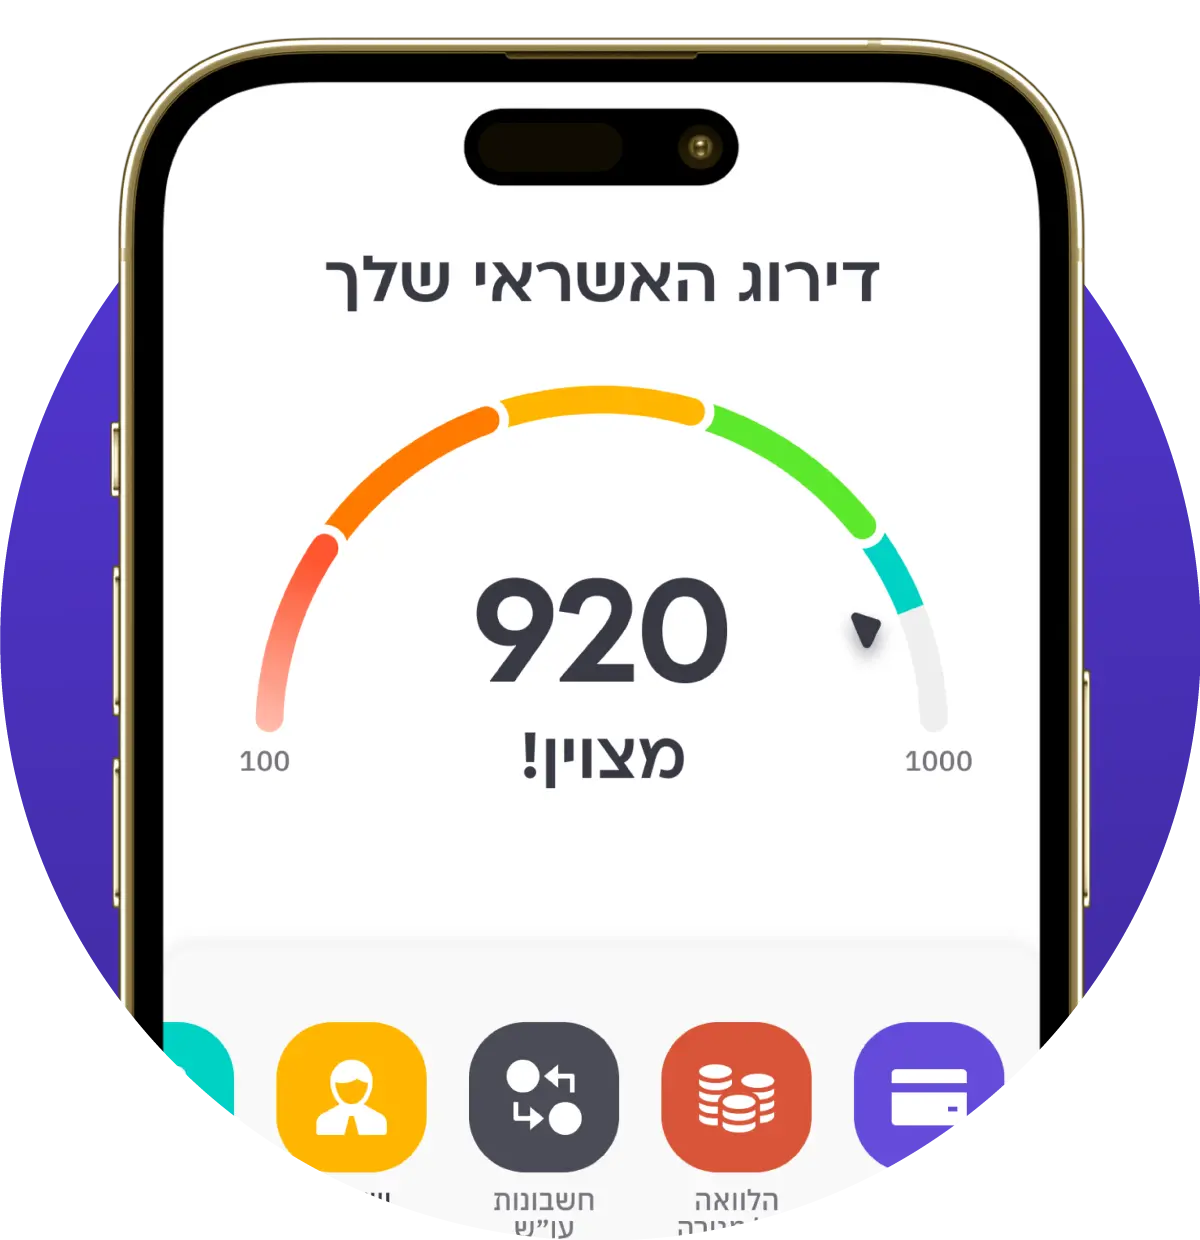
לכן, לפני שבוחרים חשבון בנק, כדאי להכיר גם את מצב האשראי שלכם. באפליקציית קפטן קרדיט תוכלו לראות את דירוג האשראי שלכם מתוך מאגר נתוני האשראי של בנק ישראל, ולרכז את ההתחייבויות שלכם במקום אחד.
החשבון שפתחתם לפני שנים לא חייב להישאר איתכם לנצח. ואם כבר התרגלתם לבדוק מחירים לפני קנייה גדולה, אין סיבה להשאיר דווקא את התנאים בבנק מחוץ להשוואה.
שאלות נפוצות
האם אפשר להחזיק חשבונות בשני בנקים במקביל?
כן. אפשר לנהל יותר מחשבון בנק אחד, אבל כדאי לבדוק את העלויות של כל חשבון ואת הנוחות בניהול הכסף בכמה מקומות.
האם פתיחת חשבון בבנק חדש מבטיחה שאקבל מסגרת אשראי?
לא. הבנק בוחן את הבקשה ומחליט אם לאשר מסגרת ובאילו תנאים. פתיחת חשבון אינה מבטיחה אישור אשראי.