רבים מאיתנו שואפים להשיג חוסן פיננסי, אך לעיתים קרובות חסר לנו הידע הנדרש ליישום נכון. לא פעם, הדחף להשתדרג במהירות מוליד בחירות פזיזות, מינוף מופרז או נטילת סיכונים שאינם תואמים את היכולות האישיות. ביטחון כלכלי בר קיימא לא נוצר ברגע, ואינו נגזר רק מרמת ההכנסה. הוא מתגבש דרך בקרה שוטפת, אסטרטגיה ארוכת טווח וכמובן אימוץ צעדים מושכלים המאפשרים התפתחות ללא מתחים כספיים מיותרים.
למה חשוב להבין את המצב הכלכלי האמיתי שלכם?
בטרם שוקלים רכישות משמעותיות, השקעות או התחייבויות נוספות, קריטי ביותר למפות את המצב הפיננסי האמיתי. רבים נוטים להתמקד אך ורק בשכר החודשי, מבלי לנתח לעומק הוצאות שוטפות, חובות עתידיים או היערכות להוצאות בלתי צפויות. ברגע ומבינים את המפה הכוללת, היכולת לקבל הכרעות כלכליות הופכת לפשוטה, מושכלת ונינוחה הרבה יותר עבור כל אחד מכם.
איך דירוג האשראי משפיע על העתיד הכלכלי?
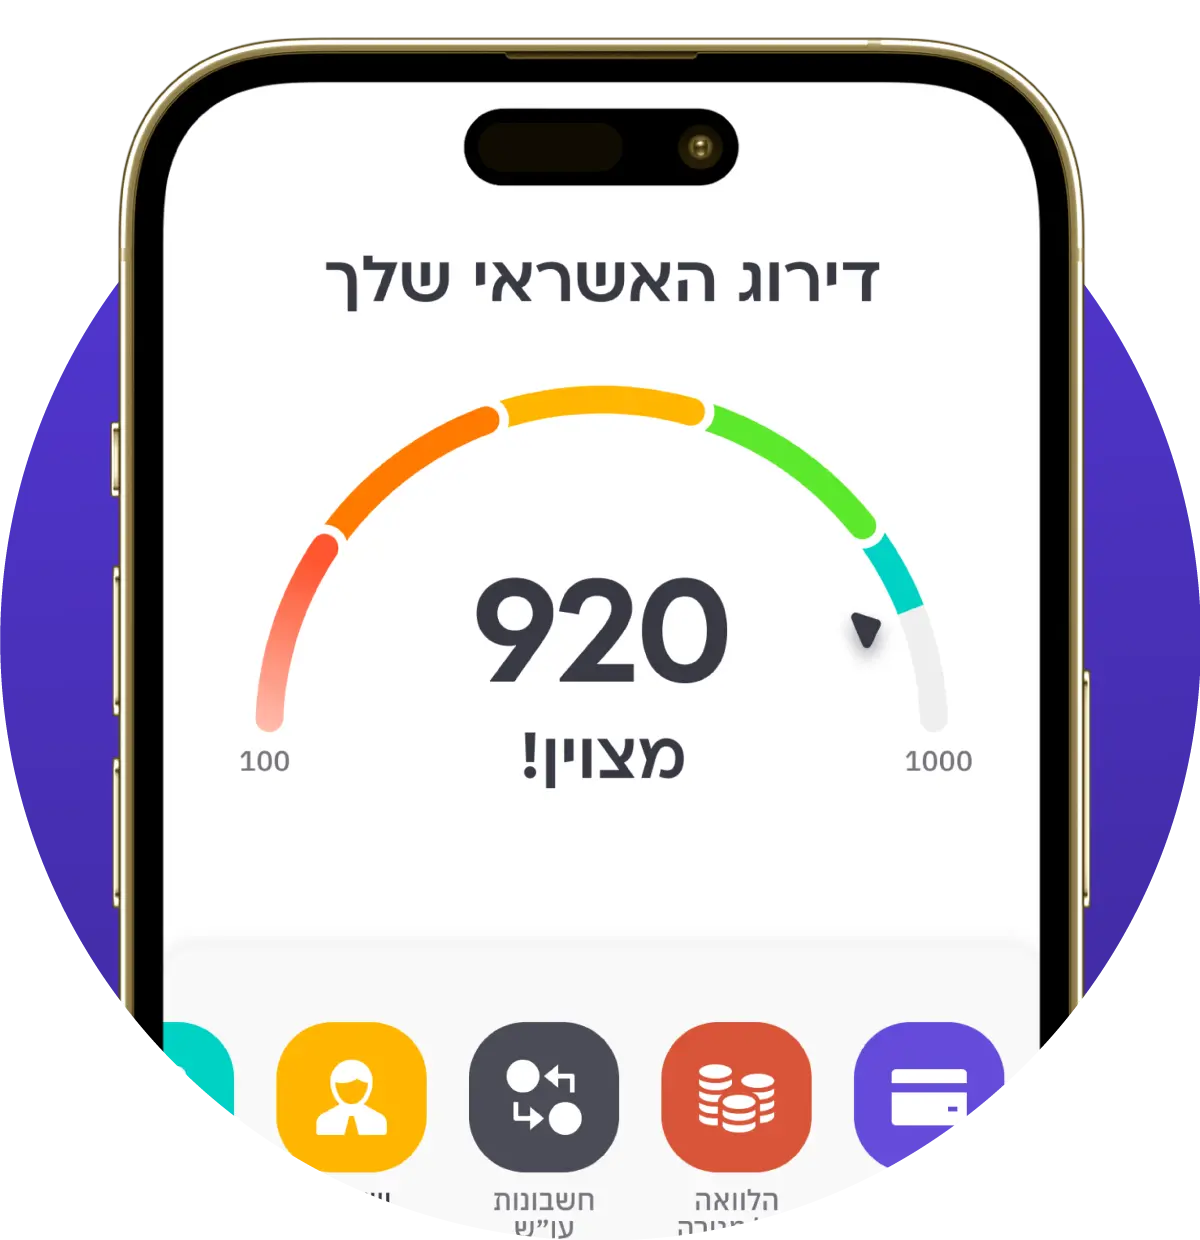
בזמן האחרון גוברת המודעות לחשיבותו של ציון פיננסי חיובי, אשר משפיע ישירות על השגת מימון אופטימלי ואישורי הלוואות אל מול גופים שונים. בשל כך, רבים בוחרים לבצע בדיקת דירוג אשראי לפי תעודת זהות בכדי לעמוד על הקשר שבין ההתנהלות השוטפת שלהם להזדמנויות העתידיות. ככל והדירוג אשראי גבוה יותר, כך משתפרים הסיכויים לתנאים מועדפים, צעד שעשוי להוביל לחיסכון מצטבר של סכומי כסף לא קטנים.
למה לא כדאי לקבל החלטות פיננסיות לבד?
המרחב הכלכלי נעשה מסובך מבעבר, ורבים חשים כי הם מקבלים החלטות משמעותיות לחייהם ללא הבנה מלאה של ההשלכות. בנקודה זו משתלב יועץ פיננסי, המסייע בגיבוש אסטרטגיה מובנית, בבחינת רמת הסיכון ובתכנון צעדים כלכליים באופן תבוני. הכוונה מקצועית אינה ממוקדת רק בפתרון בעיות קיימות, אלא גם במניעת כשלים עתידיים ובהתאמת הניהול הכספי ליעדים הייחודיים של כל משפחה או פרט.
איך מתנהלים נכון עם התחייבויות כספיות?
רבים נוטלים על עצמם מחויבויות כספיות לא קלות מבלי לבחון אם הן תואמות את החוזק הכלכלי שלהם בטווח הארוך. כאשר מדובר בנטילת הלוואות או משכנתאות, כדאי להעמיק לא רק בשיעור התשלום החודשי, אלא גם במשמעות הנגזרת מכך על איכות חייכם בשנים הבאות. לעיתים הצעה אשר נראית אטרקטיבית בראשיתה הופכת לנטל מעיק מאוד בהמשך. לכן קריטי להשוות חלופות, להכיר את הפרטים ולא להזדרז בחתימה לפני בחינת כלל האופציות.
איך בונים יציבות כלכלית לאורך זמן?
חוסן פיננסי לא נשען רק על מקריות או על בחירה מוצלחת בודדת, אלא על אימוץ דפוסי התנהלות עקביים. ניהול תקציב מוקפד, צמצום רכישות אימפולסיביות ויצירת חיסכון למקרי חירום מהווים עמוד תווך מהותי בהשגת רוגע כלכלי. מעבר לכך, הכרחי לגבש צעדים מתוך הסתכלות רחוקה, ולא תחת מתח רגעי או ניסיון להשתוות לאנשים מסביבכם. ברגע ופועלים באופן שקול, היכולת ליצור עתיד מוגן ומבוסס הופכת לנגישה ופשוטה משמעותית עבורכם.
סיכום
חוסן פיננסי מתגבש כשינוי הדרגתי, המבוסס על קבלת החלטות חכמות וניהול מחושב לאורך תקופה. ברגע וממפים את הנתונים הכספיים, בוחנים חלופות ביסודיות ומתרחקים מהרפתקאות מיותרות, הדרך לצמיחה בטוחה ולעתיד יציב ונינוח הופכת הרבה יותר פשוטה.