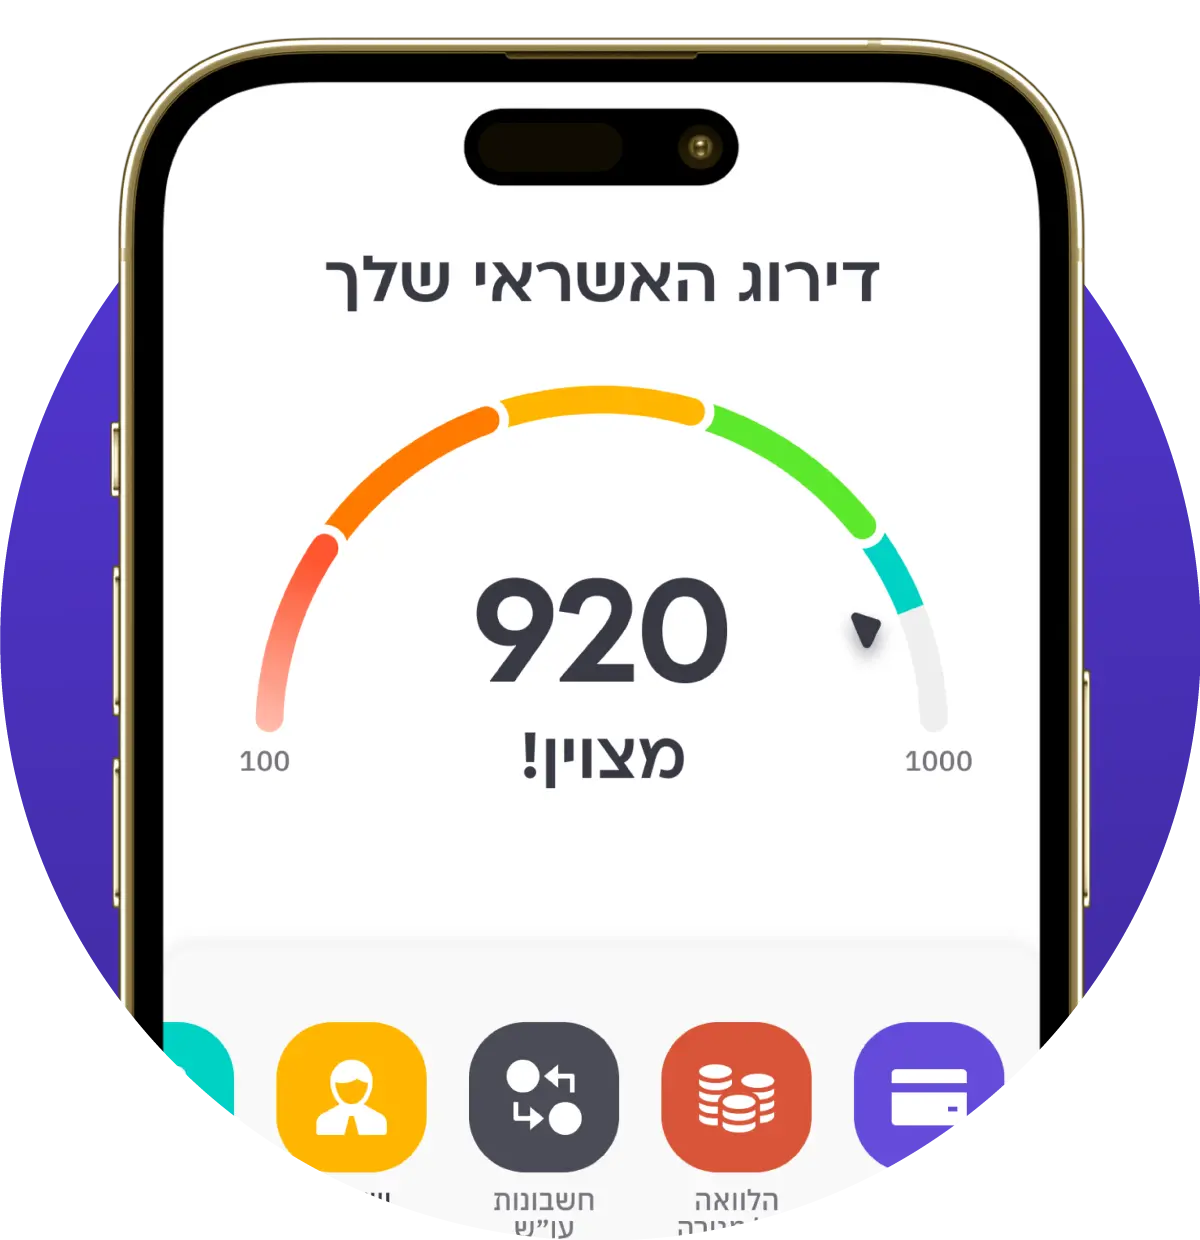
לא. בדיקה עצמית של דירוג האשראי שלכם אינה פוגעת בדירוג, וגם מה שמכונה לעיתים ״בדיקת BDI עצמית״ אינו מוריד את הדירוג. חשוב להבדיל בין בדיקה שאתם עושים לעצמכם לבין פניות לקבלת אשראי מגופים שונים.
בדיקה עצמית היא לא בקשת אשראי
כשאתם רוצים לדעת מה דירוג האשראי שלכם, אתם בסך הכול בודקים את המצב הקיים. הבדיקה עצמה אינה פעולה שמצביעה על קושי לעמוד בהתחייבויות ואינה משנה את אופן ההתנהלות הפיננסית שלכם.
לכן אין סיבה להימנע מבדיקת הדירוג מחשש שהבדיקה עצמה תפגע בו. למעשה, היכרות עם הדירוג יכולה לעזור להבין איפה אתם עומדים ומה כדאי לבדוק בהתנהלות הפיננסית.
בדיקה כזאת מוכרת אצל חלק מהאנשים גם בשם ״בדיקת BDI עצמית״. אפשר לקרוא בהרחבה על מה זה דירוג אשראי
ומה הוא נועד לשקף.
ומה לגבי בקשות לכרטיס אשראי או להלוואה?
כאן חשוב לעשות הפרדה. בדיקת דירוג עצמית אינה זהה להגשת בקשה לכרטיס אשראי, להלוואה או למסגרת אשראי.
כשמגישים בקשות אשראי לגופים שונים, מדובר כבר בפעילות שקשורה לצורך בקבלת אשראי. ריבוי בקשות בפרק זמן מסוים עשוי להיות חלק מהתמונה שנבחנת כאשר גוף פיננסי מחליט אם לתת אשראי ובאילו תנאים.
לדוגמה, אדם שרוצה רק לדעת מה מצבו יכול לבדוק את דירוג האשראי שלו בלי לחשוש שהבדיקה עצמה תוריד את הדירוג. לעומת זאת, פנייה במקביל לגופים שונים בבקשה לקבל אשראי היא פעולה אחרת לגמרי.
למה בכל זאת כדאי לבדוק את הדירוג?
בדיקה עצמית יכולה לעזור להגיע לבקשת אשראי כשאתם כבר יודעים יותר על המצב שלכם. קפטן קרדיט מציגה באפליקציה את דירוג האשראי מתוך מאגר נתוני האשראי של בנק ישראל ומרכזת את ההתחייבויות הפיננסיות במקום אחד.
אם אתם שוקלים לקחת הלוואה, אפשר קודם להבין את המצב ולאחר מכן לעבור להשוואת הלוואות . כך מפרידים בין שלב הבדיקה לבין שלב קבלת ההחלטה על אשראי חדש.